Οι περισσότερες οφειλές δεν σβήνουν μόνες τους. Δείτε τις πραγματικές προθεσμίες ανά πιστωτή και τι τις μηδενίζει.
Με μια ματιά
- ΑΑΔΕ: 5 χρόνια μετά τη λήξη του έτους στο οποίο αποκτήθηκε τίτλος εκτέλεσης, συνήθως του έτους βεβαίωσης (άρθρο 50 Ν. 5104/2024). Ατομική ειδοποίηση ή κατάσχεση ξεκινά νέα πενταετία, η ρύθμιση παγώνει τον χρόνο.
- ΕΦΚΑ: 10 χρόνια από την 1η Ιανουαρίου του επόμενου έτους, 5 για εργασία από 1/1/2026 (άρθρο 6 Ν. 4997/2022).
- Δήμοι: 5 χρόνια για βεβαίωση και 5 για είσπραξη (άρθρο 166Α ΚΔΚ).
- Τράπεζες: 20 χρόνια για το κεφάλαιο, 5 για τόκους και δόσεις (άρθρα 249, 250 ΑΚ). Μετά από διαταγή πληρωμής χωρίς ανακοπή, 20 για όλα.
- Μία πληρωμή, αίτηση ρύθμισης ή υπογραφή αναγνώρισης ξεκινά την προθεσμία από την αρχή.
Αν ψάχνετε πότε παραγράφονται τα χρέη στην εφορία, στην τράπεζα ή στον δήμο, μάλλον έχετε μια παλιά οφειλή που ελπίζετε να έχει «ξεχαστεί». Στις αιτήσεις που χειριζόμαστε, η παραγραφή χρεών είναι η εξαίρεση: κάθε πιστωτής έχει τρόπους να ξαναρχίσει τη μέτρηση από το μηδέν.
Παρακάτω θα βρείτε τις προθεσμίες ανά πιστωτή και τι να μην κάνετε πριν τις ελέγξετε.
Πότε παραγράφονται τα χρέη στην εφορία;
Το δικαίωμα της ΑΑΔΕ να εισπράξει έναν φόρο παραγράφεται 5 χρόνια μετά τη λήξη του έτους στο οποίο αποκτήθηκε τίτλος εκτέλεσης, συνήθως το έτος που βεβαιώθηκε η οφειλή, σύμφωνα με το άρθρο 50 του Κώδικα Φορολογικής Διαδικασίας (Ν. 5104/2024).
Προσοχή στην αφετηρία. Φόρος που βεβαιώθηκε τον Αύγουστο του 2021 δεν παραγράφεται τον Αύγουστο του 2026: η πενταετία μετρά από 1/1/2022 και συμπληρώνεται στις 31 Δεκεμβρίου 2026, μόνο αν στο μεταξύ η ΑΑΔΕ δεν έκανε τίποτα.
Την προθεσμία διακόπτουν η κοινοποίηση ατομικής ειδοποίησης, κάθε πράξη εκτέλεσης (κατάσχεση λογαριασμού, μισθού ή ακινήτου), η αναγγελία σε πτώχευση ή πλειστηριασμό και η εγγραφή υποθήκης. Την αναστέλλουν η ρύθμιση και η αναστολή είσπραξης, και η παραγραφή δεν συμπληρώνεται πριν περάσει ένας χρόνος από το τέλος τους. Το ίδιο όσο εκκρεμεί δικαστική αμφισβήτηση του τίτλου.
Το «μειώνεται στην 5ετία» των ειδήσεων δεν αφορά την εφορία
Αφορά τον ΕΦΚΑ, για εργασία από 1/1/2026. Στην εφορία η πενταετία ισχύει από το 2014, και η «20ετία» αφορά άλλες απαιτήσεις του Δημοσίου, όπως αυτοτελή πρόστιμα διοικητικών αρχών ή τελεσίδικες αποφάσεις (άρθρο 136 Ν. 4270/2014).
Διαγραφή χρεών εφορίας: οι «ανεπίδεκτες είσπραξης» δεν είναι άφεση
Η ΑΑΔΕ χαρακτηρίζει μια οφειλή «ανεπίδεκτη είσπραξης» (άρθρα 82 και 82Α ΚΕΔΕ, Ε.2169/2021) όταν δεν βρήκε περιουσία ή εισόδημα να κατασχέσει. Δεν είναι διαγραφή: για δέκα χρόνια η οφειλή μένει, με αναστολή παραγραφής και χωρίς ενημερότητα, και η είσπραξη ξαναρχίζει αν εμφανιστεί περιουσία. Διαγράφεται μόνο μετά τη δεκαετία, με απόφαση του Διοικητή. Κατά το newmoney (Οκτώβριος 2025) οι ανεπίδεκτες έφτασαν τα 36,35 δισ. ευρώ.
Πότε παραγράφονται τα χρέη στην τράπεζα;
Το κεφάλαιο ενός δανείου παραγράφεται σε 20 χρόνια (άρθρο 249 ΑΚ), οι τόκοι και οι δόσεις σε 5 (άρθρο 250 αρ. 15 ΑΚ), από το τέλος του έτους που έγινε απαιτητή κάθε δόση (άρθρο 253 ΑΚ).
Η εικοσαετία του κεφαλαίου ξεκινά από την καταγγελία της σύμβασης, γιατί τότε γίνεται απαιτητό όλο το υπόλοιπο, και τρέχει μόνο αν η τράπεζα δεν κάνει τίποτα στο μεταξύ. Χωρίς καταγγελία, κάθε δόση κρατά τη δική της πενταετία. Στην ΜΠρΑθ 3878/2025 ανεστάλη η εκτέλεση διαταγής πληρωμής επειδή ο πιστωτής δεν είχε καταγγείλει εγκαίρως και οι περισσότερες δόσεις είχαν παραγραφεί πριν από την επίδοση. Γι’ αυτό σε παλιό δάνειο το πρώτο έγγραφο που ζητάμε είναι η καταγγελία.
Διαταγή πληρωμής και κάρτες
Διαταγή πληρωμής που έμεινε χωρίς ανακοπή παραγράφεται σε 20 χρόνια, τόκοι μαζί (άρθρο 268 ΑΚ), και η επίδοσή της διακόπτει την παραγραφή (άρθρο 634 ΚΠολΔ). Δάνειο που πουλήθηκε σε fund με διαταγή πληρωμής του 2012 είναι «ζωντανό» έως το 2032, εκτός αν κατάσχεση ή πληρωμή το ανανεώσει. Στις πιστωτικές κάρτες η λογική είναι ίδια μετά το κλείσιμο του λογαριασμού, αλλά υπάρχουν αποφάσεις με συνολική πενταετία: χρειάζεται νομική γνώμη στα δικά σας έγγραφα.
Πότε παραγράφονται τα χρέη στον δήμο και στον ΕΦΚΑ;
Δήμοι
Με το άρθρο 39 του Ν. 5027/2023 (άρθρο 166Α του Κώδικα Δήμων και Κοινοτήτων) ο δήμος έχει 5 χρόνια, από το επόμενο έτος της γένεσης, για να βεβαιώσει μια οφειλή και 5 χρόνια από τη λήξη του έτους της ταμειακής βεβαίωσης για να την εισπράξει. Η προθεσμία είναι αποσβεστική: αν περάσει, η απαίτηση σβήνει.
Για αδήλωτα τετραγωνικά (ΤΑΠ, δημοτικά τέλη) ο δήμος πάει πίσω έως 10 χρόνια, με πρόστιμα μόνο για την τελευταία πενταετία. Ατομική ειδοποίηση, πράξη βεβαίωσης ή κατάσχεση παρατείνουν την είσπραξη για ίσο χρόνο, όχι επ’ αόριστον: κατά την εγκύκλιο 534/2023 του ΥΠΕΣ δεν επιτρέπονται διαδοχικές «ανανεώσεις». Οφειλές έως 31/12/2018 μπορούσαν να βεβαιωθούν μόνο έως τις 2/3/2025: σε βεβαίωση του 2026 για κλήση του 2015, ρωτήστε πρώτα πότε βεβαιώθηκε.
ΕΦΚΑ
Οι εισφορές παραγράφονται σε 10 χρόνια από την 1η Ιανουαρίου του έτους μετά την εργασία (ΣτΕ Ολ. 1833/2021, άρθρο 6 Ν. 4997/2022) και σε 5 για εργασία από 1/1/2026. Για τους μη μισθωτούς εφαρμόζεται μόνο με δική σας αίτηση και κοστίζει χρόνο ασφάλισης. Τα βήματα και την παγίδα της σύνταξης θα βρείτε στον οδηγό για τη διαγραφή χρεών στον ΕΦΚΑ με παραγραφή δεκαετίας.
Παραγραφή χρεών ανά πιστωτή: ο πίνακας
| Πιστωτής | Προθεσμία | Αφετηρία | Νομική βάση | Διακοπή ή αναστολή |
|---|---|---|---|---|
| ΑΑΔΕ: φόροι, ΦΠΑ, ΕΝΦΙΑ, πρόστιμα ΚΦΔ | 5 έτη | Λήξη έτους βεβαίωσης | Άρθρο 50 Ν. 5104/2024 | Διακοπή: ατομική ειδοποίηση, κατάσχεση, αναγγελία, υποθήκη. Αναστολή: ρύθμιση, προσφυγή (συν 1 έτος) |
| Λοιπές απαιτήσεις Δημοσίου | 5 έτη (20 στις περιπτώσεις του άρθρου 136 παρ. 3) | Λήξη οικονομικού έτους βεβαίωσης | Άρθρα 136, 138 Ν. 4270/2014 | Κατάσχεση, πλειστηριασμός, αναγγελία, ατομική ειδοποίηση |
| ΕΦΚΑ / ΚΕΑΟ: εισφορές | 10 έτη, 5 για εργασία από 1/1/2026 | 1η Ιανουαρίου επόμενου έτους | Άρθρο 95 Ν. 4387/2016, όπως ισχύει μετά το άρθρο 6 Ν. 4997/2022 | Κοινοποίηση βεβαίωσης, ατομική ειδοποίηση, κατάσχεση, ρύθμιση |
| Δήμοι: τέλη, ΤΑΠ, κλήσεις | 5 έτη βεβαίωση, 5 είσπραξη | Επόμενο έτος γένεσης / λήξη έτους ταμειακής βεβαίωσης | Άρθρο 166Α ΚΔΚ | Ατομική ειδοποίηση, κατάσχεση (παράταση ίσου χρόνου) |
| Τράπεζα ή fund: κεφάλαιο | 20 έτη | Καταγγελία | Άρθρο 249 ΑΚ | Αναγνώριση, καταβολή, αγωγή, διαταγή πληρωμής, κατάσχεση |
| Τράπεζα ή fund: τόκοι και δόσεις | 5 έτη | Λήξη έτους που έγινε απαιτητή η δόση | Άρθρα 250 αρ. 15 και 253 ΑΚ | Τα ίδια |
| Τελεσίδικη απόφαση ή διαταγή πληρωμής χωρίς ανακοπή | 20 έτη | Τελεσιδικία | Άρθρο 268 ΑΚ | Πράξεις εκτέλεσης, αναγνώριση |
Τι διακόπτει την παραγραφή (και γιατί η ρύθμιση τη μηδενίζει)
Η παραγραφή διακόπτεται με κάθε πράξη που δείχνει ότι ο πιστωτής κυνηγά την απαίτηση ή ότι εσείς την αναγνωρίζετε, και μετά τη διακοπή ξεκινά από την αρχή (άρθρο 270 ΑΚ). Οι δικές σας κινήσεις βαραίνουν περισσότερο: αίτηση ρύθμισης, καταβολή οποιουδήποτε ποσού, υπογραφή αναγνώρισης (άρθρο 260 ΑΚ).
Στην ΑΑΔΕ η ρύθμιση αναστέλλει: ο χρόνος παγώνει και συνεχίζει μετά την απώλειά της. Στον ΕΦΚΑ το Γενικό Έγγραφο 75110/2023 μετρά τη ρύθμιση ως διακοπτικό γεγονός, δηλαδή νέα δεκαετία. Στις τράπεζες, η πρώτη δόση σε πρόταση του servicer είναι αναγνώριση και η εικοσαετία ξαναρχίζει.
Γι’ αυτό η εισπρακτική που ζητά «έστω 50 ευρώ για καλή πίστη» για δάνειο του 2009 ζητά στην ουσία αναγνώριση. Μην πληρώσετε τίποτα πριν δείτε τα έγγραφα.
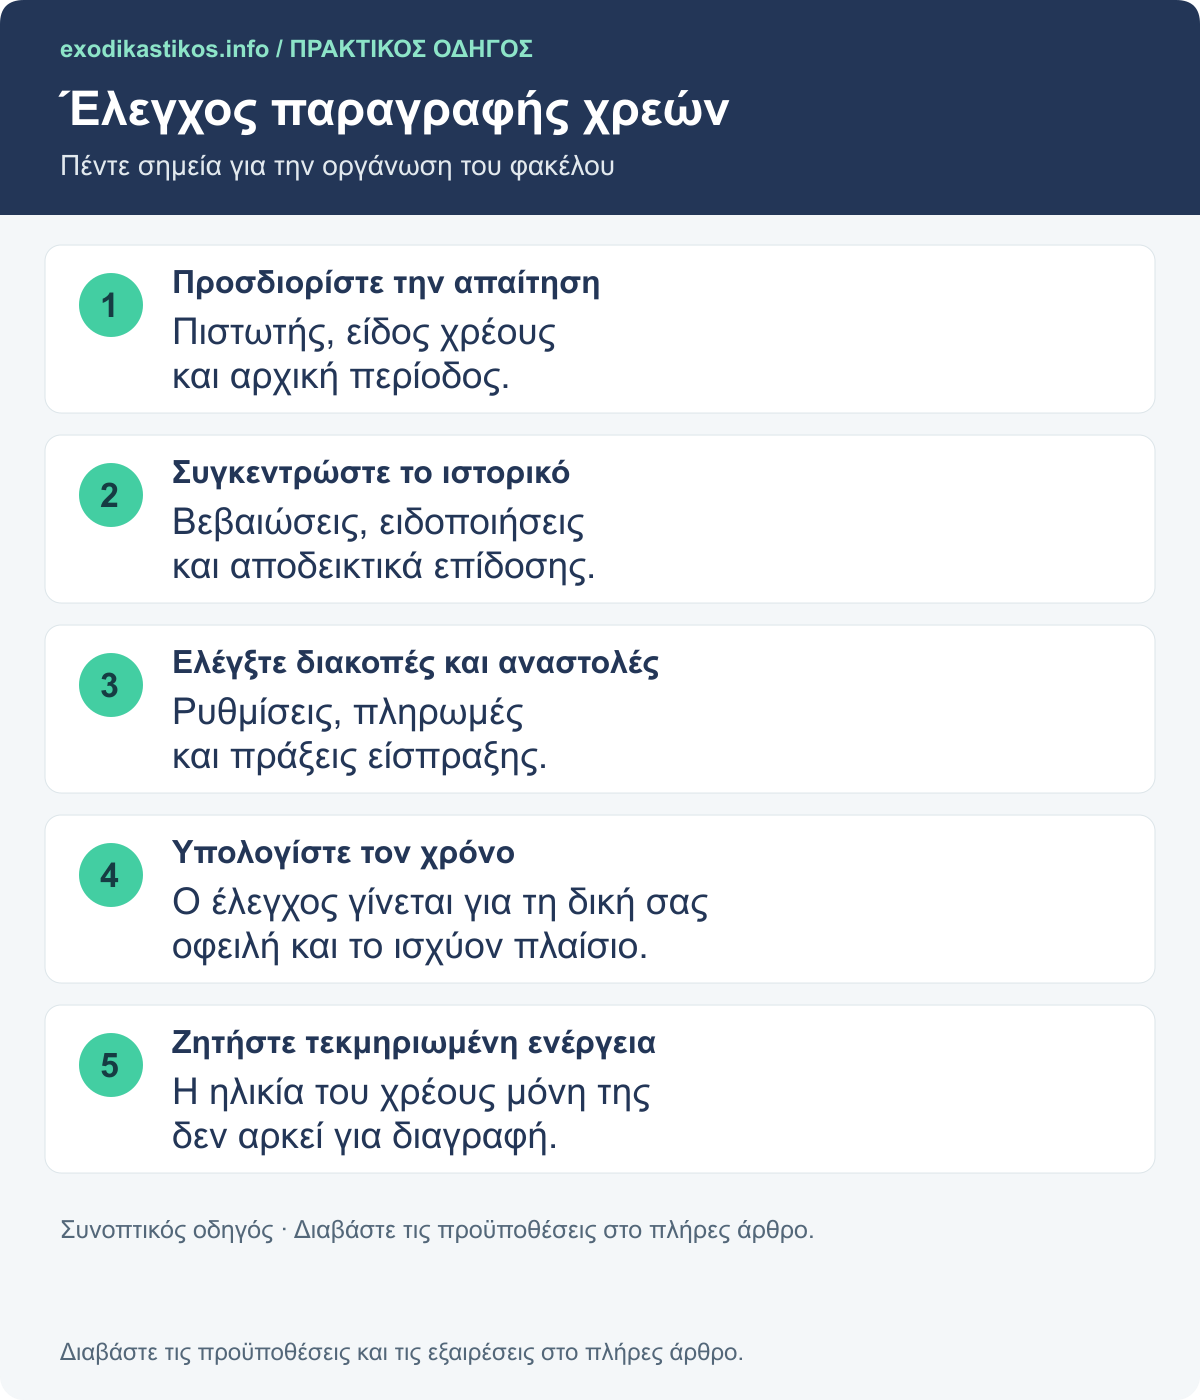
Πώς ελέγχετε αν ένα χρέος έχει παραγραφεί
- Βρείτε την ημερομηνία βεβαίωσης. Στο myAADE («Οφειλές, Πληρωμές & Επιστροφές», «Προσωποποιημένη Πληροφόρηση») κάθε οφειλή έχει αριθμό και έτος βεβαίωσης. Στο ΚΕΑΟ ο πίνακας χρεών δείχνει κάθε πράξη βεβαίωσης με τις περιόδους της. Για δάνεια, ζητήστε εγγράφως την καταγγελία και την κίνηση λογαριασμού.
- Μετρήστε από τη σωστή αφετηρία: λήξη έτους βεβαίωσης (ΑΑΔΕ), 1η Ιανουαρίου του επόμενου έτους (ΕΦΚΑ), καταγγελία (κεφάλαιο δανείου).
- Ψάξτε διακοπτικά γεγονότα: ειδοποιήσεις, κατασχετήρια, διαταγές πληρωμής, παλιές ρυθμίσεις, ακόμη και μια πληρωμή 20 ευρώ. Στο myAADE είναι στα μηνύματα και στο ιστορικό ρυθμίσεων.
- Ελέγξτε τις αναστολές: ρυθμίσεις, προσφυγές, αναστολές είσπραξης.
- Αν η προθεσμία συμπληρώθηκε, κάντε αίτηση διαγραφής λόγω παραγραφής στη ΔΟΥ (μέσω «Τα Αιτήματά μου») ή αίτηση παραγραφής στην Τοπική Διεύθυνση του ΕΦΚΑ. Η παραγραφή δεν εφαρμόζεται αυτόματα.
- Μέχρι την απάντηση, μην πληρώσετε, μην ρυθμίσετε, μην υπογράψετε τίποτα για το ποσό αυτό.
Παράδειγμα: πώς μια οφειλή 4.000 € στην ΑΑΔΕ «ζει» επτά χρόνια
Υποθετικά στοιχεία: φόρος εισοδήματος 4.000 € που βεβαιώθηκε τον Αύγουστο του 2019. Θεωρούμε ότι μετά από διακοπή η νέα πενταετία μετρά από την επομένη της πράξης.
| Πότε | Τι έγινε | Πού πάει η παραγραφή |
|---|---|---|
| Αύγουστος 2019 | Βεβαίωση | Πενταετία από 1/1/2020, χωρίς ενέργεια συμπληρώνεται 31/12/2024 |
| Μάρτιος 2021 | Ατομική ειδοποίηση | Διακοπή. Νέα πενταετία έως Μάρτιο 2026 |
| Σεπτέμβριος 2023 | Πάγια ρύθμιση 24 δόσεων | Αναστολή. Έτρεξαν 2,5 χρόνια, απομένουν 2,5 |
| Μάιος 2024 | Απώλεια ρύθμισης | Ο χρόνος ξαναρχίζει. Συμπλήρωση περίπου Νοέμβριο 2026 (όχι πριν τον Μάιο 2025) |
| Ιούνιος 2024 | Κατάσχεση εις χείρας τράπεζας | Διακοπή. Νέα πενταετία έως Ιούνιο 2029 |
Επτά χρόνια μετά τη βεβαίωση, η οφειλή έχει ακόμη σχεδόν τρία χρόνια ζωής, και μία ακόμη ειδοποίηση της δίνει άλλα πέντε.
Προσωποκράτηση και χρέη θανόντος
Υπάρχει προσωποκράτηση για χρέη σε τράπεζα;
Όχι για συμβατικές οφειλές: η προσωπική κράτηση επιτρέπεται μόνο για απαιτήσεις από αδικοπραξία (άρθρο 1047 ΚΠολΔ, μετά τον Ν. 3994/2011). Για χρέη προς το Δημόσιο υπάρχει ποινικό αδίκημα, όχι προσωποκράτηση: η μη καταβολή βεβαιωμένων οφειλών για πάνω από 4 μήνες διώκεται μόνο αν το σύνολο, με προσαυξήσεις, ξεπερνά τα 100.000 € (άρθρο 25 Ν. 1882/1990, όπως ισχύει μετά τον Ν. 4337/2015). Η «φυλακή» που ακούτε στο τηλέφωνο για χρέος 15.000 € είναι πίεση, όχι νόμος.
Σβήνονται τα χρέη του θανόντος στην εφορία;
Όχι από μόνα τους: περνούν στους κληρονόμους που αποδέχθηκαν, κατά τη μερίδα του καθενός, και η παραγραφή συνεχίζει όπως πριν. Την προθεσμία αποποίησης (4 μήνες, άρθρο 1847 ΑΚ) και τη διαγραφή όταν αποποιηθούν όλοι και δεν υπάρχει περιουσία (άρθρο 82Α παρ. 2 ΚΕΔΕ) τις εξηγούμε στον οδηγό για κληρονομιά με χρέη και αποποίηση.
Τα λάθη που βλέπουμε πιο συχνά
Η πληρωμή «για καλή πίστη»: 50 ευρώ σε εισπρακτική για δάνειο άνω των δέκα ετών, χωρίς να έχετε δει καταγγελία ή διαταγή πληρωμής. Η παραγραφή ξεκινά από την αρχή.
Η ρύθμιση σε χρέος που είχε ήδη παραγραφεί. Στον ΕΦΚΑ, οφειλή με συμπληρωμένη δεκαετία πριν από τη ρύθμιση μένει παραγεγραμμένη, αλλά ό,τι πληρώσατε δεν επιστρέφεται. Στις τράπεζες δεν υπάρχει ούτε αυτή η προστασία. Πρώτα ο έλεγχος.
Το μέτρημα από λάθος αφετηρία. «Το χρέος είναι του 2019, άρα παραγράφηκε το 2024.» Όχι: στην ΑΑΔΕ μετρά από τη βεβαίωση, όχι από τη χρονιά του φόρου, και από τη λήξη του έτους.
Η αναμονή. Όποιος περιμένει να «περάσει ο καιρός» σε χρέος προς την ΑΑΔΕ συνήθως περιμένει με κατασχεμένο λογαριασμό. Για χρέος που δεν έχει παραγραφεί, ο δρόμος είναι η πάγια ρύθμιση ή η ρύθμιση μέσω εξωδικαστικού μηχανισμού.
Πότε χρειάζεστε σύμβουλο
Οφειλή στην ΑΑΔΕ βεβαιωμένη πριν από λιγότερα από πέντε χρόνια δεν έχει θέμα παραγραφής: τη ρυθμίζετε μόνοι σας, με τον οδηγό για τις οφειλές εκτός ρύθμισης στο myAADE. Σύμβουλο χρειάζεστε όταν η οφειλή είναι παλαιότερη, με ιστορικό ρυθμίσεων και ειδοποιήσεων, όταν ένα κόκκινο δάνειο ή ένα δάνειο που πουλήθηκε σε fund και το διαχειρίζεται servicer έχει καταγγελία 15 και πλέον ετών, ή όταν σας ζητούν πληρωμή για κάτι που δεν αναγνωρίζετε. Στα δάνεια η ένσταση παραγραφής είναι δουλειά δικηγόρου· εμείς ετοιμάζουμε έγγραφα, χρονογραμμή και υπολογισμό.
Συχνές ερωτήσεις
Πότε παραγράφονται τα χρέη στην εφορία;
Πέντε χρόνια μετά τη λήξη του έτους βεβαίωσης (άρθρο 50 Ν. 5104/2024). Φόρος που βεβαιώθηκε το 2021 παραγράφεται στις 31/12/2026, αν στο μεταξύ δεν κοινοποιήθηκε ατομική ειδοποίηση, δεν έγινε κατάσχεση και δεν μπήκατε σε ρύθμιση. Κάθε τέτοια πράξη ξεκινά νέα πενταετία ή παγώνει τον χρόνο.
Παραγράφεται δάνειο μετά από 20 χρόνια;
Το κεφάλαιο ναι, 20 χρόνια από την καταγγελία (άρθρο 249 ΑΚ)· τόκοι και δόσεις σε 5 (άρθρο 250 ΑΚ). Αν εκδόθηκε διαταγή πληρωμής χωρίς ανακοπή, η εικοσαετία μετρά από εκείνη. Κάθε πληρωμή, ρύθμιση ή αναγνώριση ξεκινά την προθεσμία από την αρχή.
Τι διακόπτει την παραγραφή;
Από τον πιστωτή: ατομική ειδοποίηση, κατάσχεση, διαταγή πληρωμής, αγωγή, αναγγελία σε πλειστηριασμό ή πτώχευση, εγγραφή υποθήκης. Από εσάς: αίτηση ρύθμισης, οποιαδήποτε καταβολή, έγγραφη αναγνώριση. Στην ΑΑΔΕ η ρύθμιση αναστέλλει αντί να διακόπτει, αλλά και πάλι ο χρόνος δεν τρέχει.
Σβήνονται τα χρέη του θανόντος;
Όχι, περνούν στους κληρονόμους που αποδέχθηκαν, ανάλογα με τη μερίδα τους. Για να μην τα χρεωθείτε, χρειάζεται αποποίηση μέσα σε 4 μήνες από τότε που μάθατε τον θάνατο και την κλήση σας (άρθρο 1847 ΑΚ). Αν αποποιηθούν όλοι και δεν υπάρχει περιουσία, η ΑΑΔΕ μπορεί να διαγράψει την οφειλή.
Παραγράφονται τα χρέη στον δήμο;
Ναι. Ο δήμος έχει 5 χρόνια από το επόμενο έτος της γένεσης για να βεβαιώσει και 5 από τη λήξη του έτους ταμειακής βεβαίωσης για να εισπράξει (άρθρο 166Α ΚΔΚ). Η ατομική ειδοποίηση παρατείνει την προθεσμία για ίσο διάστημα. Για αδήλωτα τετραγωνικά πάει έως 10 χρόνια πίσω.
Μπορώ να ζητήσω διαγραφή χρέους από την εφορία;
Μόνο λόγω παραγραφής, με αίτηση στη ΔΟΥ, αφού τεκμηριώσετε ότι η πενταετία συμπληρώθηκε χωρίς διακοπή. Η «ανεπίδεκτη είσπραξης» είναι χαρακτηρισμός της ΑΑΔΕ, όχι διαγραφή. Κούρεμα οφειλών προς την ΑΑΔΕ υπάρχει μόνο στον εξωδικαστικό μηχανισμό και στην πτώχευση με απαλλαγή.
Θέλετε να δούμε μαζί αν η οφειλή σας έχει παραγραφεί;
Ετοιμάστε τη χρονογραμμή της οφειλής: έτος βεβαίωσης από το myAADE ή το ΚΕΑΟ, ειδοποιήσεις και παλιές ρυθμίσεις ή, για δάνειο, την καταγγελία και την τελευταία κίνηση. Στην αρχική αξιολόγηση σάς λέμε πότε συμπληρώνεται η προθεσμία και αν αξίζει να κινηθείτε. Επικοινωνήστε μαζί μας ή καλέστε στο 210 220 5901.
Το άρθρο παρέχει γενική ενημέρωση. Η εφαρμογή εξαρτάται από τα στοιχεία κάθε υπόθεσης.
Πηγές
- Κώδικας Φορολογικής Διαδικασίας, Ν. 5104/2024, άρθρο 50 «Παραγραφή είσπραξης φόρων» (taxheaven) — https://www.taxheaven.gr/law/5104/2024/arthro/50 (πενταετία, αφετηρία, διακοπή, αναστολή)
- Ν. 4270/2014, άρθρο 136 «Παραγραφή απαιτήσεων του Δημοσίου» (taxheaven) — https://www.taxheaven.gr/law/4270/2014/arthro/136 (πενταετία και κατηγορίες εικοσαετίας για μη φορολογικές απαιτήσεις)· άρθρο 138 — https://www.taxheaven.gr/law/4270/2014/arthro/138 (διακοπτικά γεγονότα)
- ΥΠΕΣ, εγκύκλιος 534 (Α.Π. 38880/4-5-2023) για το άρθρο 166Α ΚΔΚ — https://www.ypes.gr/wp-content/uploads/2023/05/eggr38880-egk534-20230504.pdf (πενταετία βεβαίωσης και είσπραξης, 10ετία για αδήλωτα τ.μ., παράταση, μεταβατική 2/3/2025)
- Ν. 4997/2022, άρθρο 6 (παραγραφή αξιώσεων e-ΕΦΚΑ, taxheaven) — https://www.taxheaven.gr/law/4997/2022/arthro/6 (δεκαετία, πενταετία από 1/1/2026)
- Αστικός Κώδικας, άρθρο 250 (taxheaven) — https://www.taxheaven.gr/law/π.δ.456/1984/arthro/250 (πενταετής παραγραφή τόκων και χρεολυσίων)
- ΑΑΔΕ, Ε.2169/2021 — https://aade.gr/sites/default/files/2021-08/e2169_2021.pdf (άρθρα 82 και 82Α ΚΕΔΕ, ανεπίδεκτες είσπραξης, διαγραφή οφειλών θανόντων χωρίς περιουσία)
- Lawspot, ποινική δίωξη για χρέη προς το Δημόσιο (Ν. 4337/2015) — https://www.lawspot.gr/nomika-nea/poiniki-dioxi-logo-mi-katavolis-hreon-pros-dimosio-egkyklios/ (όριο 100.000 €)
- ΜΠρΑθ 3878/2025 (dsanet) — https://dsanet.gr/Epikairothta/Nomologia/ΜΠρΑθ%203878.2025.htm (ΑΚ 249, 250 αρ. 15, 253, ΚΠολΔ 634 σε δάνειο χωρίς καταγγελία)
- newmoney, 27/10/2025 — https://www.newmoney.gr/roh/palmos-oikonomias/oikonomia/eforia-sto-rafi-10-dis-evro-chrei-choris-elpida-ispraxis/ (ποσό ανεπίδεκτων 36,35 δισ., μόνο για το μέγεθος)