Έλεγχος πηγών: 30 Σεπτεμβρίου 2026
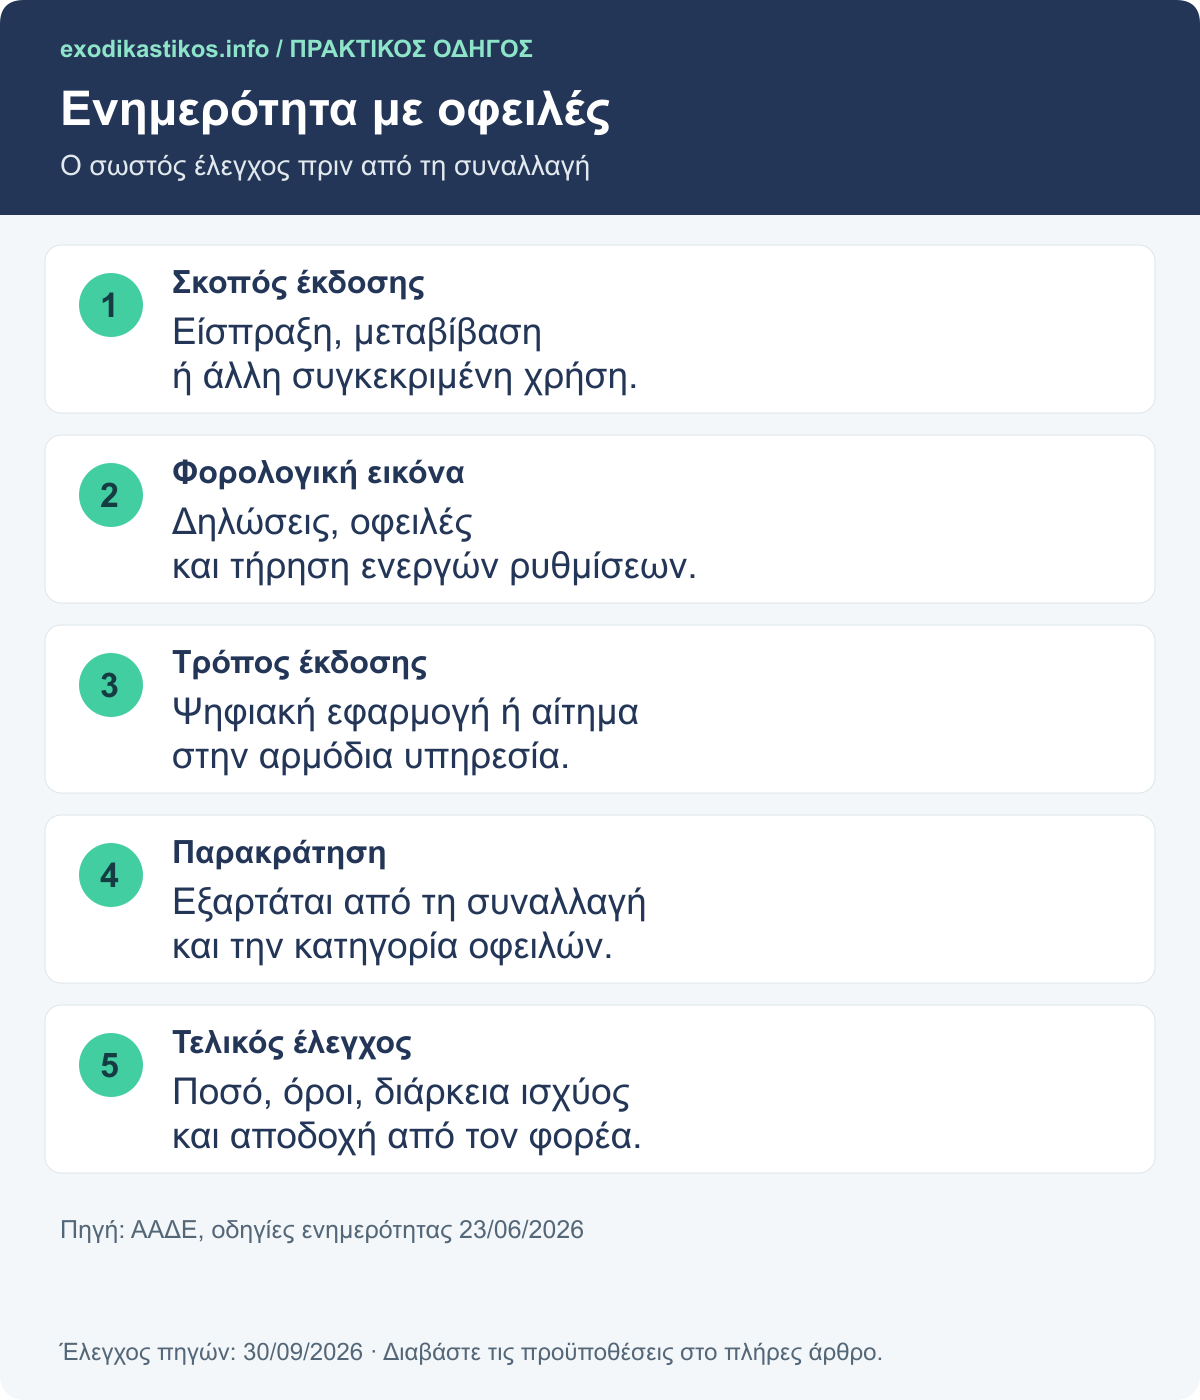
Φορολογική ενημερότητα με ρυθμισμένες οφειλές μπορεί να χορηγηθεί, αλλά δεν υπάρχει μία ενιαία απάντηση για κάθε συναλλαγή. Εξετάζονται η συνέπεια της ρύθμισης, οι δηλώσεις, τυχόν άλλες εκκρεμότητες, ο σκοπός έκδοσης και η παρακράτηση. Στον εξωδικαστικό χρειάζεται επιπλέον προσοχή στη διαδικασία έκδοσης από την αρμόδια υπηρεσία.
Οι οδηγίες της ΑΑΔΕ της 23ης Ιουνίου 2026 προβλέπουν εξαιρέσεις από την αυτόματη ψηφιακή έκδοση για συγκεκριμένες κατηγορίες ρυθμίσεων, μεταξύ των οποίων οφειλές του ν. 4738/2020. Το ότι δεν εκδίδεται αμέσως ένα αποδεικτικό στο myAADE δεν σημαίνει από μόνο του ότι χάθηκε η ρύθμιση ή ότι αποκλείεται κάθε δυνατότητα ενημερότητας.
Τι αποδεικνύει η φορολογική ενημερότητα
Το αποδεικτικό ενημερότητας εκδίδεται για συγκεκριμένη χρήση και με τους όρους που προβλέπει η φορολογική νομοθεσία. Δεν είναι γενική δήλωση ότι το πρόσωπο δεν έχει κανένα χρέος. Ένας φορολογούμενος μπορεί να έχει ρυθμισμένες οφειλές και να λάβει αποδεικτικό, ενδεχομένως με παρακράτηση ποσού από την είσπραξη ή το τίμημα μιας συναλλαγής.
Πριν αρχίσετε τη διαδικασία, ζητήστε από τον παραλήπτη να προσδιορίσει ακριβώς τι χρειάζεται. Συμμετοχή σε μια διαδικασία, είσπραξη χρημάτων και μεταβίβαση ακινήτου δεν είναι ισοδύναμες χρήσεις. Ένα αποδεικτικό που έχει εκδοθεί για διαφορετικό σκοπό μπορεί να μην εξυπηρετεί τη συναλλαγή σας, ακόμη και αν παραμένει χρονικά σε ισχύ.
Το βασικό πλαίσιο περιγράφεται στην Α.1162/2023, όπως έχει τροποποιηθεί, και στις νεότερες οδηγίες της ΑΑΔΕ. Ο πρακτικός έλεγχος πρέπει να γίνεται με τα σημερινά στοιχεία της οφειλής και της συναλλαγής. Ένα αποδεικτικό που εκδόθηκε παλαιότερα δεν εγγυάται ότι θα εκδοθεί σήμερα με τους ίδιους όρους.
Τέσσερις έλεγχοι πριν από την αίτηση
Κατάσταση ρύθμισης: επιβεβαιώστε ότι οι απαιτούμενες δόσεις έχουν πληρωθεί και πιστωθεί σωστά. Η τραπεζική εντολή πληρωμής και η ενημερωμένη εικόνα της ρύθμισης δεν εμφανίζονται πάντοτε ταυτόχρονα. Αν υπάρχει ασυμφωνία, κρατήστε το αποδεικτικό και ελέγξτε την ταυτότητα πληρωμής αντί να επαναλαμβάνετε την αίτηση χωρίς αλλαγή των δεδομένων.
Άλλες οφειλές: εξετάστε αν υπάρχουν νέα ληξιπρόθεσμα ποσά εκτός της ρύθμισης. Μια παλιά ρύθμιση μπορεί να εξυπηρετείται κανονικά ενώ μια νεότερη υποχρέωση παραμένει απλήρωτη. Σε ειδικές περιπτώσεις λαμβάνονται υπόψη και οφειλές για τις οποίες υπάρχει ευθύνη καταβολής χωρίς να είναι όλες εμφανείς ως απλές προσωπικές χρεώσεις.
Δηλώσεις: ελέγξτε τις απαιτούμενες δηλώσεις φορολογίας εισοδήματος και, όπου υπάρχει σχετική υποχρέωση, ΦΠΑ. Αν θεωρείτε ότι δεν υπήρχε υποχρέωση υποβολής, χρειάζεται η προβλεπόμενη τεκμηρίωση ή δήλωση. Δεν επιλέγουμε μια σχετική υπεύθυνη δήλωση απλώς για να περάσει η εφαρμογή στο επόμενο βήμα.
Δέσμευση χορήγησης: ένα εμπόδιο μπορεί να συνδέεται με ειδική καταχώριση που απαιτεί έλεγχο από υπηρεσία. Καταγράψτε το ακριβές μήνυμα και τον φορέα στον οποίο παραπέμπει. Η πληρωμή μιας επιπλέον δόσης δεν επιλύει αναγκαστικά ένα διαφορετικό διοικητικό ζήτημα, για αυτό προηγείται η κατανόηση της αιτίας.
Η χρήση του αποδεικτικού καθορίζει τη διαδικασία
| Σκοπός | Τι χρειάζεται να γνωρίζετε | Ποιος συντονίζεται |
|---|---|---|
| Νόμιμη χρήση εκτός είσπραξης και μεταβίβασης | Ακριβής απαιτούμενη χρήση και παραλήπτης | Φορολογούμενος και λογιστής |
| Είσπραξη χρημάτων | Φορέας πληρωμής, ποσό, τίτλος και τυχόν περιοδικότητα | Λογιστής και πληρώνων φορέας |
| Πώληση ακινήτου | Τίμημα, αντικειμενική αξία, οφειλές και παρακρατήσεις | Λογιστής και συμβολαιογράφος |
| Μεταβίβαση χωρίς τίμημα | Ειδικές προϋποθέσεις της πράξης | Αρμόδια υπηρεσία και συμβολαιογράφος |
Η μεταβίβαση χωρίς τίμημα, όπως μια γονική παροχή, δεν αντιμετωπίζεται μηχανικά όπως η πώληση. Στην πώληση υπάρχει τίμημα από το οποίο μπορεί να γίνει παρακράτηση. Όταν δεν υπάρχει εισπραττόμενο ποσό, η εξέταση των προϋποθέσεων είναι διαφορετική. Για αυτό ζητήστε έλεγχο πριν οριστικοποιηθεί ο σχεδιασμός του συμβολαίου.
Επίσης, ο φορέας που καταβάλλει χρήματα έχει σημασία. Οι κανόνες για την Κεντρική Διοίκηση περιλαμβάνουν και τον έλεγχο συμψηφισμού, ενώ άλλες περιπτώσεις είσπραξης ακολουθούν τη σχετική παρακράτηση. Η γενική πληροφορία «θα πληρωθώ από το Δημόσιο» χρειάζεται να γίνει συγκεκριμένη πριν υπολογιστεί το διαθέσιμο ποσό.
Τι αλλάζει όταν οι οφειλές είναι στον εξωδικαστικό
Στις συχνές ερωτήσεις της ΑΑΔΕ, έκδοση 2.0 της 23/06/2026, αναφέρονται περιπτώσεις στις οποίες δεν χορηγείται αυτοματοποιημένα ψηφιακό αποδεικτικό λόγω του είδους της ρύθμισης. Περιλαμβάνονται οφειλές που έχουν υπαχθεί στον ν. 4738/2020, καθώς και άλλες ειδικές ή δικαστικές ρυθμίσεις. Χρειάζεται έλεγχος της ακριβούς κατηγορίας.
Η πρακτική συνέχεια είναι επικοινωνία και αίτημα προς την αρμόδια φορολογική υπηρεσία, με τη διαδικασία και τα δικαιολογητικά που αντιστοιχούν στην υπόθεση. Μέσω «Τα Αιτήματά μου» μπορείτε να υποβάλετε το σχετικό αίτημα στην κατάλληλη υπηρεσία, αντί να περιμένετε ότι μια επανάληψη της ίδιας αυτόματης αίτησης θα παρακάμψει την εξαίρεση.
Συγκεντρώστε τη σύμβαση αναδιάρθρωσης, την κατάσταση πληρωμών και τα στοιχεία της συναλλαγής. Αν εμπλέκονται οφειλές από αλληλέγγυα ευθύνη ή κληρονομική διαδοχή, σημειώστε το ρητά. Η αρμόδια υπηρεσία πρέπει να έχει τις πληροφορίες που εξηγούν γιατί ο φάκελος δεν είναι μια συνηθισμένη περίπτωση απλής ρύθμισης στο προσωπικό ΑΦΜ.
Μην παρουσιάζετε το μήνυμα αδυναμίας ψηφιακής έκδοσης στον αντισυμβαλλόμενο ως οριστική απαγόρευση συναλλαγής πριν ελεγχθεί η αιτία. Εξηγήστε ότι εκκρεμεί η προβλεπόμενη εξέταση από υπηρεσία. Παράλληλα, μην δεσμεύεστε για συγκεκριμένη ημερομηνία έκδοσης χωρίς να γνωρίζετε τις ελλείψεις και την κατάσταση του αιτήματος.
Γιατί μπορεί να υπάρχει παρακράτηση ενώ πληρώνετε κανονικά
Η παρακράτηση είναι όρος χορήγησης για συγκεκριμένες συναλλαγές και δεν σημαίνει υποχρεωτικά ότι η ρύθμιση έχει χαθεί. Ένα μέρος της είσπραξης κατευθύνεται στην οφειλή σύμφωνα με τους εφαρμοζόμενους κανόνες. Επομένως, ο οικονομικός προγραμματισμός πρέπει να βασίζεται στο ποσό που θα μείνει διαθέσιμο μετά την παρακράτηση, όχι μόνο στο συνολικό τιμολόγιο ή τίμημα.
Για ορισμένες εισπράξεις από φορείς του Δημοσίου εκτός Κεντρικής Διοίκησης, το πλαίσιο λαμβάνει υπόψη την πρόοδο αποπληρωμής, τη σχέση οφειλής και εισοδήματος, καθώς και την κάλυψη επόμενων δόσεων. Δεν υπάρχει ένα ποσοστό που εφαρμόζεται σε όλους. Η Ε.2089/2023 παρέχει διευκρινίσεις για τον σχετικό υπολογισμό.
Αν υπάρχει περιοδική απαίτηση από τον ίδιο φορέα, εξετάζεται η ειδική αντιμετώπισή της με τα κατάλληλα στοιχεία. Η προσδοκία ότι «πιθανόν θα συνεργαστούμε ξανά» δεν είναι ίδια με τεκμηριωμένη περιοδικότητα. Ζητήστε από τον φορέα πληρωμής να επιβεβαιώσει ποια σύμβαση ή πληροφορία χρειάζεται για τον έλεγχο.
Πριν εκδώσετε το αποδεικτικό, υπολογίστε ένα προσωρινό σενάριο ταμειακής ροής και σημειώστε ότι τελεί υπό επιβεβαίωση. Έτσι δεν δεσμεύετε όλο το αναμενόμενο έσοδο για προμηθευτές ή άλλη αγορά. Μόλις εκδοθεί το έγγραφο, χρησιμοποιήστε το πραγματικό ποσό παρακράτησης και ελέγξτε την απόδοσή του στην οφειλή.
Πώληση ακινήτου και ο κανόνας του 70%
Σε τυπική περίπτωση ρυθμισμένων ληξιπρόθεσμων οφειλών, με ενήμερη ρύθμιση και τίμημα τουλάχιστον ίσο με την αντικειμενική αξία, προβλέπεται παρακράτηση 70% του τιμήματος, μέχρι το ύψος των σχετικών οφειλών. Η τελευταία αυτή φράση είναι ουσιώδης: δεν σημαίνει ότι παρακρατείται πάντοτε το 70% ακόμη και όταν το χρέος είναι πολύ μικρότερο.
Υποθετικό παράδειγμα: τίμημα 100.000 ευρώ, αντικειμενική αξία που δεν το υπερβαίνει και σχετικές ρυθμισμένες ληξιπρόθεσμες οφειλές 20.000 ευρώ. Το 70% του τιμήματος είναι 70.000 ευρώ, αλλά ο συγκεκριμένος υπολογισμός περιορίζεται στο ύψος των 20.000 ευρώ. Το παράδειγμα προϋποθέτει ότι δεν υπάρχουν άλλες κατηγορίες οφειλών ή ειδικά εμπόδια που αλλάζουν την εξέταση.
Αυτό δεν σημαίνει ότι τα υπόλοιπα 80.000 ευρώ αποτελούν οπωσδήποτε καθαρό διαθέσιμο ποσό για τον πωλητή. Μπορεί να υπάρχουν άλλες απαιτήσεις, εξασφαλίσεις, έξοδα συναλλαγής ή διαφορετικές παρακρατήσεις. Ο συμβολαιογράφος και οι αρμόδιοι επαγγελματίες πρέπει να συντονίσουν τη συνολική κατανομή του τιμήματος πριν ληφθούν δεσμευτικές αποφάσεις.
Αν το τίμημα είναι χαμηλότερο από την αντικειμενική αξία, ο υπολογισμός έχει πρόσθετους κανόνες. Επίσης, οφειλές σε αναστολή είσπραξης δεν αντιμετωπίζονται αναγκαστικά όπως οι απλές ρυθμισμένες ληξιπρόθεσμες οφειλές. Μην χρησιμοποιείτε το παραπάνω παράδειγμα ως γενικό υπολογιστή για κάθε πώληση ή για κάθε μορφή φορολογικής εκκρεμότητας.
Αποδεικτικό ενημερότητας και βεβαίωση οφειλής δεν είναι το ίδιο
Σε ορισμένες συναλλαγές, όταν δεν συντρέχουν οι προϋποθέσεις ενημερότητας λόγω οφειλών, εξετάζεται η έκδοση βεβαίωσης οφειλής σύμφωνα με το σχετικό πλαίσιο. Πρόκειται για διαφορετικό έγγραφο με συγκεκριμένο σκοπό και τρόπο απόδοσης χρημάτων. Δεν επιλέγεται απλώς επειδή μοιάζει η ονομασία ή επειδή εκδίδεται από την ίδια διοίκηση.
Υπάρχει επίσης η ευρύτερη βεβαίωση χρηματικών οφειλών της υπηρεσίας διαχείρισης ιδιωτικού χρέους, η οποία συγκεντρώνει στοιχεία από διαφορετικούς φορείς. Αυτή βοηθά στη χαρτογράφηση χρεών, αλλά δεν αντικαθιστά αυτομάτως το φορολογικό έγγραφο που ζητά ο συμβολαιογράφος ή ο φορέας πληρωμής.
Όταν σας ζητούν «μια βεβαίωση», επιβεβαιώστε τον πλήρη τίτλο και τη χρήση της. Η διευκρίνιση αποτρέπει καθυστερήσεις την ημέρα της συναλλαγής. Αν υπάρχουν περισσότερα πρόσωπα ή διαφορετικές ιδιότητες ευθύνης, εξηγήστε τα από την αρχή, ώστε να μην εκδοθεί έγγραφο που αφορά μόνο μέρος της πραγματικής υπόθεσης.
Πώς οργανώνεται ένα πλήρες αίτημα προς την υπηρεσία
Ξεκινήστε με τον σκοπό και την προθεσμία της συναλλαγής, χωρίς να παρουσιάζετε την προσωπική προθεσμία ως υποχρέωση της υπηρεσίας για άμεση έκδοση. Αναφέρετε το είδος ρύθμισης, το μήνυμα της εφαρμογής και τα σχετικά στοιχεία. Επισυνάψτε ευανάγνωστα αρχεία με ονομασίες που δείχνουν το περιεχόμενο και την ημερομηνία τους.
- Ακριβής σκοπός έκδοσης και στοιχεία φορέα πληρωμής ή πράξης.
- Στοιχεία ενεργής ρύθμισης και πρόσφατων πληρωμών.
- Τίμημα και στοιχεία ακινήτου, όταν πρόκειται για μεταβίβαση.
- Έγγραφα που τεκμηριώνουν ειδική ιδιότητα ή ευθύνη.
- Αντίγραφο του μηνύματος που εμποδίζει την αυτόματη έκδοση.
Αν ζητηθούν συμπληρωματικά στοιχεία, απαντήστε στο ίδιο ιστορικό όπου είναι δυνατό. Κρατήστε τον αριθμό αιτήματος και μια σύντομη λίστα των εγγράφων που υποβλήθηκαν. Οι διαδοχικές νέες αιτήσεις χωρίς αναφορά στην προηγούμενη επικοινωνία μπορούν να δυσκολέψουν τον συντονισμό και δεν εξασφαλίζουν ταχύτερη επίλυση.
Ειδικές περιπτώσεις που χρειάζονται προσεκτική εξέταση
Η αλληλέγγυα ευθύνη για οφειλές νομικού προσώπου, η κληρονομική διαδοχή και οι δικαστικές αναστολές μπορεί να αλλάζουν τον τρόπο χορήγησης και παρακράτησης. Η Ε.2028/2026 της ΑΑΔΕ περιλαμβάνει νεότερες διευκρινίσεις για ειδικές περιπτώσεις. Δεν είναι ασφαλές να εφαρμοστεί ένας απλός κανόνας που αφορά αποκλειστικά προσωπικό, ρυθμισμένο χρέος.
Πριν από συναλλαγή ακινήτου, ενημερώστε αν έχετε διατελέσει διοικητής, διαχειριστής ή άλλο πρόσωπο με πιθανή ευθύνη για εταιρικές οφειλές. Η πληροφορία δεν σημαίνει ότι όλες οι εταιρικές οφειλές θα ληφθούν υποχρεωτικά υπόψη με τον ίδιο τρόπο. Επιτρέπει όμως να εξεταστούν εγκαίρως οι ειδικές προϋποθέσεις και τα αποδεικτικά που ενδέχεται να χρειαστούν.
Αν υπάρχει δικαστική απόφαση, δώστε ολόκληρο το ισχύον κείμενο μαζί με τα στοιχεία που αποδεικνύουν την εφαρμογή του. Μια προφορική περίληψη «έχω αναστολή» δεν αρκεί για να προσδιοριστούν οι οφειλές, η διάρκεια και οι συνέπειες. Το ζητούμενο είναι να γνωρίζει η υπηρεσία ακριβώς ποια πράξη επηρεάζει τη χορήγηση.
Τι ελέγχετε μετά την έκδοση
Διαβάστε το αποδεικτικό πριν το αποστείλετε. Επιβεβαιώστε τον σκοπό, τα στοιχεία του προσώπου, τη διάρκεια ισχύος και κάθε όρο παρακράτησης. Η επιτυχής λήψη ενός αρχείου PDF δεν αρκεί για να θεωρηθεί κατάλληλο για οποιαδήποτε συναλλαγή. Στείλτε το στον αρμόδιο παραλήπτη εγκαίρως για έλεγχο.
Μετά την πληρωμή ή τη μεταβίβαση, ζητήστε το αποδεικτικό απόδοσης της παρακράτησης και ελέγξτε την ενημέρωση της οφειλής. Μην μειώνετε αυθαίρετα τις επόμενες δόσεις επειδή παρακρατήθηκε ένα ποσό. Η κατανομή του πρέπει να επιβεβαιωθεί στη σχετική εικόνα της ρύθμισης, ώστε να μην δημιουργηθεί νέα καθυστέρηση από λανθασμένη υπόθεση.
Προετοιμασία πριν οριστεί ημερομηνία συμβολαίου
Σε μια πώληση, ο έλεγχος ενημερότητας καλό είναι να ξεκινά όταν υπάρχουν αξιόπιστα στοιχεία για το τίμημα και το ακίνητο, όχι την τελευταία εργάσιμη πριν από την υπογραφή. Ζητήστε αρχικά να επιβεβαιωθούν οι φορολογικές εκκρεμότητες και η διαδρομή έκδοσης. Η προετοιμασία δεν σημαίνει ότι εκδίδετε πολύ νωρίς ένα έγγραφο που μπορεί να λήξει πριν χρησιμοποιηθεί.
Κρατήστε ένα κοινό σημείωμα με τον συμβολαιογράφο και τον λογιστή: σκοπός πράξης, συμφωνημένο τίμημα, αντικειμενική αξία, εκτιμώμενες παρακρατήσεις και ανοικτά ζητήματα. Αν μεταβληθεί κάποιο ουσιώδες στοιχείο, ενημερώστε και τους δύο. Μια αλλαγή στην τιμή ή στον τρόπο καταβολής μπορεί να απαιτεί νέο έλεγχο, ακόμη και αν όλα τα προσωπικά στοιχεία παραμένουν ίδια.
Μην δεσμεύετε την προσδοκώμενη καθαρή είσπραξη για άλλη αγορά πριν επιβεβαιωθούν οι κρατήσεις. Αν υπάρχει στεγαστικό δάνειο ή άλλη εξασφάλιση στο ακίνητο, η φορολογική παρακράτηση είναι μόνο ένα μέρος της συνολικής κατανομής. Η ολοκληρωμένη εικόνα επιτρέπει να συζητηθούν έγκαιρα οι δυνατότητες της συναλλαγής και να αποφευχθούν υποσχέσεις που δεν μπορούν να τηρηθούν.
Μετά την ολοκλήρωση, αρχειοθετήστε μαζί το αποδεικτικό ενημερότητας, τα στοιχεία της πράξης και την απόδοση της παρακράτησης. Ο ενιαίος αυτός φάκελος διευκολύνει την επαλήθευση ότι το σωστό ποσό πιστώθηκε στη σωστή οφειλή. Αν η εικόνα δεν έχει ενημερωθεί, έχετε αμέσως τα αναγκαία στοιχεία για συγκεκριμένο αίτημα ελέγχου.
Συχνές ερωτήσεις
Η κανονική πληρωμή της δόσης αρκεί για ενημερότητα;
Είναι σημαντικό στοιχείο, αλλά εξετάζονται και άλλες προϋποθέσεις, όπως δηλώσεις, νέες οφειλές, δεσμεύσεις και σκοπός έκδοσης. Ελέγξτε ολόκληρη τη φορολογική εικόνα πριν αποδώσετε το πρόβλημα στη ρύθμιση.
Πρέπει να εξοφλήσω όλο το χρέος για να πουλήσω ακίνητο;
Δεν υπάρχει μία απάντηση για όλους. Εξετάζεται η δυνατότητα ενημερότητας ή βεβαίωσης οφειλής και ο τρόπος παρακράτησης, μαζί με τα στοιχεία της πώλησης. Ο έλεγχος πρέπει να προηγείται δεσμεύσεων για το καθαρό ποσό που θα εισπράξετε.
Πώς συνδέεται η ενημερότητα με την επιλογή ρύθμισης;
Η μελλοντική ανάγκη είσπραξης ή μεταβίβασης είναι χρήσιμο να συζητείται κατά την αξιολόγηση των επιλογών. Ο οδηγός εξωδικαστικός ή άλλη ρύθμιση δίνει το γενικό πλαίσιο σύγκρισης. Η καταλληλότητα κρίνεται με βάση το σύνολο των υποχρεώσεων και όχι μόνο την ταχύτητα έκδοσης ενός εγγράφου.
Οργανώστε τον δικό σας φάκελο
Συζητήστε τα πραγματικά στοιχεία των οφειλών σας και τις εκκρεμότητες που χρειάζονται έλεγχο πριν από την επόμενη ενέργεια.
Επικοινωνήστε μαζί μας210 220 5901Σύνταξη: ομάδα exodikastikos.info. Το άρθρο παρέχει γενική ενημέρωση βάσει των πηγών που ελέγχθηκαν στις 30/09/2026. Η εφαρμογή εξαρτάται από τα στοιχεία κάθε υπόθεσης και το ισχύον πλαίσιο. Η κεντρική εικόνα είναι παραγόμενη συντακτική εικονογράφηση.