Έλεγχος πηγών: 30 Σεπτεμβρίου 2026
Στον εξωδικαστικό, ο σύζυγος, ο συνοφειλέτης και ο εγγυητής δεν έχουν τον ίδιο ρόλο. Άλλο είναι η συναίνεση για άντληση οικονομικών στοιχείων, άλλο η συμμετοχή ενός προσώπου που ευθύνεται για συγκεκριμένο δάνειο και άλλο η αποδοχή των όρων μιας σύμβασης ρύθμισης.
Ελέγξτε ποια αίτηση ανοίγετε, με ποια ιδιότητα εμφανίζεστε και ποια ακριβώς ενέργεια σας ζητείται. Η οικογενειακή σχέση δεν αρκεί για να περιγράψει τη συμβατική ευθύνη. Ένα πρόσωπο μπορεί να είναι ταυτόχρονα σύζυγος και συνοφειλέτης, οπότε απαιτείται έλεγχος και των δύο ιδιοτήτων.
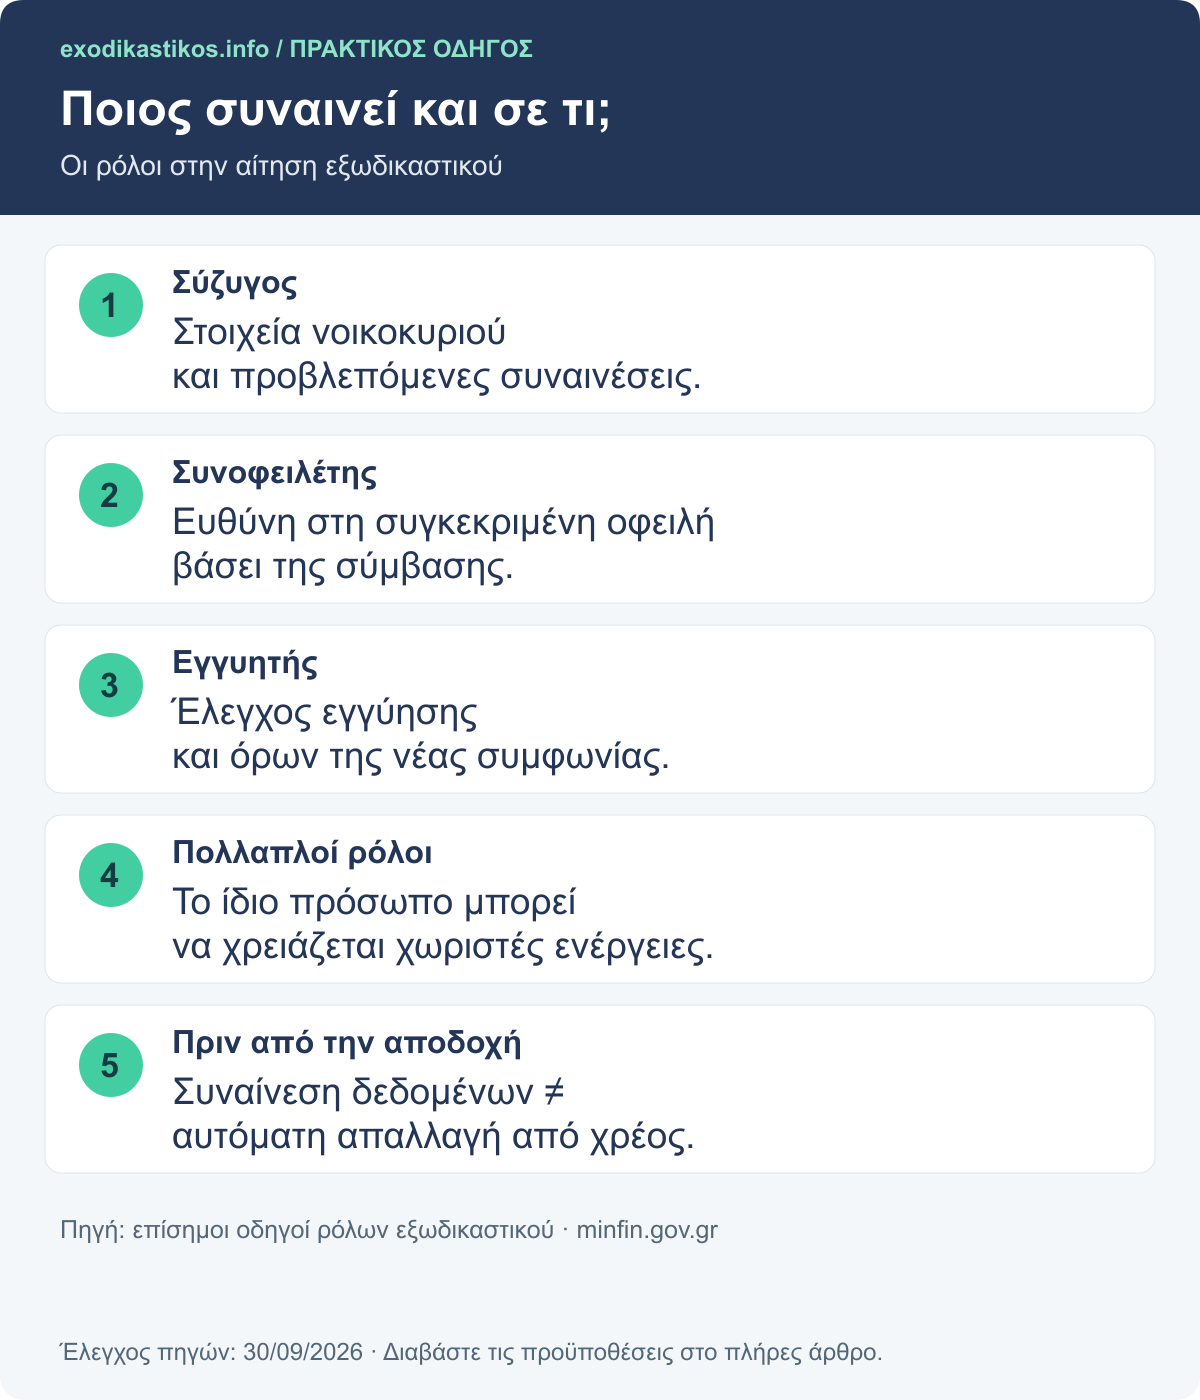
Ποιος είναι ποιος στην αίτηση εξωδικαστικού
Ο αιτών είναι το πρόσωπο για το οποίο δημιουργείται η αίτηση. Ο σύζυγος συνδέεται με τα οικονομικά δεδομένα του νοικοκυριού. Ο συνοφειλέτης εμφανίζεται σε οφειλή με δική του συμβατική ή άλλη νόμιμη υποχρέωση. Ο εγγυητής έχει αναλάβει ευθύνη με συγκεκριμένη εγγύηση, το περιεχόμενο της οποίας πρέπει να διαβαστεί στα έγγραφα του δανείου.
Οι περιγραφές αυτές βοηθούν στον πρώτο προσανατολισμό, αλλά δεν αντικαθιστούν την εξέταση της σύμβασης. Σε έναν οικογενειακό φάκελο μπορεί να χρησιμοποιείται η φράση «το δάνειο του συζύγου», ενώ έχουν υπογράψει και οι δύο. Σε άλλον, η κατοικία μπορεί να είναι κοινή, αλλά η δανειακή υποχρέωση και τα εμπράγματα δικαιώματα να ακολουθούν διαφορετική κατανομή. Χρειάζονται τα πραγματικά έγγραφα.
Το Υπουργείο δημοσιεύει διαφορετικούς οδηγούς χρήσης για αιτούντα, σύζυγο ή εξαρτώμενο μέλος και συνοφειλέτη ή εγγυητή. Αυτή η διάκριση στην επίσημη σελίδα του εξωδικαστικού μηχανισμού δείχνει γιατί δεν αρκεί να ακολουθούν όλοι τις ίδιες οδηγίες εισόδου. Οι οθόνες μπορεί να εξελίσσονται, αλλά η ανάγκη επιλογής του σωστού ρόλου παραμένει ουσιαστική.
| Ιδιότητα | Βασικό ερώτημα | Έγγραφο αναφοράς |
|---|---|---|
| Σύζυγος | Ποια στοιχεία νοικοκυριού και ποιες συναινέσεις ζητούνται; | Φορολογικά στοιχεία και αίτηση |
| Συνοφειλέτης | Σε ποιες συμβάσεις υπάρχει προσωπική υποχρέωση; | Σύμβαση δανείου και μεταγενέστερες τροποποιήσεις |
| Εγγυητής | Ποια ευθύνη καλύπτει η εγγύηση και τι αλλάζει με τη ρύθμιση; | Εγγύηση και σχέδιο νέας συμφωνίας |
| Πρόσωπο με δύο ρόλους | Έχουν ελεγχθεί χωριστά όλες οι ιδιότητες; | Συνδυασμός των παραπάνω |
Τι σημαίνει συναίνεση για την άντληση στοιχείων
Η ηλεκτρονική διαδικασία βασίζεται σε οικονομικές πληροφορίες που αντλούνται από αρμόδιους φορείς. Η συναίνεση για τις προβλεπόμενες διασταυρώσεις και την άρση απορρήτου επιτρέπει την επεξεργασία αυτών των δεδομένων στο πλαίσιο της αίτησης. Δεν είναι σωστό να περιγράφεται αόριστα ως «ένα τυπικό κλικ», επειδή αφορά προσωπικές οικονομικές πληροφορίες.
Πριν από τη συναίνεση, διαβάστε το πλήρες κείμενο που εμφανίζεται και ελέγξτε ότι η αίτηση αφορά το σωστό πρόσωπο. Καταγράψτε τον αριθμό της αίτησης και την ιδιότητα με την οποία εισέρχεστε. Αν λάβετε έναν σύνδεσμο από τρίτο πρόσωπο, προτιμήστε την πρόσβαση μέσα από την επίσημη υπηρεσία και επιβεβαιώστε ότι βρίσκεστε στο σωστό περιβάλλον.
Η συναίνεση για δεδομένα δεν πρέπει να συγχέεται με την υπογραφή νέας εγγύησης ή την αποδοχή συγκεκριμένης πρότασης αποπληρωμής. Κάθε ενέργεια έχει το δικό της κείμενο και τις δικές της συνέπειες. Εάν ένα έγγραφο περιλαμβάνει αναγνώριση οφειλής, παραίτηση από δικαιώματα ή νέους συμβατικούς όρους, απαιτείται εξέταση του ίδιου του εγγράφου και όχι συμπέρασμα από την ονομασία του κουμπιού.
Χρήσιμη πρακτική είναι να διατηρείτε αντίγραφο της ενημέρωσης που διαβάσατε και του αποδεικτικού ολοκλήρωσης, όπου διατίθενται. Έτσι, όταν προκύπτει ερώτημα, συζητάτε πάνω σε συγκεκριμένο κείμενο. Η ανάμνηση ότι «είχαμε συμφωνήσει κάποια στιγμή» δεν βοηθά να εντοπιστεί αν εκκρεμεί διαφορετική συναίνεση ή μεταγενέστερη πράξη.
Τι χρειάζεται να γνωρίζει ο σύζυγος
Ο σύζυγος συχνά αναρωτιέται γιατί ζητούνται τα στοιχεία του αφού το χρέος εμφανίζεται στο όνομα του άλλου. Η αξιολόγηση της οικονομικής κατάστασης μπορεί να περιλαμβάνει στοιχεία του νοικοκυριού. Αυτός ο πληροφοριακός ρόλος πρέπει να ξεχωρίζει από το ερώτημα αν ο ίδιος έχει υπογράψει δάνειο, εγγύηση ή άλλη δέσμευση που θεμελιώνει δική του ευθύνη.
Ο γάμος από μόνος του δεν είναι επαρκής περιγραφή μιας δανειακής υποχρέωσης. Αντίστοιχα, το γεγονός ότι οι δηλώσεις υποβάλλονται χωριστά δεν επιτρέπει να υποθέσουμε ότι δεν χρειάζεται καμία ενέργεια στην πλατφόρμα. Η οικογενειακή, φορολογική και συμβατική εικόνα πρέπει να εξεταστούν χωριστά και έπειτα να συνδεθούν με τις απαιτήσεις της συγκεκριμένης αίτησης.
Ελέγξτε αν τα στοιχεία οικογενειακής κατάστασης είναι ενημερωμένα. Πρόσφατος γάμος, διάσταση, διαζύγιο ή μεταβολή στα εξαρτώμενα μέλη μπορεί να δημιουργήσει ασυμφωνία μεταξύ πραγματικής κατάστασης και μητρώων. Η διόρθωση πρέπει να γίνει στην αρμόδια πηγή, με τα απαιτούμενα αποδεικτικά, ώστε να μην στηρίζεται ο φάκελος σε αντιφατικές δηλώσεις.
Εάν ο σύζυγος έχει και δικά του χρέη, η συμμετοχή ως μέλος του νοικοκυριού δεν σημαίνει αυτομάτως ότι ρυθμίζονται όλα μαζί. Χρειάζεται ξεχωριστή χαρτογράφηση των υποχρεώσεών του και έλεγχος του πεδίου της αίτησης. Μια συνολική οικογενειακή συζήτηση είναι χρήσιμη, αλλά δεν υποκαθιστά τον ατομικό έλεγχο οφειλών και συμβάσεων για κάθε πρόσωπο.
Τι ελέγχει ο συνοφειλέτης πριν συμμετάσχει
Ο συνοφειλέτης ξεκινά από τις συμβάσεις στις οποίες εμφανίζεται και από την τρέχουσα εικόνα κάθε οφειλής. Συγκεντρώνει την αρχική σύμβαση, τυχόν πρόσθετες πράξεις, προηγούμενες ρυθμίσεις και πρόσφατη ενημέρωση υπολοίπου. Εάν έχει μεσολαβήσει μεταβίβαση του δανείου, χρειάζεται επίσης σαφής προσδιορισμός του σημερινού διαχειριστή και της σχετικής απαίτησης.
Η συμμετοχή του δεν πρέπει να γίνει με μοναδικό κριτήριο ότι «βοηθά την αίτηση του άλλου». Πρέπει να γνωρίζει αν η προτεινόμενη λύση καλύπτει τη δική του ευθύνη, ποιες πληρωμές αναλαμβάνει ο καθένας και τι συμβαίνει σε περίπτωση αθέτησης. Αυτά κρίνονται από τη σύμβαση ρύθμισης και το εφαρμοζόμενο πλαίσιο, όχι από μια προφορική οικογενειακή συμφωνία.
Ιδιαίτερη προσοχή χρειάζεται όταν ο συνοφειλέτης έχει διαφορετική οικονομική δυνατότητα από τον αιτούντα. Ένα πρόσωπο μπορεί να έχει σταθερό μισθό, ενώ το άλλο εποχικά έσοδα. Η σωστή αποτύπωση αυτής της διαφοράς επιτρέπει ουσιαστική εξέταση της πρότασης. Δεν είναι χρήσιμο να δηλώνεται ένας κοινός πρόχειρος προϋπολογισμός που κρύβει τις πραγματικές υποχρεώσεις του καθενός.
Για ακίνητα που συνδέονται με περισσότερα πρόσωπα, αντιπαραβάλετε ποσοστά κυριότητας και στοιχεία της εξασφάλισης. Η ίδια διεύθυνση δεν σημαίνει ότι πρόκειται για ταυτόσημο δικαίωμα. Ένας πίνακας με ιδιοκτήτη, ποσοστό, είδος δικαιώματος και δάνειο που συνδέεται με το ακίνητο διευκολύνει την αποφυγή διπλών ή λανθασμένων καταχωρίσεων.
Τι πρέπει να προσέξει ο εγγυητής
Ο εγγυητής χρειάζεται να διαβάσει το κείμενο της εγγύησης, ακόμη και αν η υπογραφή έγινε πριν από πολλά χρόνια για οικογενειακή ή επαγγελματική διευκόλυνση. Το ότι δεν έλαβε ο ίδιος τα χρήματα δεν σημαίνει ότι δεν υπάρχει ευθύνη. Αντίστοιχα, δεν πρέπει να θεωρείται δεδομένο ότι κάθε ρύθμιση του πρωτοφειλέτη τον απαλλάσσει πλήρως.
Ζητήστε να προσδιοριστεί εγγράφως πώς αντιμετωπίζεται η εγγύηση στη νέα συμφωνία. Εξετάστε αν διατηρείται, αν περιορίζεται, υπό ποιες προϋποθέσεις και για ποιες απαιτήσεις. Η γενική φράση «ρυθμίστηκε το δάνειο» δεν απαντά σε αυτά τα ερωτήματα. Εάν υπάρχουν διαφορετικές εγγυήσεις ή πρόσθετες εξασφαλίσεις, χρειάζεται αντιστοίχιση κάθε μίας με τη συγκεκριμένη πρόταση.
Η οικονομική κατάσταση του εγγυητή πρέπει επίσης να αποτυπώνεται με ακρίβεια όταν ζητείται. Δικά του δάνεια, οικογενειακές δαπάνες ή άλλες εγγυήσεις μπορεί να είναι ουσιώδη στοιχεία. Ένας φάκελος που δείχνει μόνο το εισόδημα και παραλείπει τεκμηριωμένες υποχρεώσεις μπορεί να δημιουργήσει ελλιπή εικόνα της πραγματικής δυνατότητας πληρωμής.
Όταν υπάρχουν ήδη δικαστικά έγγραφα ή ενέργειες αναγκαστικής εκτέλεσης εναντίον του εγγυητή, αυτές παρακολουθούνται χωριστά. Δεν αναμένετε την εξέλιξη της ηλεκτρονικής αίτησης για να εξετάσετε μια συγκεκριμένη προθεσμία άμυνας. Η τεχνική συμμετοχή στην πλατφόρμα και η νομική αξιολόγηση μιας κοινοποιημένης πράξης είναι διαφορετικές εργασίες που μπορεί να χρειάζονται παράλληλη προσοχή.
Μια ασφαλής σειρά ενεργειών για όλα τα εμπλεκόμενα πρόσωπα
Πρώτα δημιουργήστε έναν πίνακα προσώπων και οφειλών. Για κάθε πρόσωπο σημειώστε την ιδιότητα, τις συμβάσεις που το αφορούν και την ενέργεια που εκκρεμεί. Αποφύγετε την αόριστη σημείωση «περιμένουμε την οικογένεια». Η συγκεκριμένη καταγραφή δείχνει ποιος πρέπει να εισέλθει, ποιος χρειάζεται έγγραφο και ποιος αναμένει διευκρίνιση από τον πιστωτή.
- Ταυτοποιήστε κάθε σύμβαση με αριθμό, πιστωτή και σημερινό διαχειριστή.
- Σημειώστε ξεχωριστά αιτούντα, σύζυγο, συνοφειλέτη και εγγυητή.
- Ελέγξτε ποια πρόσωπα εμφανίζονται με περισσότερες από μία ιδιότητες.
- Ολοκληρώστε τις προβλεπόμενες ενέργειες με προσωπική πρόσβαση ή νόμιμη εξουσιοδότηση.
- Αντιπαραβάλετε τα αντλημένα στοιχεία με τα επίσημα έγγραφα.
- Πριν από αποδοχή πρότασης, διαβάστε πώς επηρεάζεται κάθε εμπλεκόμενος.
Κρατήστε κοινό ημερολόγιο ενεργειών, χωρίς να αποθηκεύετε προσωπικούς κωδικούς σε αυτό. Η ημερομηνία συναίνεσης, ο αριθμός αιτήματος υποστήριξης και η εκκρεμότητα ενός εγγράφου αρκούν για τον συντονισμό. Πλήρεις φορολογικές δηλώσεις και τραπεζικές κινήσεις δεν χρειάζεται να μοιράζονται με κάθε συγγενή που συμμετέχει στη συζήτηση.
Εάν αναλάβει σύμβουλος, διευκρινίστε από την αρχή ποιον εκπροσωπεί και ποιο είναι το αντικείμενο της ανάθεσης. Διαφορετικά συμφέροντα μεταξύ οφειλέτη και εγγυητή μπορεί να απαιτούν χωριστή συμβουλή. Η καλή συνεργασία προϋποθέτει καθαρούς ρόλους και ενημέρωση, όχι την υπόθεση ότι μία κοινή συνάντηση καλύπτει αυτομάτως όλες τις προσωπικές ανάγκες.
Όταν η αίτηση καθυστερεί λόγω συναίνεσης ή λάθους στοιχείου
Μια ένδειξη εκκρεμότητας δεν αποκαλύπτει πάντοτε την αιτία. Μπορεί να λείπει ενέργεια συγκεκριμένου προσώπου, να έχει χρησιμοποιηθεί διαφορετικός ρόλος εισόδου ή να υπάρχει ασυμφωνία στα στοιχεία. Πριν επαναλάβετε την αίτηση, καταγράψτε το μήνυμα της πλατφόρμας και το στάδιο στο οποίο εμφανίζεται. Έτσι η υποστήριξη μπορεί να εξετάσει συγκεκριμένο ζήτημα.
Αν κάποιος δεν συναινεί, δεν χρησιμοποιείτε τους κωδικούς του χωρίς άδεια και δεν δηλώνετε ότι ολοκλήρωσε ενέργεια που δεν έκανε. Χρειάζεται να εξηγηθεί ο ακριβής σκοπός της συναίνεσης και να εξεταστούν οι συνέπειες της εκκρεμότητας για τη συγκεκριμένη αίτηση. Δεν υπάρχει μία ασφαλής, γενική απάντηση ότι κάθε άρνηση είτε δεν επηρεάζει τίποτα είτε οδηγεί πάντοτε στο ίδιο αποτέλεσμα.
Εάν το πρόβλημα αφορά το ποσό του δανείου, ακολουθήστε ξεχωριστό έλεγχο αντιπαραβολής. Ο οδηγός λάθος ποσό οφειλής στον εξωδικαστικό εξηγεί πώς οργανώνονται οι ημερομηνίες, οι πληρωμές και το αίτημα διόρθωσης. Η εκκρεμότητα ποσού δεν λύνεται με αλλαγή της ιδιότητας του προσώπου που συμμετέχει.
Τρία παραδείγματα που ξεκαθαρίζουν τη διαφορά
Σύζυγος χωρίς υπογραφή στο δάνειο: ζητείται να συμμετάσχει για τα στοιχεία του νοικοκυριού. Η σωστή προετοιμασία είναι να διαβάσει τη συναίνεση και να επιβεβαιωθεί ότι πράγματι δεν έχει άλλη συμβατική ιδιότητα. Δεν παρουσιάζουμε τη συμμετοχή αυτή ως νέα εγγύηση, ούτε αποκλείουμε τον έλεγχο παλαιότερων εγγράφων επειδή το δάνειο αποκαλείται οικογενειακά «προσωπικό».
Σύζυγος που είναι και συνοφειλέτης: η μία ιδιότητα αφορά το νοικοκυριό και η άλλη τη συγκεκριμένη οφειλή. Ο φάκελος πρέπει να αποτυπώνει και τις δύο. Πριν ολοκληρωθεί η διαδικασία, ελέγχεται η κάλυψη της συμβατικής ευθύνης στη νέα συμφωνία και δεν αρκεί η ένδειξη ότι έχει δοθεί μία συναίνεση ως συζύγου.
Γονέας ως εγγυητής: ο αιτών λαμβάνει πρόταση ρύθμισης και θεωρεί ότι ο γονέας απαλλάσσεται. Η ασφαλής προσέγγιση είναι να εξεταστεί η σχετική πρόβλεψη της σύμβασης πριν δοθεί τέτοια διαβεβαίωση. Αν δεν προκύπτει καθαρά η μεταχείριση της εγγύησης, ζητείται συγκεκριμένη γραπτή διευκρίνιση, με αναφορά στη σύμβαση και στον εγγυητή.
Τα παραδείγματα είναι υποθετικά και δεν περιγράφουν πελάτες. Σκοπός τους είναι να δείξουν ποιο έγγραφο απαντά σε κάθε ερώτημα. Η ομοιότητα οικογενειακών σχέσεων δεν σημαίνει ότι δύο διαφορετικές συμβάσεις παράγουν τις ίδιες συνέπειες ή ότι μια λύση μπορεί να αντιγραφεί χωρίς έλεγχο.
Πώς μοιράζονται οι πρακτικές ευθύνες μετά τη συμφωνία
Ακόμη και όταν η σύμβαση είναι σαφής, η καθημερινή παρακολούθηση μπορεί να δημιουργήσει προβλήματα. Συμφωνήστε ποιος ελέγχει τις ημερομηνίες πληρωμής, ποιος αποθηκεύει τα αποδεικτικά και πώς ενημερώνονται τα υπόλοιπα πρόσωπα για μια καθυστέρηση. Η εσωτερική αυτή οργάνωση δεν αλλάζει τη συμβατική ευθύνη, αλλά μειώνει τον κίνδυνο να θεωρεί ο ένας ότι έχει πληρώσει ο άλλος.
Κρατήστε διαφορετική καταγραφή για κάθε πιστωτή και κωδικό πληρωμής. Όταν καταβάλλει χρήματα άλλο μέλος της οικογένειας, σημειώστε σε ποια ακριβώς υποχρέωση αντιστοιχούν. Μια τραπεζική μεταφορά μεταξύ συγγενών δεν αποδεικνύει από μόνη της ότι η δόση πιστώθηκε στον σωστό πιστωτή. Χρειάζεται και το αποδεικτικό της τελικής πληρωμής.
Αν αλλάξει το εισόδημα ενός εμπλεκομένου, ενημερώστε έγκαιρα όσους πρέπει να αξιολογήσουν τις συνέπειες. Απώλεια εργασίας, ασθένεια ή διαφορετική οικογενειακή κατάσταση μπορεί να επηρεάζει την πρακτική τήρηση της συμφωνίας. Μην αντικαθιστάτε τους γραπτούς όρους με μια ανεπίσημη συμφωνία που δεν έχει γίνει αποδεκτή από τον πιστωτή.
Τέλος, φυλάξτε την πλήρη υπογεγραμμένη σύμβαση και όχι μόνο τη σελίδα με τη δόση. Οι όροι για εγγυήσεις, καθυστερήσεις, ενημερώσεις και καταγγελία συχνά βρίσκονται σε άλλα σημεία. Η δυνατότητα άμεσης πρόσβασης σε αυτά επιτρέπει σε κάθε πρόσωπο να κατανοεί τις υποχρεώσεις του χωρίς να εξαρτάται από τη μνήμη ή τη διαθεσιμότητα ενός συγγενή.
Αν εξετάζετε ξεχωριστή συνεννόηση με τράπεζα ή servicer, δείτε και τη διαδικασία του Κώδικα Δεοντολογίας και αξιολόγησης πρότασης. Η συμμετοχή σε διαφορετική διαδικασία δεν καταργεί τον έλεγχο της εγγύησης και της ευθύνης κάθε προσώπου.
Συχνές ερωτήσεις πριν από την αποδοχή πρότασης
Μπορεί ένας άνθρωπος να ολοκληρώσει τα πάντα για όλους;
Μόνο μέσα στο πλαίσιο των νόμιμων εξουσιοδοτήσεων και των δυνατοτήτων που προβλέπει η υπηρεσία. Οι προσωπικές συναινέσεις και οι συμβατικές αποφάσεις δεν πρέπει να παρακάμπτονται. Ο συντονιστής μπορεί να οργανώνει τον φάκελο, αλλά χρειάζεται σαφής καταγραφή του ποιος εγκρίνει κάθε ουσιαστική ενέργεια.
Η ρύθμιση του αιτούντος καλύπτει όλα τα χρέη του εγγυητή;
Δεν το θεωρούμε δεδομένο. Ελέγχουμε ποιες απαιτήσεις περιλαμβάνονται, με ποια ιδιότητα συμμετέχει ο εγγυητής και τι ορίζει η τελική σύμβαση. Δικές του, ανεξάρτητες οφειλές χρειάζονται χωριστή χαρτογράφηση και ενδεχομένως διαφορετική διαδικασία αντιμετώπισης.
Τι παίρνουμε μαζί στην πρώτη συνάντηση;
Τις συμβάσεις και τροποποιήσεις, τις πρόσφατες ενημερώσεις οφειλών, τον αριθμό της αίτησης, τον πίνακα προσώπων και τα μηνύματα εκκρεμότητας. Προσθέστε τυχόν δικαστικά έγγραφα με τις ημερομηνίες κοινοποίησης. Ο γενικός οδηγός για τα δικαιολογητικά εξωδικαστικού βοηθά στη συγκέντρωση του υπόλοιπου φακέλου.
Ποια ερώτηση δεν πρέπει να μείνει αναπάντητη;
«Τι ακριβώς αλλάζει για εμένα αν υπογραφεί αυτή η πρόταση;» Η απάντηση πρέπει να αναφέρεται στις δικές σας οφειλές, εγγυήσεις, εξασφαλίσεις και υποχρεώσεις. Μόνο τότε η συμμετοχή είναι ουσιαστικά ενημερωμένη και η οικογένεια μπορεί να οργανώσει έναν ρεαλιστικό τρόπο παρακολούθησης των πληρωμών.
Οργανώστε τον δικό σας φάκελο
Συζητήστε τα πραγματικά στοιχεία των οφειλών σας και τις εκκρεμότητες που χρειάζονται έλεγχο πριν από την επόμενη ενέργεια.
Επικοινωνήστε μαζί μας210 220 5901Σύνταξη: ομάδα exodikastikos.info. Το άρθρο παρέχει γενική ενημέρωση βάσει των πηγών που ελέγχθηκαν στις 30/09/2026. Η εφαρμογή εξαρτάται από τα στοιχεία κάθε υπόθεσης και το ισχύον πλαίσιο. Η κεντρική εικόνα είναι παραγόμενη συντακτική εικονογράφηση.