Ποιες εισφορές σας έχουν ήδη παραγραφεί, τι μηδενίζει τη δεκαετία και πότε η αίτηση σάς κοστίζει χρόνια σύνταξης.
Με μια ματιά
- Οι εισφορές προς τον e-ΕΦΚΑ παραγράφονται σε 10 χρόνια από την 1η Ιανουαρίου του έτους μετά την εργασία, όποτε κι αν βεβαιώθηκαν (άρθρο 6 Ν. 4997/2022). Για εργασία από το 2026, σε 5.
- Χωρίς καμία διακοπή, τον Νοέμβριο του 2026 έχουν παραγραφεί οι εισφορές έως και το 2015. Του 2016 παραγράφονται την 1/1/2027.
- Τη δεκαετία μηδενίζουν η κοινοποιημένη πράξη βεβαίωσης, η ατομική ειδοποίηση, η κατάσχεση και η ρύθμιση.
- Οι μη μισθωτοί (τ. ΟΑΕΕ, ΟΓΑ, ΕΤΑΑ) την παίρνουν μόνο με αίτηση στην Τοπική Διεύθυνση του e-ΕΦΚΑ, και ο αντίστοιχος χρόνος ασφάλισης σβήνει μαζί με το χρέος.
Η αίτηση για διαγραφή χρεών ΕΦΚΑ λόγω παραγραφής αφορά κυρίως όσους κουβαλούν παλιές εισφορές ΟΑΕΕ, ΤΕΒΕ, ΟΓΑ ή ΕΤΑΑ με χρόνια προσαυξήσεων. Στις αιτήσεις που χειριζόμαστε, οι περισσότεροι δεν ξέρουν ποια έτη έχουν όντως παραγραφεί ούτε τι θα χάσουν στη σύνταξη αν τα σβήσουν.
Παρακάτω θα βρείτε πώς μετράτε τη δεκαετία, πώς κάνετε την αίτηση το 2026 και πότε συμφέρει να περιμένετε.
Πότε παραγράφονται οι οφειλές στον ΕΦΚΑ;
Οι οφειλές από απλήρωτες εισφορές προς τον e-ΕΦΚΑ, μαζί με προσαυξήσεις, τόκους και πρόστιμα, παραγράφονται σε 10 χρόνια. Η δεκαετία ξεκινά την 1η Ιανουαρίου του έτους μετά την εργασία και λήγει στις 31 Δεκεμβρίου του δέκατου έτους, ανεξάρτητα από το πότε βεβαιώθηκε η οφειλή. Το ορίζει το άρθρο 6 του Ν. 4997/2022, που άλλαξε το άρθρο 95 του Ν. 4387/2016.
Ο Ν. 4387/2016 είχε ορίσει εικοσαετία. Η Ολομέλεια του ΣτΕ, με την απόφαση 1833/2021, την έκρινε αντισυνταγματική για λόγους αναλογικότητας και ασφάλειας δικαίου και εφάρμοσε στη θέση της τη δεκαετία που ίσχυε στο ΙΚΑ-ΕΤΑΜ. Ο νόμος του 2022 έκανε τη δεκαετία κανόνα για όλα τα ταμεία, αναδρομικά από τις 12/5/2016, και ο e-ΕΦΚΑ τον εφάρμοσε με την εγκύκλιο 43/2022. Για εργασία από 1/1/2026 η προθεσμία πέφτει στα 5 χρόνια, και η παραγεγραμμένη οφειλή δεν μετρά για την ασφαλιστική ενημερότητα.
Το σημείο που χάνουν οι περισσότεροι: η αφετηρία είναι το έτος της εργασίας. Εισφορές του 2012 που βεβαιώθηκαν το 2019 μετρούν από 1/1/2013. Η βεβαίωση του 2019 μετρά μόνο αν σας κοινοποιήθηκε, οπότε διακόπτει την παραγραφή. Στην εφορία ισχύει το αντίθετο, όπως εξηγούμε στον οδηγό για το πότε παραγράφονται τα χρέη σε εφορία, τράπεζες και δήμους.
Διαγράφονται και οι προσαυξήσεις;
Ναι. Οι προσαυξήσεις, οι τόκοι και τα πρόστιμα ακολουθούν την εισφορά: όταν παραγράφεται ένα έτος, σβήνουν όλα μαζί. Σε οφειλές δεκαετίας οι προσαυξήσεις είναι συχνά μεγάλο μέρος του ποσού στον πίνακα χρεών. Για τα έτη που δεν έχουν παραγραφεί συνεχίζουν να τρέχουν, και αν αργότερα ζητήσετε να μετρήσει παραγεγραμμένος χρόνος στη σύνταξη, τις πληρώνετε κι αυτές.
Ποιοι δικαιούνται διαγραφή χρεών ΕΦΚΑ και ποιοι πρέπει να κάνουν αίτηση;
Τη διαγραφή οφειλών ΕΦΚΑ λόγω παραγραφής δεκαετίας τη δικαιούνται όλοι οι οφειλέτες του e-ΕΦΚΑ: ελεύθεροι επαγγελματίες, αυτοαπασχολούμενοι, αγρότες, εργοδότες. Αλλάζει η διαδικασία. Για τις οφειλές ΕΦΚΑ μη μισθωτών ο έλεγχος γίνεται μόνο με αίτηση, γιατί η αίτηση είναι και η συναίνεσή σας να σβήσει ο χρόνος ασφάλισης που αντιστοιχεί στο χρέος.
Η αίτηση αφορά τους ασφαλισμένους του τ. ΟΑΕΕ (ΤΕΒΕ, ΤΑΕ, ΤΣΑ), του τ. ΟΓΑ, του τ. ΕΤΑΑ (ΤΣΜΕΔΕ, ΤΣΑΥ, ΤΑΝ) και του τ. ΕΤΑΠ-ΜΜΕ, και γίνεται με υπεύθυνη δήλωση, όπως ορίζει το Γενικό Έγγραφο 75110/Σ22991/14-02-2023. Αν χρωστάτε σε περισσότερα από ένα πρώην ταμεία, υποβάλλετε μία κοινή αίτηση με έναν αριθμό πρωτοκόλλου.
Για εργοδότες με οφειλές από μισθωτούς (τ. ΙΚΑ-ΕΤΑΜ), ο e-ΕΦΚΑ ανακοίνωσε το 2023 ότι θα τις χαρακτηρίσει παραγεγραμμένες μαζικά και αυτόματα. Μέχρι τότε, αίτηση κι εκεί. Οι μισθωτοί δεν θίγονται: όταν παραγράφεται χρέος του εργοδότη, ο δικός τους χρόνος ασφάλισης αναγνωρίζεται κανονικά.
Τι διακόπτει την παραγραφή δεκαετίας;
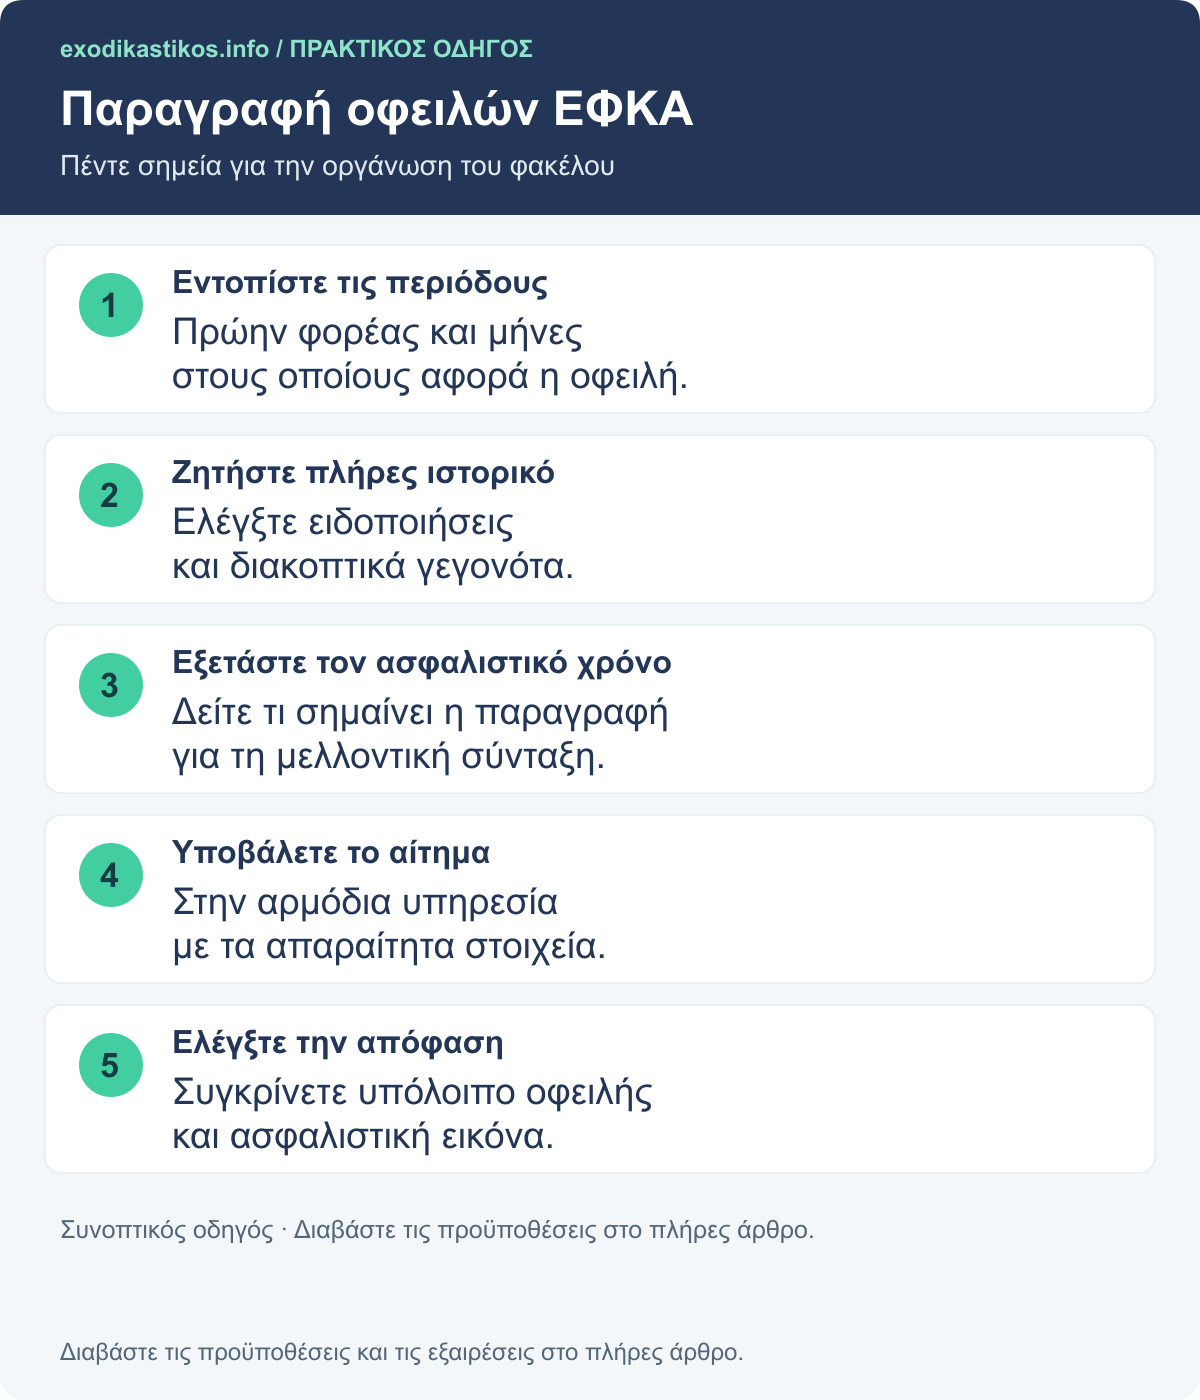
Τη δεκαετία τη διακόπτουν οι πράξεις είσπραξης του e-ΕΦΚΑ ή του ΚΕΑΟ (ειδοποίηση, βεβαίωση που σας κοινοποιήθηκε, κατάσχεση) και η υπαγωγή σας σε ρύθμιση. Από την επομένη του γεγονότος αρχίζει νέα δεκαετία, σύμφωνα με το Γενικό Έγγραφο 75110/2023. Έτσι μία ειδοποίηση του 2022 κρατά ζωντανή μια εισφορά του 2012 έως το 2032.
Ο νόμος παραπέμπει στο άρθρο 138 του Ν. 4270/2014: κατάσχεση, πρόγραμμα πλειστηριασμού, αναγγελία σε πτώχευση ή πλειστηριασμό, υποθήκη ή προσημείωση, κάθε πράξη εκτέλεσης, κοινοποίηση ατομικής ειδοποίησης. Σε αυτά βάζει την κοινοποίηση πράξης βεβαίωσης, και το Γενικό Έγγραφο τη ρύθμιση. Το ίδιο έγγραφο ξεκαθαρίζει ότι η βεβαίωση στο ΚΕΑΟ διακόπτει μόνο αν σας κοινοποιήθηκε.
Δύο κανόνες ισχύουν για όσα έχουν ήδη λήξει. Πράξη που ήρθε μετά τη συμπλήρωση της δεκαετίας δεν αναβιώνει το χρέος: κατά το άρθρο 6 παρ. 3, η οφειλή μένει παραγεγραμμένη ακόμη κι αν μετά πήρατε ειδοποίηση, πληρώσατε έναντι ή μπήκατε σε ρύθμιση. Και ό,τι πληρώσατε για παραγεγραμμένα έτη δεν επιστρέφεται. Αν όμως η ρύθμιση έχει και ζωντανά έτη, με αίτησή σας το παραγεγραμμένο ποσό αφαιρείται και όσα καταβάλατε καλύπτουν το υπόλοιπο.
Παράδειγμα: εισφορές ΟΑΕΕ 2010 έως 2016, έτος προς έτος
Παράδειγμα με υποθετικά στοιχεία: ελεύθερος επαγγελματίας του τ. ΟΑΕΕ δεν πλήρωσε εισφορές από το 2010 έως το 2016. Το μόνο έγγραφο που του κοινοποιήθηκε είναι ατομική ειδοποίηση του ΚΕΑΟ στις 10/6/2022 για όλα τα έτη. Κοιτάμε την εικόνα τον Νοέμβριο του 2026.
| Έτος εισφορών | Η δεκαετία αρχίζει | Λήγει χωρίς διακοπή | Τι έκανε η ειδοποίηση της 10/6/2022 | Νοέμβριος 2026 |
|---|---|---|---|---|
| 2010 | 1/1/2011 | 31/12/2020 | Τίποτα, είχε ήδη παραγραφεί | Παραγεγραμμένο |
| 2011 | 1/1/2012 | 31/12/2021 | Τίποτα, είχε ήδη παραγραφεί | Παραγεγραμμένο |
| 2012 | 1/1/2013 | 31/12/2022 | Διακοπή, νέα δεκαετία έως 10/6/2032 | Ζωντανό |
| 2013 | 1/1/2014 | 31/12/2023 | Διακοπή, έως 10/6/2032 | Ζωντανό |
| 2014 | 1/1/2015 | 31/12/2024 | Διακοπή, έως 10/6/2032 | Ζωντανό |
| 2015 | 1/1/2016 | 31/12/2025 | Διακοπή, έως 10/6/2032 | Ζωντανό |
| 2016 | 1/1/2017 | 31/12/2026 | Διακοπή, έως 10/6/2032 | Ζωντανό |
Χωρίς την ειδοποίηση, τον Νοέμβριο του 2026 θα είχαν παραγραφεί τα έτη 2010 έως 2015 και το 2016 θα ακολουθούσε την 1/1/2027. Με την ειδοποίηση, η αίτηση σβήνει μόνο τα δύο πρώτα. Γι’ αυτό πριν από κάθε αίτηση ζητάμε το ιστορικό κοινοποιήσεων, όχι μόνο τον πίνακα χρεών.
Πώς κάνω αίτηση για διαγραφή χρεών ΕΦΚΑ το 2026 (βήμα βήμα)
Η αίτηση των μη μισθωτών υποβάλλεται στην αρμόδια Τοπική Διεύθυνση του e-ΕΦΚΑ, με ραντεβού που κλείνετε στο gov.gr ή στο efka.gov.gr/rv με κωδικούς TAXISnet. Τη συνοδεύει υπεύθυνη δήλωση ότι ζητάτε τη δεκαετή παραγραφή, με τις περιόδους και τα ταμεία. Αν ψάξατε «αίτηση για διαγραφή χρεών ΕΦΚΑ 2025», η διαδικασία δεν άλλαξε το 2026.
Ηλεκτρονική αίτηση παραγραφής στο ΚΕΑΟ, που να τη στέλνετε μόνοι σας, δεν βρήκαμε σε επίσημη πηγή. Η «εφαρμογή του ΚΕΑΟ» των δημοσιευμάτων είναι το εργαλείο με το οποίο οι υπάλληλοι ψάχνουν διακοπτικά γεγονότα.
- Κατεβάστε τον πίνακα χρεών από τις ηλεκτρονικές υπηρεσίες του ΚΕΑΟ και το ασφαλιστικό ιστορικό από το myEFKA, και σημειώστε δίπλα σε κάθε έτος αν πέρασε η δεκαετία. Από τις 10/8/2026 το ΚΕΑΟ λειτουργεί στο νέο πληροφοριακό σύστημα του e-ΕΦΚΑ, άρα οι οθόνες μπορεί να διαφέρουν από παλιούς οδηγούς.
- Μαζέψτε ό,τι σας κοινοποιήθηκε: ατομικές ειδοποιήσεις, κατασχετήρια, αποφάσεις ρύθμισης.
- Μετρήστε πόσα χρόνια ασφάλισης σας λείπουν για σύνταξη, πριν αποφασίσετε ποια έτη ζητάτε να σβήσουν.
- Κλείστε ραντεβού στην Τοπική Διεύθυνση, στο τμήμα εισφορών μη μισθωτών.
- Υποβάλετε την αίτηση και την υπεύθυνη δήλωση για εφαρμογή της παραγραφής λόγω παρέλευσης δεκαετίας, με περιόδους, πρώην ταμείο και υποκατάστημα.
- Κρατήστε τον αριθμό πρωτοκόλλου. Η αίτηση πηγαίνει στο ΚΕΑΟ για έλεγχο διακοπτικών γεγονότων.
- Μετά την έγκριση το ΚΕΑΟ τροποποιεί τις βεβαιώσεις και διαγράφει τα χρέη των παραγεγραμμένων ετών. Ελέγξτε ότι ο πίνακας χρεών άλλαξε, και μόνο τότε ρυθμίστε τα ζωντανά έτη στη ρύθμιση οφειλών στο ΚΕΑΟ.
Αν χρειάζεστε ενημερότητα για μεταβίβαση ακινήτου, πηγαίνετε κατευθείαν στις υπηρεσίες του ΚΕΑΟ. Κατά τη Ναυτεμπορική (Αύγουστος 2024), από 12.474 αιτήσεις μη μισθωτών και μικρών επιχειρήσεων εγκρίθηκε περίπου το 60% και απορρίφθηκε περίπου το 21%, κυρίως για ειδοποιήσεις ή εξώδικα μέσα στη δεκαετία που ο οφειλέτης αγνοούσε.
Χάνω χρόνια ασφάλισης; Παραγραφή ή ρύθμιση;
Ναι, αν είστε μη μισθωτός: η διαγραφή χρεών ΕΦΚΑ δεκαετίας παίρνει μαζί της και τον χρόνο ασφάλισης. Ο νόμος αφήνει μια έξοδο. Το αργότερο μαζί με την αίτηση σύνταξης μπορείτε να ζητήσετε να μετρήσει όλος ή μέρος του παραγεγραμμένου χρόνου, αν πληρώσετε τις εισφορές του με προσαυξήσεις, τόκους και πρόστιμα (άρθρο 6 παρ. 5 Ν. 4997/2022).
Αν απέχετε χρόνια από τη σύνταξη ή έχετε ήδη τα έτη που χρειάζεστε, για παράδειγμα από μισθωτή εργασία, η παραγραφή είναι συνήθως η σωστή κίνηση: σβήνετε κεφάλαιο και προσαυξήσεις και ρυθμίζετε μόνο ό,τι μένει. Το αντάλλαγμα είναι ότι τα έτη αυτά δεν θα ανεβάσουν το ποσό της σύνταξης.
Αν είστε κοντά στη σύνταξη, μετρήστε πρώτα. Ας υποθέσουμε ότι σας λείπουν πέντε χρόνια ασφάλισης και έχετε επτά παραγεγραμμένα. Με την αίτηση σύνταξης ζητάτε να μετρήσουν τα πέντε, πληρώνετε μόνο αυτά, και τα άλλα δύο σβήνουν.
Μετράει και η ημερομηνία. Αν έχετε ήδη εκκρεμή αίτηση σύνταξης, κατά το Γενικό Έγγραφο 356036/19-07-2023 η παραγραφή κρίνεται με την ημερομηνία εκείνης της αίτησης. Μπορείτε να ζητήσετε να κριθεί με την ημερομηνία της αίτησης παραγραφής και να κερδίσετε έτη, χάνετε όμως τα αναδρομικά. Αν όσα μένουν ζωντανά εμποδίζουν τη σύνταξη, δείτε τα όρια οφειλών στον ΕΦΚΑ πριν τη σύνταξη και τις επιλογές για σύνταξη με οφειλές σε ΕΦΚΑ ή πρώην ΟΑΕΕ.
Τα λάθη που βλέπουμε πιο συχνά
Η αίτηση τη λάθος στιγμή. Μετά τον έλεγχο, οι απλήρωτες εισφορές που είναι ακόμη μέσα στη δεκαετία βεβαιώνονται αμέσως και η πράξη σάς κοινοποιείται, ώστε να διακοπεί η παραγραφή (Γενικό Έγγραφο 75110/2023). Αίτηση τον Νοέμβριο του 2026 μπορεί έτσι να ξυπνήσει τις εισφορές του 2016 λίγες εβδομάδες πριν σβήσουν. Όταν η διαφορά είναι ένα έτος που λήγει στις 31/12, το ζυγίζουμε πριν κλείσουμε ραντεβού.
Η ρύθμιση πριν από τον έλεγχο. Όλο το ποσό μπαίνει σε δόσεις, μαζί με έτη που θα παραγράφονταν σε λίγους μήνες, και η ρύθμιση τους δίνει νέα δεκαετία.
Η παραγραφή χωρίς μέτρημα. Σβήνετε δέκα χρόνια οφειλών και μετά ανακαλύπτετε ότι σας λείπουν τέσσερα για τη σύνταξη. Ο χρόνος μπορεί να μετρήσει ξανά, αλλά μόνο αν πληρώσετε εισφορές και προσαυξήσεις.
Η σύγχυση βεβαίωσης και κοινοποίησης. «Η οφειλή βεβαιώθηκε το 2020, άρα χάθηκε η παραγραφή.» Μόνο αν η πράξη σάς κοινοποιήθηκε. Ζητήστε την απόδειξη.
Η αναμονή για αυτόματη διαγραφή. Για τους μη μισθωτούς ο έλεγχος γίνεται μόνο με αίτηση· όσο δεν την κάνετε, τα παλιά έτη μένουν στον πίνακα χρεών με τις προσαυξήσεις τους.
Πότε χρειάζεστε σύμβουλο
Αν όλα τα χρέη σας είναι σε ένα ταμείο, παλαιότερα από δέκα χρόνια, χωρίς ειδοποιήσεις ή ρυθμίσεις, και η σύνταξη είναι μακριά, την αίτηση την κάνετε μόνοι σας με ένα ραντεβού. Σύμβουλο χρειάζεστε με διαδοχική ασφάλιση, με ιστορικό ρυθμίσεων και κατασχέσεων, μετά από απόρριψη που δεν καταλαβαίνετε, ή όταν είστε λίγα χρόνια πριν από τη σύνταξη και διαλέγετε ποια έτη κρατάτε. Αν χρωστάτε και σε ΑΑΔΕ ή τράπεζες, για τα ζωντανά έτη ο δρόμος είναι συχνά ο εξωδικαστικός μηχανισμός, με έως 240 δόσεις για τον ΕΦΚΑ. Για τις υπόλοιπες επιλογές δείτε τον οδηγό για τη ρύθμιση ασφαλιστικών χρεών ΕΦΚΑ.
Συχνές ερωτήσεις
Πότε παραγράφονται οι οφειλές στον ΕΦΚΑ;
Σε 10 χρόνια από την 1η Ιανουαρίου του έτους μετά την εργασία, ανεξάρτητα από το πότε βεβαιώθηκαν (άρθρο 6 Ν. 4997/2022). Για εισφορές του 2015 η δεκαετία έληξε στις 31/12/2025, αν δεν μεσολάβησε κοινοποίηση βεβαίωσης, ατομική ειδοποίηση, κατάσχεση ή ρύθμιση. Για εργασία από το 2026 η προθεσμία είναι 5 χρόνια.
Πώς κάνω αίτηση για διαγραφή χρεών ΕΦΚΑ λόγω παραγραφής;
Κλείνετε ραντεβού στην Τοπική Διεύθυνση του e-ΕΦΚΑ μέσω gov.gr ή efka.gov.gr/rv με κωδικούς TAXISnet και υποβάλλετε αίτηση με υπεύθυνη δήλωση: ότι ζητάτε τη δεκαετή παραγραφή, για ποιες περιόδους και σε ποιο πρώην ταμείο. Η αίτηση πηγαίνει στο ΚΕΑΟ, που ελέγχει αν υπάρχουν διακοπτικά γεγονότα.
Χάνω χρόνια ασφάλισης αν παραγραφούν οι οφειλές;
Ναι, αν είστε μη μισθωτός: ο χρόνος σβήνει μαζί με το χρέος. Μπορείτε να τον μετρήσετε ξανά, όλο ή μέρος του, αν το ζητήσετε το αργότερο με την αίτηση σύνταξης και πληρώσετε τις εισφορές με προσαυξήσεις (άρθρο 6 παρ. 5 Ν. 4997/2022). Οι μισθωτοί δεν χάνουν χρόνο όταν παραγράφεται χρέος του εργοδότη.
Μετράει η ρύθμιση ως διακοπή παραγραφής;
Ναι. Το Γενικό Έγγραφο 75110/2023 του e-ΕΦΚΑ αναφέρει τη ρύθμιση ως διακοπτικό γεγονός: από την επομένη αρχίζει νέα δεκαετία για όσα έτη ήταν ακόμη ζωντανά. Αν η δεκαετία είχε συμπληρωθεί πριν από τη ρύθμιση, η οφειλή μένει παραγεγραμμένη, αλλά ό,τι πληρώσατε γι’ αυτήν δεν επιστρέφεται.
Ισχύει η παραγραφή δεκαετίας για οφειλές ΟΑΕΕ/ΤΕΒΕ;
Ναι. Ισχύει για όλα τα ταμεία που εντάχθηκαν στον e-ΕΦΚΑ, άρα και για τον τ. ΟΑΕΕ (ΤΕΒΕ, ΤΑΕ, ΤΣΑ), τον τ. ΟΓΑ και τον τ. ΕΤΑΑ. Για τους μη μισθωτούς ο έλεγχος γίνεται μόνο με αίτηση, και αν χρωστάτε σε περισσότερα πρώην ταμεία, κάνετε μία κοινή αίτηση.
Πόσο καιρό παίρνει η απάντηση στην αίτηση παραγραφής;
Τα έγγραφα του e-ΕΦΚΑ για την παραγραφή δεν ορίζουν ειδική προθεσμία απάντησης. Ισχύει ο γενικός κανόνας του άρθρου 4 του Ν. 2690/1999: 50 ημέρες από την πλήρη υποβολή, και γραπτή ενημέρωση αν υπάρξει καθυστέρηση. Στην πράξη συχνά αργεί περισσότερο, οπότε κρατήστε τον αριθμό πρωτοκόλλου και κάντε έγγραφη υπενθύμιση.
Θέλετε να μετρήσουμε μαζί τα έτη σας;
Ετοιμάστε τον πίνακα χρεών του ΚΕΑΟ, το ασφαλιστικό ιστορικό από το myEFKA και όποια ειδοποίηση έχετε κρατήσει. Στην αρχική αξιολόγηση σάς λέμε ποια έτη έχουν παραγραφεί, πότε συμφέρει να κάνετε την αίτηση και τι κάνετε με τα υπόλοιπα. Επικοινωνήστε μαζί μας ή καλέστε στο 210 220 5901.
Το άρθρο παρέχει γενική ενημέρωση. Η εφαρμογή εξαρτάται από τα στοιχεία κάθε υπόθεσης.
Πηγές
- Ν. 4997/2022 (ΦΕΚ Α’ 219/25.11.2022), άρθρο 6 (taxheaven) — https://www.taxheaven.gr/law/4997/2022/arthro/6 (δεκαετία από την 1η Ιανουαρίου του επόμενου έτους ανεξάρτητα από τη βεβαίωση, διακοπή με παραπομπή στο άρθρο 138 Ν. 4270/2014 και με κοινοποίηση πράξης βεβαίωσης, πενταετία για εργασία μετά την 1/1/2026, ενημερότητα, παρ. 3 για ειδοποιήσεις, καταβολές και ρυθμίσεις μετά τη δεκαετία, παρ. 5 για συνυπολογισμό χρόνου στη σύνταξη)
- e-ΕΦΚΑ, Γενικό Έγγραφο 75110/Σ22991/14-02-2023 (taxheaven) — https://www.taxheaven.gr/circulars/42608/75110-s22991-14-02-2023 (αίτηση στην Τοπική Διεύθυνση με υπεύθυνη δήλωση, κοινή αίτηση για πολλά ταμεία, ρύθμιση ως διακοπτικό γεγονός, νέα δεκαετία από την επομένη, ΠΒΟ μόνο αν κοινοποιήθηκε, άμεση βεβαίωση των ζωντανών ετών, μη επιστροφή ποσών, παραπομπή στην εγκύκλιο 43/2022)
- e-ΕΦΚΑ, Γενικό Έγγραφο 356036/19-07-2023 (taxheaven) — https://www.taxheaven.gr/circulars/44183/356036-19-7-2023 (παραγραφή κρινόμενη με την ημερομηνία αίτησης σύνταξης, απώλεια αναδρομικών με μεταγενέστερη ημερομηνία)
- ΣτΕ Ολ. 1833/2021 (lawspot, 8/11/2021) — https://www.lawspot.gr/nomika-nea/ste-antisyntagmatiki-i-20etis-paragrafi-axioseon-gia-tin-katavoli-eisforon-ton/ (αντισυνταγματικότητα της εικοσαετίας του άρθρου 95 Ν. 4387/2016, εφαρμογή δεκαετίας)
- e-ΕΦΚΑ, δελτίο τύπου 21/2/2023 «Βήμα προς βήμα η διαδικασία για την 10ετή παραγραφή» (lawspot) — https://www.lawspot.gr/nomika-nea/i-diadikasia-gia-tin-10eti-paragrafi-ofeilon-pros-ton-e-efka/ (αίτηση μόνο για μη μισθωτούς ως συναίνεση στη διαγραφή χρόνου, ραντεβού μέσω gov.gr ή efka.gov.gr/rv, εργοδότες τ. ΙΚΑ-ΕΤΑΜ, ΚΕΑΟ για ενημερότητα μεταβίβασης ακινήτου)
- Ν. 4270/2014, άρθρο 138 (taxheaven) — https://www.taxheaven.gr/law/4270/2014/arthro/138 (διακοπτικά γεγονότα)
- Ν. 2690/1999 (Κώδικας Διοικητικής Διαδικασίας), άρθρο 4 (taxheaven) — https://www.taxheaven.gr/law/2690/1999/arthro/4 (προθεσμία 50 ημερών, ενημέρωση για καθυστέρηση)
- Υπουργείο Εργασίας, ερωτήσεις και απαντήσεις 29/3/2023 (taxheaven) — https://www.taxheaven.gr/news/63137/dekaeths-paragrafh-asfalistikwn-ofeilwn-erwthseis-apanthseis (μισθωτοί, αφαίρεση παραγεγραμμένου ποσού από ρύθμιση, εξαγορά μέρους των ετών)
- Δημοσιεύματα: naftemporiki.gr 6/8/2024 (12.474 αιτήσεις μη μισθωτών, περίπου 60% εγκρίσεις και 21% απορρίψεις), odigostoupoliti.eu 3/5/2026 (η διαδικασία με ραντεβού ισχύει το 2026), e-forologia.gr 27/7/2026 (υποσύστημα ληξιπρόθεσμων του ΚΕΑΟ στο νέο ΟΠΣ από 10/8/2026), karvasaras.gr 14/7/2023 (εσωτερική εφαρμογή ΚΕΑΟ για εντοπισμό διακοπτικών γεγονότων)