Έλεγχος πηγών: 30 Σεπτεμβρίου 2026
Ο ακατάσχετος λογαριασμός και η ρύθμιση χρεών εξυπηρετούν διαφορετικό σκοπό. Η δήλωση λογαριασμού ενεργοποιεί συγκεκριμένη προστασία καταθέσεων, ενώ η ρύθμιση οργανώνει την αποπληρωμή της οφειλής. Το 2026 το βασικό μηνιαίο όριο έναντι του Δημοσίου αυξήθηκε σε 1.600 ευρώ, αλλά η προστασία εξακολουθεί να έχει προϋποθέσεις.
Το άρθρο 6 του ν. 5313/2026 αύξησε το όριο του δηλωμένου ακατάσχετου έναντι του Δημοσίου από 1.250 σε 1.600 ευρώ τον μήνα. Απαιτείται δήλωση ενός μοναδικού λογαριασμού. Η ύπαρξη ρύθμισης ή η καταβολή μιας δόσης δεν σημαίνει ότι κάθε ήδη επιβληθείσα κατάσχεση αίρεται αυτόματα.
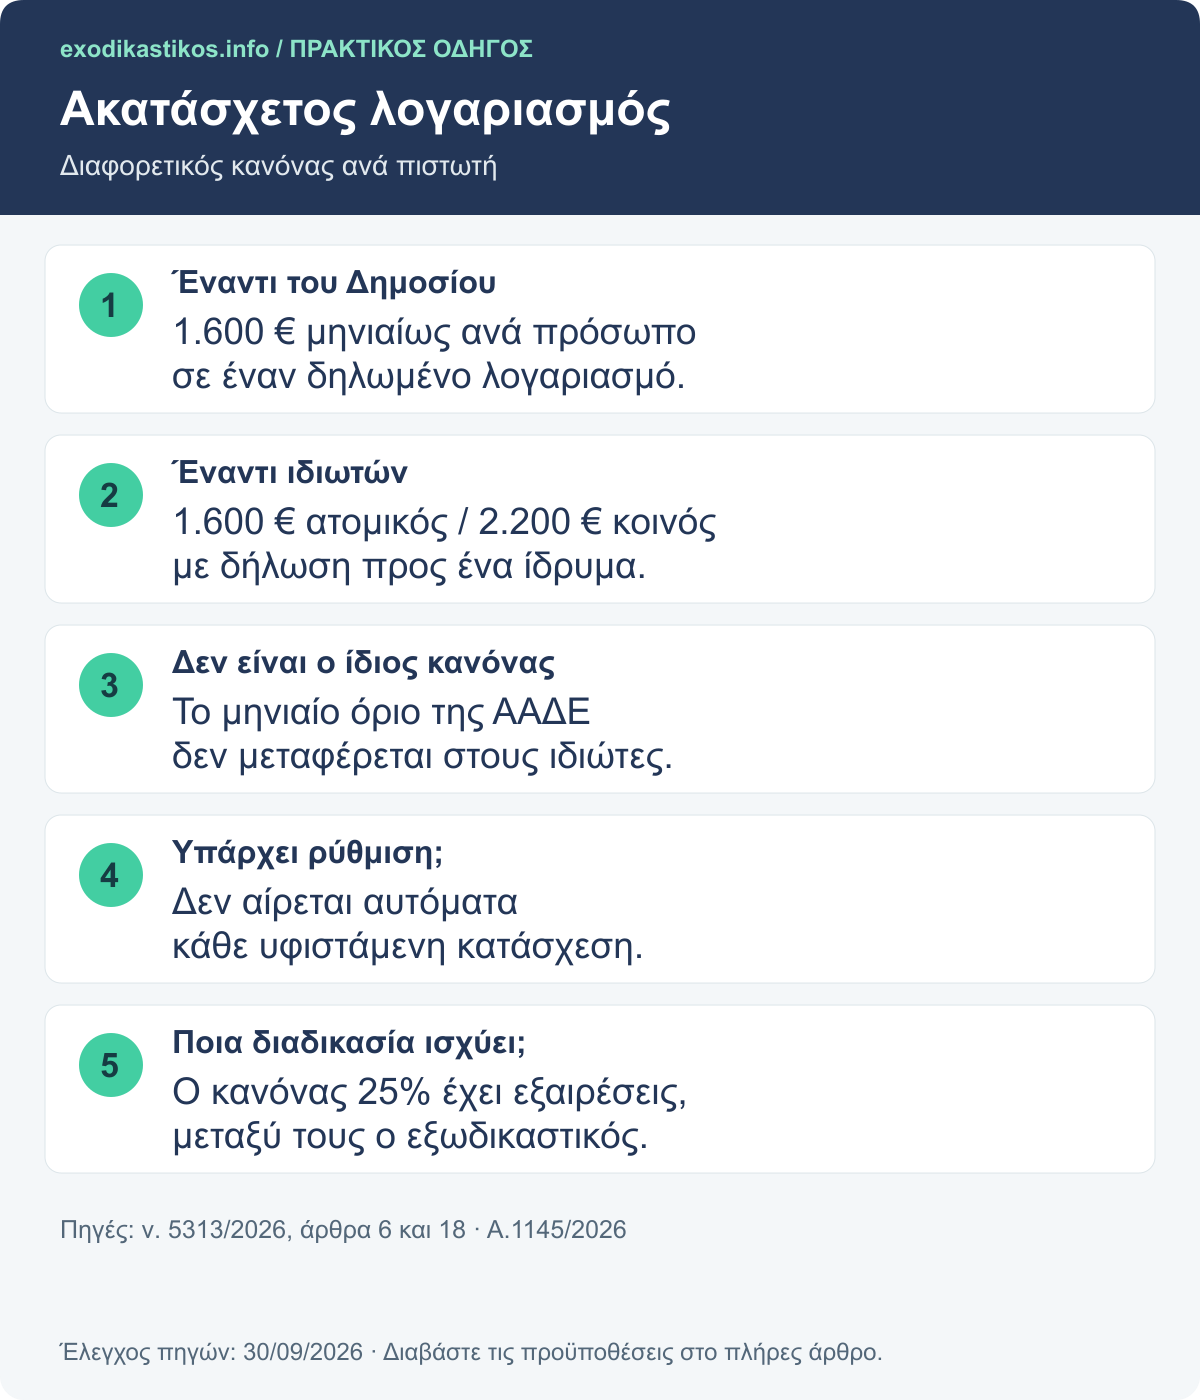
Ποιο είναι το ακατάσχετο όριο το 2026
Με το άρθρο 6 του ν. 5313/2026 τροποποιήθηκε η παράγραφος 2 του άρθρου 33 του Κώδικα Είσπραξης Δημοσίων Εσόδων. Για κάθε φυσικό πρόσωπο προστατεύονται καταθέσεις μέχρι 1.600 ευρώ μηνιαίως σε ένα μόνο ίδρυμα, υπό την προϋπόθεση γνωστοποίησης ενός μοναδικού λογαριασμού στην ΑΑΔΕ. Ο λογαριασμός μπορεί να είναι ατομικός ή κοινός.
Η αλλαγή έχει πρακτική σημασία επειδή πολλοί παλαιότεροι οδηγοί εξακολουθούν να αναφέρουν 1.250 ευρώ. Για έναν έλεγχο που γίνεται σήμερα, η παλιά αναφορά δεν αρκεί. Χρειάζεται να διαβάζεται το ισχύον κείμενο και να επιβεβαιώνεται ότι ο λογαριασμός που χρησιμοποιείται πράγματι έχει δηλωθεί και γίνει αποδεκτός στην εφαρμογή.
Το όριο αφορά φυσικό πρόσωπο και έναν δηλωμένο λογαριασμό, όχι κάθε κάρτα, κάθε τράπεζα ή κάθε επιμέρους κατάθεση. Δεν δημιουργούνται πολλαπλά προστατευόμενα ποσά επειδή ο ίδιος άνθρωπος διαθέτει περισσότερους λογαριασμούς. Επίσης, μια ατομική επιχείρηση δεν πρέπει να συγχέεται με εταιρεία που έχει δικό της ΑΦΜ και διαφορετική νομική προσωπικότητα.
Αν υπάρχει λογαριασμός περιοδικής πίστωσης μισθού, σύνταξης ή ασφαλιστικών βοηθημάτων, η διάταξη προβλέπει τη γνωστοποίηση αυτού του λογαριασμού. Επομένως, η επιλογή IBAN χρειάζεται να συνδέεται με τον πραγματικό τρόπο είσπραξης των χρημάτων σας και όχι με έναν παλιό, σχεδόν ανενεργό λογαριασμό που απλώς θυμάστε ότι είχε δηλωθεί κάποτε.
Δημόσιο και ιδιώτες: δύο διαφορετικές δηλώσεις και κανόνες
Ο ίδιος νόμος τροποποίησε και το άρθρο 20 του ν. 4161/2013, το οποίο αφορά προστασία έναντι δανειστών εκτός Δημοσίου. Εκεί τα ποσά είναι 1.600 ευρώ για ατομικό λογαριασμό και 2.200 ευρώ για κοινό, με δήλωση του καταθέτη προς ένα πιστωτικό ίδρυμα. Δεν πρέπει να παρουσιάζεται αυτή η διάταξη ως ταυτόσημη με το μηνιαίο ακατάσχετο της ΑΑΔΕ.
| Περίπτωση | Βασικό ποσό | Πού γίνεται η δήλωση |
|---|---|---|
| Οφειλές προς Δημόσιο, άρθρο 33 ΚΕΔΕ | 1.600 € μηνιαίως ανά φυσικό πρόσωπο | Ηλεκτρονική δήλωση στην ΑΑΔΕ |
| Δανειστές εκτός Δημοσίου, άρθρο 20 ν. 4161/2013 | 1.600 € ατομικός / 2.200 € κοινός | Δήλωση προς ένα πιστωτικό ίδρυμα |
| Μισθοί, συντάξεις, ειδικές παροχές | Χρειάζεται έλεγχος της ειδικής διάταξης | Ανάλογα με το είδος της προστασίας |
Η δήλωση στην ΑΑΔΕ δεν πρέπει να εκλαμβάνεται ως απάντηση σε κάθε ιδιωτική κατάσχεση ή τραπεζικό συμψηφισμό. Αν το πρόβλημα προέρχεται από τράπεζα, servicer ή άλλο ιδιώτη, ζητήστε να προσδιοριστεί η νομική βάση του μέτρου και η διαδικασία προστασίας που αντιστοιχεί σε αυτή. Το ποιος επέβαλε το μέτρο είναι ουσιώδης πληροφορία.
Στον κοινό λογαριασμό μην εφαρμόζετε αυθαίρετα πολλαπλασιασμό του ορίου με τον αριθμό των συνδικαιούχων. Οι κανόνες του Δημοσίου και των ιδιωτών έχουν διαφορετική διατύπωση. Απαιτείται εξέταση του οφειλέτη, των δηλώσεων και του συγκεκριμένου μέτρου, ώστε να μη δημιουργείται λανθασμένη προσδοκία προστασίας ολόκληρου του υπολοίπου.
Πώς δηλώνεται ο ακατάσχετος λογαριασμός στην ΑΑΔΕ
Η διαδικασία ξεκινά από την επίσημη υπηρεσία Ακατάσχετος λογαριασμός της ΑΑΔΕ. Πριν συνδεθείτε, επιβεβαιώστε το IBAN μέσα από αξιόπιστο τραπεζικό έγγραφο ή το δικό σας ηλεκτρονικό τραπεζικό περιβάλλον. Ελέγξτε ότι είστε δικαιούχος και ότι ο λογαριασμός είναι ενεργός, ώστε να μη δηλωθεί κατά λάθος παλιός ή διαφορετικός αριθμός.
- Εισέλθετε στην επίσημη εφαρμογή με την προσωπική σας πρόσβαση.
- Καταχωρίστε το σωστό IBAN και διαβάστε το περιεχόμενο της δήλωσης.
- Ολοκληρώστε την αποθήκευση ή υποβολή όπως ζητά η εφαρμογή.
- Παρακολουθήστε την κατάσταση της δήλωσης και την επιβεβαίωση από το ίδρυμα.
- Αποθηκεύστε το αποδεικτικό και την ημερομηνία ολοκλήρωσης.
Η ΑΑΔΕ διευκρινίζει ότι για τα ενταγμένα πιστωτικά ιδρύματα η πορεία ελέγχεται μέσα από την εφαρμογή. Για ίδρυμα που δεν έχει ενταχθεί, προβλέπεται εκτύπωση και προσκόμιση του αποδεικτικού, με ισχύ από την επόμενη ημέρα της προσκόμισης. Επομένως, δεν υποθέτουμε ότι η απλή πληκτρολόγηση του IBAN ολοκληρώνει πάντοτε όλες τις αναγκαίες ενέργειες.
Αν αλλάξετε λογαριασμό μισθοδοσίας ή σύνταξης, ελέγξτε εγκαίρως τη δήλωση. Κρατήστε σαφή καταγραφή της μεταβολής και επιβεβαιώστε ποιος λογαριασμός εμφανίζεται ενεργός. Μην βασίζεστε στην υπόθεση ότι η ενημέρωση ενός εργοδότη, ασφαλιστικού φορέα ή τραπεζικού καταστήματος ενημερώνει αυτόματα και την εφαρμογή της ΑΑΔΕ.
Τι σημαίνει μηνιαίο όριο στην καθημερινή χρήση
Η μηνιαία προστασία δεν είναι άδεια απεριόριστης συσσώρευσης καταθέσεων και δεν ανανεώνεται με κάθε εισερχόμενο έμβασμα. Για παράδειγμα, δύο πιστώσεις στον ίδιο μήνα δεν δημιουργούν δύο αυτοτελή όρια των 1.600 ευρώ. Η αξιολόγηση αφορά τον εφαρμοζόμενο κανόνα και τις κινήσεις του λογαριασμού, όχι τον αριθμό των ειδοποιήσεων που εμφανίζει η τραπεζική εφαρμογή.
Μην επιχειρείτε να υπολογίσετε μόνοι σας τι θα δεσμευθεί χρησιμοποιώντας αποκλειστικά το σημερινό διαθέσιμο υπόλοιπο. Μπορεί να έχουν προηγηθεί πιστώσεις, αναλήψεις, δεσμεύσεις ή ειδικά προστατευόμενες παροχές. Ζητήστε αναλυτική εξήγηση από την τράπεζα για το συγκεκριμένο ποσό και διατηρήστε τις κινήσεις της σχετικής περιόδου.
Ένα χρήσιμο προσωπικό αρχείο καταγράφει την προέλευση κάθε σημαντικής πίστωσης: μισθός, σύνταξη, επίδομα, επιστροφή χρημάτων ή επαγγελματική είσπραξη. Η καταγραφή αυτή δεν δημιουργεί νέα προστασία, αλλά βοηθά στην τεκμηρίωση όταν εφαρμόζεται ειδική διάταξη. Δεν αρκεί μια ανεπίσημη περιγραφή στην αιτιολογία μεταφοράς για να μετατραπεί οποιοδήποτε ποσό σε ακατάσχετη παροχή.
Γιατί άλλο είναι ο μισθός και άλλο η τραπεζική κατάθεση
Η προστασία μιας περιοδικής παροχής πριν από την καταβολή της και η προστασία χρημάτων που βρίσκονται πλέον σε τραπεζικό λογαριασμό δεν είναι πάντα το ίδιο νομικό ζήτημα. Για αυτό μπορεί να ακούτε διαφορετικά όρια χωρίς να σημαίνει απαραίτητα ότι μία από τις πληροφορίες είναι ψευδής. Πρέπει να προσδιορίζεται σε ποιο στάδιο και απέναντι σε ποιον πιστωτή εφαρμόζεται κάθε κανόνας.
Αν δείτε παρακράτηση στην εκκαθάριση της σύνταξης, εξετάστε πρώτα τον λόγο που αναφέρει ο φορέας πληρωμής. Αν δείτε δέσμευση μετά την πίστωση στην τράπεζα, ζητήστε τα στοιχεία του τραπεζικού μέτρου. Η ίδια λέξη, «κράτηση», μπορεί να χρησιμοποιείται ανεπίσημα για διαφορετικές ενέργειες με διαφορετική διαδικασία ελέγχου.
Ειδικά επιδόματα μπορεί να έχουν πρόσθετη προστασία, αλλά χρειάζεται έλεγχος της συγκεκριμένης παροχής. Συγκεντρώστε την απόφαση χορήγησης και την τραπεζική κίνηση που συνδέει το ποσό με τον φορέα. Μην θεωρείτε ότι κάθε πίστωση από δημόσιο οργανισμό έχει αυτόματα την ίδια ακατάσχετη μεταχείριση ή ότι όλες οι παροχές υπάγονται σε ένα ενιαίο όριο.
Η ρύθμιση χρεών αίρει την κατάσχεση;
Η ένταξη σε ρύθμιση και η δήλωση ακατάσχετου είναι διαφορετικές ενέργειες. Η πρώτη αφορά την αποπληρωμή, η δεύτερη την προβλεπόμενη προστασία λογαριασμού. Μια ήδη επιβληθείσα κατάσχεση εξετάζεται με τους κανόνες του μέτρου και της συγκεκριμένης ρύθμισης. Δεν αρκεί να υπάρχει μια επιτυχής πληρωμή δόσης για να θεωρηθεί ότι η τράπεζα έχει λάβει εντολή αποδέσμευσης.
Στον εξωδικαστικό προβλέπεται ειδική δυνατότητα αδρανοποίησης κατασχέσεων για μελλοντικές απαιτήσεις, υπό προϋποθέσεις και κατόπιν της σχετικής διαδικασίας. Η εγκύκλιος Ε.2058/2025 διευκρινίζει, μεταξύ άλλων, τον έλεγχο των φορολογικών δηλώσεων. Η αδρανοποίηση δεν πρέπει να συγχέεται με αυτόματη επιστροφή ποσών που έχουν ήδη κατασχεθεί.
Για να εξεταστεί σωστά το αίτημα, συγκεντρώστε τη σύμβαση αναδιάρθρωσης, την εικόνα των δόσεων, τις τυχόν άλλες οφειλές και τα στοιχεία του κατασχετηρίου. Ο οδηγός για τις οφειλές Εφορίας στον εξωδικαστικό βοηθά στον ευρύτερο προσανατολισμό. Η τελική ενέργεια πρέπει να στηρίζεται στη δική σας ρύθμιση και όχι σε παράδειγμα άλλου οφειλέτη.
Η νέα διαδικασία άρσης κατάσχεσης με καταβολή 25%
Το άρθρο 18 του ν. 5313/2026 και η απόφαση Α.1145/2026 προβλέπουν ξεχωριστή διαδικασία για κατασχέσεις λογαριασμών λόγω βεβαιωμένων οφειλών στη Φορολογική Διοίκηση. Βασική προϋπόθεση είναι η εξόφληση ποσού ίσου με το 25% της οφειλής για την οποία επιβλήθηκε η κατάσχεση, μαζί με τις σχετικές προσαυξήσεις και τόκους.
Το 25% δεν είναι η μοναδική προϋπόθεση. Απαιτείται νόμιμη τακτοποίηση του υπολοίπου και εξόφληση ή νόμιμη τακτοποίηση των άλλων ληξιπρόθεσμων οφειλών που λαμβάνει υπόψη η διάταξη, συμπεριλαμβανομένων περιπτώσεων αλληλέγγυας ευθύνης. Η άρση χορηγείται άπαξ ανά οφειλέτη, κατόπιν αίτησης και ελέγχου, και έχει συγκεκριμένες εξαιρέσεις.
Σημαντική εξαίρεση: η συγκεκριμένη διαδικασία δεν εφαρμόζεται όταν οι οφειλές της κατάσχεσης έχουν υπαχθεί, μεταξύ άλλων, σε σύμβαση αναδιάρθρωσης του εξωδικαστικού ν. 4738/2020 ή ν. 4469/2017. Επομένως, δεν συνδυάζουμε αυθαίρετα τον κανόνα του 25% με κάθε εξωδικαστική ρύθμιση. Εξετάζουμε τη σωστή, ειδική διαδικασία για το ισχύον καθεστώς της οφειλής.
Η Α.1145/2026, ΦΕΚ Β΄ 4371/16.07.2026, προβλέπει αίτηση μέσω «Τα Αιτήματά μου» προς την αρμόδια υπηρεσία. Αν υπάρχουν περισσότερα κατασχετήρια από την ίδια υπηρεσία, δηλώνονται τα στοιχεία όλων. Τα ποσά που αφορούν απαιτήσεις πριν από τη γνωστοποίηση της άρσης δεν αντιμετωπίζονται όπως οι μεταγενέστερες απαιτήσεις. Χρειάζεται έλεγχος των ημερομηνιών.
Δύο πρακτικά παραδείγματα
Δηλωμένος παλιός λογαριασμός: μισθωτός έχει αλλάξει τράπεζα, αλλά στην ΑΑΔΕ παραμένει ο προηγούμενος IBAN. Η νέα μισθοδοσία δεν πρέπει να θεωρείται αυτομάτως προστατευμένη μόνο επειδή η τράπεζα γνωρίζει ότι είναι μισθός. Ο εργαζόμενος ελέγχει και ενημερώνει την προβλεπόμενη δήλωση, κρατώντας αποδεικτικό της ολοκλήρωσης. Τυχόν ήδη επιβληθέν μέτρο χρειάζεται χωριστή εξέταση.
Αίτημα άρσης με 25%: για υποθετική οφειλή κατάσχεσης 20.000 ευρώ, το 25% αντιστοιχεί σε 5.000 ευρώ. Η αριθμητική αυτή πράξη δεν αποδεικνύει επιλεξιμότητα. Πριν από οποιαδήποτε απόφαση πληρωμής, ελέγχονται το ακριβές ποσό βάσης, η τακτοποίηση του υπολοίπου, οι άλλες ληξιπρόθεσμες οφειλές, οι εξαιρέσεις και το αν έχει ήδη χρησιμοποιηθεί η δυνατότητα.
Και στα δύο παραδείγματα, ο στόχος είναι να εντοπιστεί η σωστή διαδικασία πριν δημιουργηθεί οικονομικός προγραμματισμός πάνω σε μια αβέβαιη υπόθεση. Η δήλωση, η αίτηση άρσης και η απόφαση της υπηρεσίας είναι διαφορετικά γεγονότα. Φυλάξτε τα αντίστοιχα αποδεικτικά αντί να αρκείστε σε μια προφορική ενημέρωση ότι «το θέμα προχώρησε».
Τι συγκεντρώνετε αν διαπιστώσετε δέσμευση χρημάτων
Ζητήστε από την τράπεζα πληροφορία για τον φορέα που επέβαλε το μέτρο, την ημερομηνία και το σχετικό αναγνωριστικό. Συγκεντρώστε την κατάσταση του λογαριασμού, το αποδεικτικό δήλωσης ακατάσχετου και τα έγγραφα προέλευσης της πίστωσης. Η περιγραφή «λείπουν χρήματα» δεν αρκεί για να διακριθεί κατάσχεση από άλλη τραπεζική χρέωση ή συμψηφισμό.
Καταγράψτε αν το ποσό είναι δεσμευμένο ή έχει ήδη αποδοθεί και σε ποιον. Αυτή η διάκριση επηρεάζει τις διαθέσιμες ενέργειες και τον αρμόδιο αποδέκτη του αιτήματος. Αν επικαλείστε ειδική προστασία επιδόματος, συνδέστε την απόφαση χορήγησης με τη συγκεκριμένη κίνηση, ώστε ο ισχυρισμός να είναι ελέγξιμος.
Εφόσον συντρέχει άμεση ανάγκη διαβίωσης ή υπάρχει αμφισβήτηση της νομιμότητας του μέτρου, ζητήστε έγκαιρα ειδική αξιολόγηση. Η ηλεκτρονική δήλωση που γίνεται σήμερα δεν αποτελεί από μόνη της αναδρομική ακύρωση κάθε προηγούμενης κατάσχεσης. Αποφύγετε μεταφορές σε τρίτα πρόσωπα με σκοπό απόκρυψη χρημάτων, γιατί δεν λύνουν το νομικό ζήτημα και μπορούν να δημιουργήσουν πρόσθετα προβλήματα.
Ένας φάκελος για επικοινωνία με τράπεζα και υπηρεσία
Οργανώστε τα αποδεικτικά σε τρεις ομάδες: δήλωση λογαριασμού, στοιχεία του μέτρου και κατάσταση οφειλών. Στην πρώτη κρατήστε το IBAN και την επιβεβαίωση της δήλωσης. Στη δεύτερη βάλτε το κατασχετήριο ή τις πληροφορίες που σας δόθηκαν για αυτό. Στην τρίτη αποθηκεύστε τη ρύθμιση, τις πληρωμές και τις τυχόν άλλες φορολογικές εκκρεμότητες.
Στο αίτημά σας περιγράψτε μία συγκεκριμένη ενέργεια που ζητάτε να εξεταστεί. Άλλο είναι η επιβεβαίωση του ακατάσχετου, άλλο η διόρθωση λανθασμένης δέσμευσης και άλλο η έκδοση απόφασης άρσης. Όταν όλα περιγράφονται ως «ξεμπλοκάρισμα», είναι ευκολότερο να απαντήσει ένας φορέας για διαφορετικό ζήτημα από αυτό που πραγματικά σας απασχολεί.
Μετά από θετική απάντηση, ελέγξτε την πραγματική εφαρμογή της. Κρατήστε τον αριθμό της απόφασης και την ημερομηνία γνωστοποίησης, όπου απαιτείται, και επιβεβαιώστε με την τράπεζα ποιο μέτρο αφορά. Αν υπάρχουν περισσότερες κατασχέσεις από διαφορετικούς πιστωτές, η αντιμετώπιση της μίας δεν συνεπάγεται αναγκαστικά άρση όλων των άλλων.
Η καθαρή αυτή καταγραφή βοηθά και τον μελλοντικό προγραμματισμό. Ξέρετε ποιο ποσό έχει ήδη αποδοθεί, ποια απόφαση εκκρεμεί και ποιες υποχρεώσεις πρέπει να παραμένουν ενήμερες. Έτσι αποφεύγετε να δεσμεύσετε χρήματα για νέες πληρωμές θεωρώντας ότι μια αναμενόμενη αποδέσμευση έχει ήδη πραγματοποιηθεί, ενώ στην πράξη παραμένει υπό εξέταση.
Συχνές ερωτήσεις
Η ρύθμιση 72 δόσεων δηλώνει αυτόματα ακατάσχετο λογαριασμό;
Όχι. Η δήλωση λογαριασμού είναι ξεχωριστή διαδικασία. Για τις προϋποθέσεις της νέας φορολογικής ρύθμισης και τις ειδικές συνέπειές της, διαβάστε τον οδηγό 72 δόσεις 2026 μέσω myAADE και ελέγξτε ποιο μέτρο αφορά τη δική σας περίπτωση.
Μπορώ να δηλώσω δύο λογαριασμούς στην ΑΑΔΕ;
Η βασική προστασία του άρθρου 33 αφορά έναν μοναδικό δηλωμένο λογαριασμό σε ένα ίδρυμα. Η κατοχή περισσότερων IBAN δεν δημιουργεί ισάριθμα μηνιαία ακατάσχετα. Ελέγξτε ποιος λογαριασμός είναι δηλωμένος πριν αλλάξετε τον τρόπο είσπραξης μισθού ή σύνταξης.
Ποιο είναι το πιο χρήσιμο πρώτο βήμα;
Επιβεβαιώστε ποιος πιστωτής επέβαλε το μέτρο και ποιο καθεστώς εφαρμόζεται. Έπειτα ελέγξτε τη δήλωση, την κατάσταση της ρύθμισης και τα αποδεικτικά. Αυτή η σειρά μετατρέπει μια γενική ανησυχία σε συγκεκριμένο φάκελο που μπορεί να εξεταστεί από την αρμόδια υπηρεσία και τον κατάλληλο επαγγελματία.
Οργανώστε τον δικό σας φάκελο
Συζητήστε τα πραγματικά στοιχεία των οφειλών σας και τις εκκρεμότητες που χρειάζονται έλεγχο πριν από την επόμενη ενέργεια.
Επικοινωνήστε μαζί μας210 220 5901Σύνταξη: ομάδα exodikastikos.info. Το άρθρο παρέχει γενική ενημέρωση βάσει των πηγών που ελέγχθηκαν στις 30/09/2026. Η εφαρμογή εξαρτάται από τα στοιχεία κάθε υπόθεσης και το ισχύον πλαίσιο. Η κεντρική εικόνα είναι παραγόμενη συντακτική εικονογράφηση.