Το εξώδικο δεν είναι απόφαση δικαστηρίου. Είναι όμως το τελευταίο έγγραφο πριν η τράπεζα ή ο servicer πάει στο δικαστήριο.
Με μια ματιά
- Το εξώδικο είναι ιδιωτικό έγγραφο που επιδίδεται με δικαστικό επιμελητή. Δεν διατάζει τίποτα, αποδεικνύει όμως ότι ειδοποιηθήκατε και πότε.
- Ο Κώδικας Δεοντολογίας της Τράπεζας της Ελλάδος (Ν. 4224/2013, ΕΠΑΘ 392/1/31.5.2021) σας δίνει 15 εργάσιμες ημέρες για κάθε απάντηση και δεσμεύει τράπεζες και servicers.
- Αν δεν απαντήσετε, χαρακτηρίζεστε «μη συνεργάσιμος δανειολήπτης». Μετά έρχονται καταγγελία, διαταγή πληρωμής και κατάσχεση.
- Η οριστική υποβολή αίτησης στον εξωδικαστικό αναστέλλει τα μέτρα αναγκαστικής εκτέλεσης (άρθρο 18 Ν. 4738/2020), όχι όμως πλειστηριασμό που έχει ήδη οριστεί μέσα στους επόμενους 3 μήνες.
- Απαντάτε πάντα γραπτά, με αποδεικτικό παραλαβής, χωρίς να υπογράψετε αναγνώριση οφειλής που δεν έχετε ελέγξει.
Αν κρατάτε φάκελο από δικαστικό επιμελητή με τη λέξη «ΕΞΩΔΙΚΗ» στην πρώτη σελίδα, αυτό το άρθρο γράφτηκε για εσάς. Θα δείτε τι είναι το εξώδικο, μετά το εξώδικο τι ακολουθεί, ποιες προθεσμίες τρέχουν από την επίδοση και πώς απαντάτε χωρίς να χειροτερέψετε τη θέση σας, με βάση τον Κώδικα Δεοντολογίας Τραπεζών και τον νόμο για τους servicers.
Στις αιτήσεις που χειριζόμαστε, το εξώδικο είναι σχεδόν πάντα η στιγμή που ο δανειολήπτης αποφασίζει να ασχοληθεί σοβαρά. Σωστά, αλλά με σειρά: έχετε χρόνο να απαντήσετε, όχι να το αφήσετε στο συρτάρι.
Τι είναι το εξώδικο από τράπεζα ή servicer;
Το εξώδικο (εξώδικη δήλωση, όχληση ή πρόσκληση) είναι έγγραφη δήλωση του δανειστή προς εσάς, που επιδίδεται με δικαστικό επιμελητή ώστε να αποδεικνύεται η παραλαβή και η ημερομηνία της. Δεν είναι δικαστική απόφαση, δεν είναι διαταγή πληρωμής και δεν επιτρέπει από μόνο του κατάσχεση. Είναι η επίσημη προειδοποίηση πριν από τις δικαστικές ενέργειες.
Γιατί με επιμελητή και όχι με απλό γράμμα; Επειδή, αν αργότερα ζητήσουν διαταγή πληρωμής, πρέπει να αποδείξουν εγγράφως ότι η σύμβαση καταγγέλθηκε και ότι ενημερωθήκατε. Με την ΑΠ 364/2025 ο Άρειος Πάγος ακύρωσε διαταγή πληρωμής επειδή το εξώδικο της τράπεζας απλώς ανέφερε μια προηγούμενη καταγγελία, χωρίς να την περιέχει. Η έκθεση επίδοσης (η σελίδα με τη σφραγίδα) είναι το πιο χρήσιμο φύλλο του φακέλου: από εκεί μετρούν οι προθεσμίες.
Για το «εξώδικο κόστος»: τον επιμελητή και τον δικηγόρο τους πληρώνει όποιος το στέλνει· ο δανειστής ζητά τα έξοδά του αργότερα, μέσα από τη διαταγή πληρωμής.
Ποια είδη εξωδίκου στέλνουν τράπεζες και servicers;
Τρία είδη φτάνουν στους δανειολήπτες: η εξώδικη όχληση για καθυστέρηση, συχνά με πρόσκληση ένταξης στη Διαδικασία Επίλυσης Καθυστερήσεων του Κώδικα Δεοντολογίας, η εξώδικη δήλωση καταγγελίας της σύμβασης δανείου και η ειδοποίηση χαρακτηρισμού σας ως «μη συνεργάσιμου». Το πρώτο είναι αρχή διαδικασίας. Τα άλλα δύο είναι το τέλος της.
Η εξώδικη όχληση λέει πόσες δόσεις καθυστερείτε, το υπόλοιπο, το επιτόκιο, και σας καλεί να συμπληρώσετε την Τυποποιημένη Οικονομική Κατάσταση (Τ.Ο.Κ.). Η εξώδικη καταγγελία σύμβασης δανείου κλείνει τον λογαριασμό: όλο το υπόλοιπο γίνεται ληξιπρόθεσμο και απαιτητό, όχι μόνο οι δόσεις που χρωστάτε, και ο δανειστής μπορεί πλέον να ζητήσει διαταγή πληρωμής. Αν ο τίτλος γράφει «Εξώδικη Δήλωση – Καταγγελία – Πρόσκληση», βρίσκεστε εδώ.
Όταν ο αποστολέας είναι servicer (doValue, Intrum, Cepal, Qquant ή άλλος), το εξώδικο αναφέρει ότι ενεργεί «ως διαχειρίστρια» για λογαριασμό fund που αγόρασε το δάνειο. Ελέγξτε ποιος είναι ο δανειστής και ποιος ο διαχειριστής· αν δεν είχατε ενημερωθεί για τη μεταβίβαση, ζητήστε το αποδεικτικό της. Περισσότερα στον οδηγό για servicers και εξωδικαστικό μηχανισμό.
Μετά το εξώδικο τι ακολουθεί; Το χρονοδιάγραμμα
Μετά το εξώδικο ακολουθεί είτε η Διαδικασία Επίλυσης Καθυστερήσεων (Δ.Ε.Κ.) του Κώδικα Δεοντολογίας, αν απαντήσετε, είτε η δικαστική οδός, αν δεν απαντήσετε. Ο πίνακας δείχνει τις προθεσμίες όπως ορίζονται στον Κώδικα Δεοντολογίας της Τράπεζας της Ελλάδος και στον ΚΠολΔ.
| Βήμα | Τι συμβαίνει | Προθεσμία |
|---|---|---|
| Καθυστέρηση πάνω από 30 ημερολογιακές ημέρες | Γραπτή ειδοποίηση Σταδίου 1, συχνά με εξώδικο | Μέσα στις επόμενες 15 ημερολογιακές ημέρες |
| Στάδιο 2: Τ.Ο.Κ. | Υποβάλλετε την Τυποποιημένη Οικονομική Κατάσταση στην πλατφόρμα Κώδικα Δεοντολογίας (gov.gr) | 15 εργάσιμες ημέρες από την ειδοποίηση |
| Στάδιο 4: πρόταση | Ο φορέας στέλνει γραπτή πρόταση ρύθμισης ή οριστικής διευθέτησης | Έως 2 μήνες από την παραλαβή της Τ.Ο.Κ. |
| Απάντηση στην πρόταση | Αποδοχή, γραπτή αντιπρόταση ή γραπτή άρνηση | 15 εργάσιμες ημέρες· απάντηση σε αντιπρόταση μέσα σε 1 μήνα |
| Χαρακτηρισμός «μη συνεργάσιμος» | Γραπτή ειδοποίηση με τους λόγους και τα επόμενα νομικά βήματα | Ένσταση συνήθως σε 15 εργάσιμες, μία φορά· απόφαση επιτροπής έως 2 μήνες |
| Καταγγελία και διαταγή πληρωμής | Εκδίδεται χωρίς να κληθείτε στο δικαστήριο | 15 εργάσιμες ημέρες για ανακοπή από την επίδοση (άρθρο 632 ΚΠολΔ) |
| Επιταγή προς εκτέλεση | Κατάσχεση λογαριασμών, μισθού, ακινήτων, πλειστηριασμός | Ανά πράξη εκτέλεσης |
Οι 15 εργάσιμες μετρούν από την επομένη της επίδοσης, χωρίς Σάββατα, Κυριακές και αργίες. Παράδειγμα: επίδοση Παρασκευή 6 Νοεμβρίου 2026. Η πρώτη εργάσιμη είναι η Δευτέρα 9 Νοεμβρίου και η δέκατη πέμπτη η Παρασκευή 27 Νοεμβρίου 2026. Απάντηση τη Δευτέρα 30 Νοεμβρίου είναι εκπρόθεσμη.
Το ίδιο το εξώδικο γράφει συχνά «εντός 10 ημερών». Αυτή είναι προθεσμία που διάλεξε ο δανειστής, όχι ο νόμος· όσα κρίνουν αν είστε συνεργάσιμος είναι οι 15 εργάσιμες του Κώδικα. Για όσα έρχονται μετά, δείτε τη διαταγή πληρωμής από τράπεζα ή fund.
Πρέπει ο servicer να τηρεί τον Κώδικα Δεοντολογίας;
Ναι. Ο Κώδικας Δεοντολογίας εφαρμόζεται και στις εταιρείες διαχείρισης απαιτήσεων από δάνεια και πιστώσεις, όχι μόνο στις τράπεζες. Το πεδίο εφαρμογής του (Κεφάλαιο Α, ενότητα Α.1) καλύπτει ρητά τη διαχείριση απαιτήσεων του Ν. 4354/2015, και ο Ν. 5072/2023 (άρθρο 3 παρ. 3) για τους servicers ορίζει ότι δεν θίγει την υποχρέωση τήρησης του Κώδικα.
Ο Κώδικας αφήνει απέξω τρεις περιπτώσεις: συμβάσεις που καταγγέλθηκαν πριν από την 1.1.2015, οφειλές φυσικών προσώπων έως 1.000 € και οφειλές πολύ μικρών επιχειρήσεων έως 5.000 € (συνολικά ανά φορέα). Για δάνειο καταγγελμένο το 2013 ο servicer δεν οφείλει να ανοίξει Δ.Ε.Κ., συνήθως όμως δέχεται αίτημα ρύθμισης.
Από την 1η Απριλίου 2024 κάθε servicer οφείλει, με βάση τον Ν. 5072/2023, να έχει ψηφιακή πλατφόρμα με ανάλυση της οφειλής σε κεφάλαιο, τόκους, προμήθειες και έξοδα, το επιτόκιο, τις δόσεις και το υπόλοιπο. Αν η πλατφόρμα δείχνει άλλο ποσό από το εξώδικο, το γράφετε στην απάντησή σας. Όταν ο servicer δεν απαντά ή δεν δίνει αναλυτική κατάσταση, καταγγέλλετε γραπτά στην Τράπεζα της Ελλάδος, με τα αποδεικτικά· δεν λύνει τη διαφορά σας, μπορεί όμως να επιβάλει κυρώσεις.
Τι συνέπειες έχει η μη απάντηση σε εξώδικο;
Η μη απάντηση σε εξώδικο δεν φέρνει πρόστιμο ούτε αυτόματη καταδίκη. Φέρνει κάτι χειρότερο: χάνετε τις προστασίες του Κώδικα Δεοντολογίας, χαρακτηρίζεστε «μη συνεργάσιμος δανειολήπτης» και ανοίγει ο δρόμος για καταγγελία της σύμβασης, διαταγή πληρωμής και κατάσχεση.
Ο χαρακτηρισμός έρχεται με γραπτή ειδοποίηση που αναφέρει τους λόγους, το χρονοδιάγραμμα των νομικών ενεργειών και το δικαίωμα ένστασης. Τα φυλλάδια των servicers απαριθμούν τι ακολουθεί: καταγγελία, διαταγή πληρωμής, ασφαλιστικά μέτρα, κατάσχεση περιουσίας μαζί με την κύρια κατοικία. Το υπόλοιπο μετά τη ρευστοποίηση συνεχίζει να τοκίζεται.
Η διαταγή πληρωμής εκδίδεται χωρίς να κληθείτε. Θα το μάθετε όταν ξαναχτυπήσει ο επιμελητής, και τότε θα έχετε 15 εργάσιμες ημέρες για ανακοπή. Μετά έρχονται η επιταγή προς εκτέλεση και η κατάσχεση λογαριασμού. Το ακατάσχετο όριο για οφειλές σε ιδιώτες αυξήθηκε με τον Ν. 5313/2026 (ΦΕΚ 25/6/2026) στα 1.600 € τον μήνα (2.200 € σε κοινό λογαριασμό).
Τι κάνετε τις πρώτες 48 ώρες και πώς απαντάτε
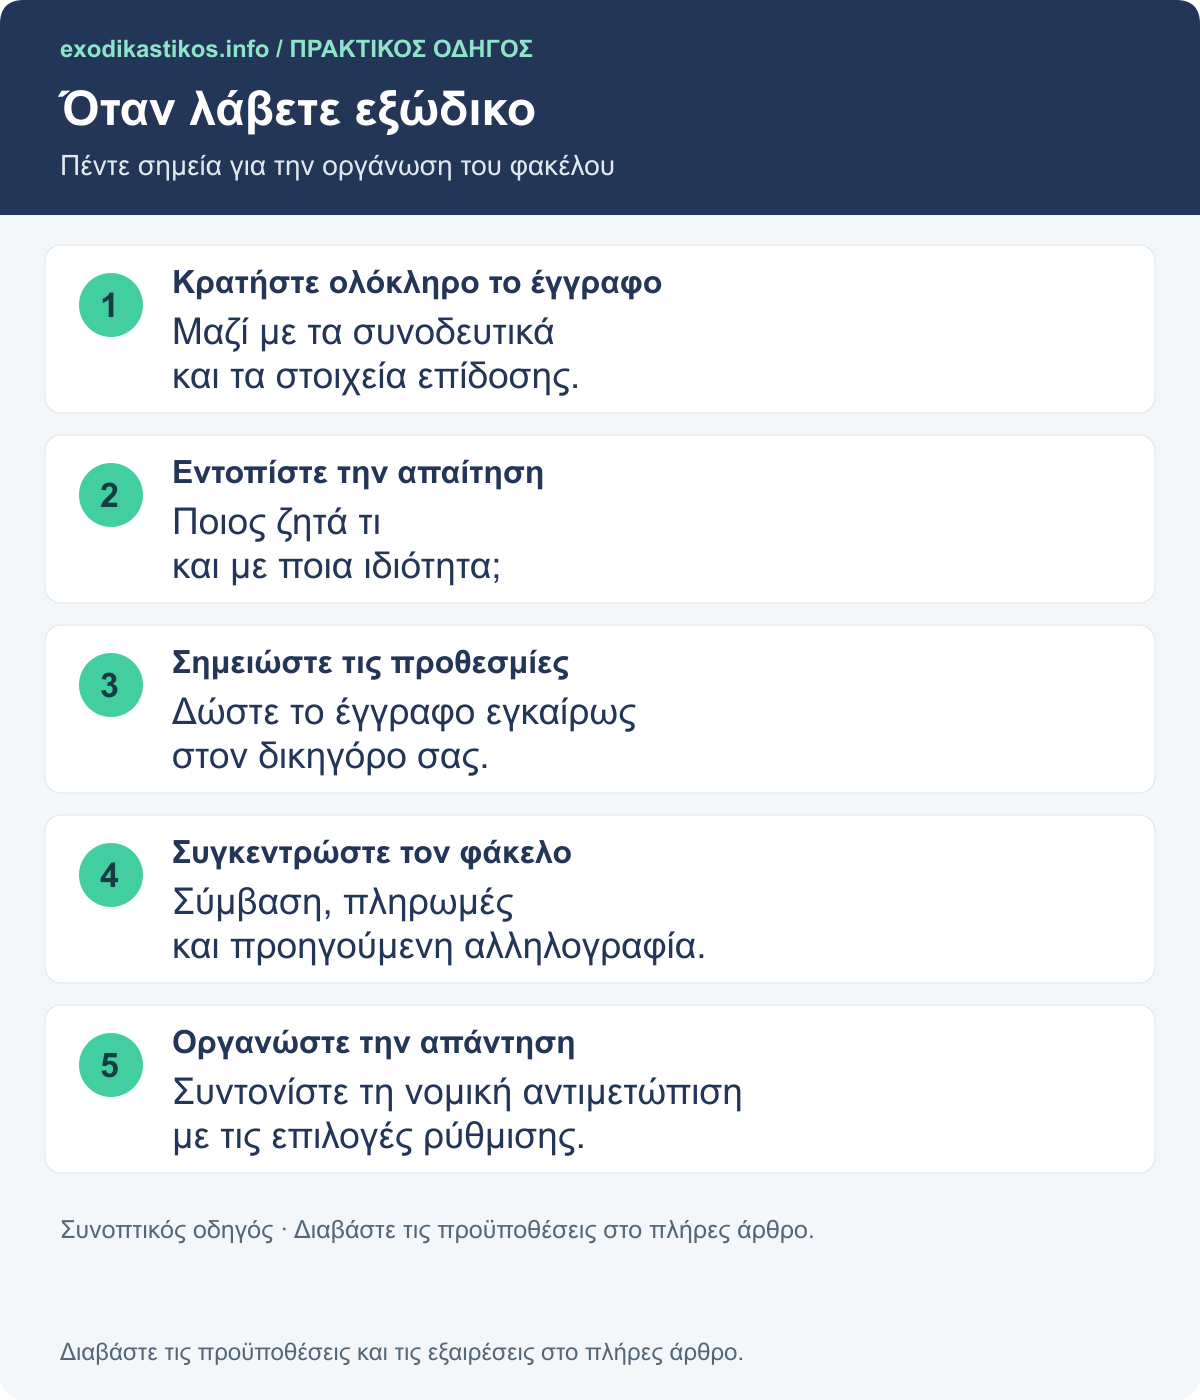
Μέσα στις πρώτες 48 ώρες δεν αποφασίζετε τη ρύθμιση. Κατοχυρώνετε την προθεσμία και τα στοιχεία. Στο γραφείο ακολουθούμε την ίδια σειρά:
- Φωτογραφίστε όλες τις σελίδες και την έκθεση επίδοσης. Υπολογίστε τις 15 εργάσιμες από την επίδοση.
- Βρείτε ποιος υπογράφει και για λογαριασμό ποιου: τράπεζα, servicer ως διαχειριστής, fund ως δανειστής.
- Μαζέψτε σύμβαση, τελευταίες ενημερώσεις, κινήσεις λογαριασμού και κάθε παλιά ρύθμιση.
- Ελέγξτε το ποσό: κεφάλαιο, τόκοι, έξοδα, επιτόκιο, σε σύγκριση με την ψηφιακή πλατφόρμα του servicer.
- Μην υπογράψετε αναγνώριση οφειλής και μην πληρώσετε «κάτι για καλή πίστη» πριν ξέρετε τι ρυθμίζετε.
- Απαντήστε γραπτά μέσα στις 15 εργάσιμες: συστημένη επιστολή ή e-mail στο Ειδικό Σημείο Επικοινωνίας που αναγράφει το εξώδικο, και υποβολή της Τ.Ο.Κ. στην πλατφόρμα Κώδικα Δεοντολογίας.
- Διαλέξτε διαδρομή: Δ.Ε.Κ. με τον φορέα, αίτηση στον εξωδικαστικό μηχανισμό, ή δικηγόρος αμέσως αν το έγγραφο είναι καταγγελία ή διαταγή πληρωμής.
Η γραπτή απάντηση δεν χρειάζεται να είναι εξώδικο. Χρειάζεται πέντε πράγματα: τα στοιχεία του εγγράφου και της σύμβασης, δήλωση ότι είστε συνεργάσιμος και ζητάτε ένταξη στη Διαδικασία Επίλυσης Καθυστερήσεων, αίτημα για αναλυτική κατάσταση οφειλής και αντίγραφο σύμβασης και μεταβίβασης, ρητή επιφύλαξη ως προς το ύψος της οφειλής, και τα στοιχεία επικοινωνίας σας. Ούτε απολογίες, ούτε υποσχέσεις. Τα επόμενα στάδια της Δ.Ε.Κ. τα εξηγούμε στον οδηγό για τον Κώδικα Δεοντολογίας τραπεζών και servicers.
Σταματά το εξώδικο αν κάνετε αίτηση στον εξωδικαστικό;
Η αίτηση δεν «ακυρώνει» το εξώδικο, αλλά από την οριστική υποβολή της στην πλατφόρμα της ΕΓΔΙΧ αναστέλλονται η λήψη αναγκαστικών μέτρων και η συνέχιση της αναγκαστικής εκτέλεσης για τις οφειλές που περιλαμβάνει (άρθρο 18 Ν. 4738/2020, όπως τροποποιήθηκε με το άρθρο 41 Ν. 5024/2023). Η λέξη που μετράει είναι «οριστική»: αίτηση σε πρόχειρη μορφή δεν αναστέλλει τίποτα.
Η αναστολή δεν καλύπτει πλειστηριασμό που έχει ήδη προγραμματιστεί μέσα σε 3 μήνες από την οριστική υποβολή, ούτε τις προπαρασκευαστικές πράξεις ενυπόθηκου δανειστή, μαζί και την κατάσχεση. Αν το σπίτι έχει ήδη ημερομηνία πλειστηριασμού, μιλάμε για ανακοπή και δικαστική αναστολή. Η αναστολή παύει όταν σας κοινοποιηθεί ότι οι πιστωτές δεν υποβάλλουν πρόταση ή ότι η αίτηση απορρίφθηκε.
Ο Κώδικας προβλέπει ότι ο φορέας μπορεί να αναστείλει τη Δ.Ε.Κ. όταν έχετε υποβάλει αίτηση στον εξωδικαστικό· οι δύο δρόμοι δεν τρέχουν μαζί. Αν οι συνολικές οφειλές σας ξεπερνούν τις 5.000 €, το όριο ένταξης από τα τέλη Ιουλίου 2026 (άρθρο 13 Ν. 5313/2026), ο εξωδικαστικός είναι συνήθως η πιο δυνατή απάντηση, γιατί δεσμεύει όλους τους πιστωτές ταυτόχρονα.
Τα λάθη που βλέπουμε πιο συχνά
Το πιο συχνό: ο φάκελος μένει κλειστός. Κάποιοι δεν υπογράφουν στον επιμελητή νομίζοντας ότι έτσι δεν «παρέλαβαν». Η επίδοση ισχύει και με θυροκόλληση, και οι 15 εργάσιμες τρέχουν.
Το δεύτερο: τηλέφωνο αντί για γραπτή απάντηση. Όταν αργότερα διαφωνήσετε για το τι ειπώθηκε, ο φάκελος λέει «δεν ανταποκρίθηκε».
Το τρίτο: μια μικρή καταβολή «για να δείξω ότι θέλω». Χωρίς έγγραφη συμφωνία, ούτε την καταγγελία σταματά ούτε τη διαταγή πληρωμής.
Το τέταρτο: μέτρηση ημερολογιακών αντί εργάσιμων ημερών. Στον Κώδικα οι προθεσμίες του φορέα είναι ημερολογιακές και οι δικές σας εργάσιμες.
Το πέμπτο: απάντηση με συναισθήματα και ιστορικό, χωρίς αίτημα για στοιχεία. Η απάντηση που δουλεύει ζητά ανάλυση οφειλής και δηλώνει επιφύλαξη.
Πότε χρειάζεστε σύμβουλο και πότε δικηγόρο
Μια πρώτη εξώδικη όχληση για μικρή οφειλή, με σταθερό εισόδημα, μπορείτε να τη διαχειριστείτε μόνοι σας: γραπτή απάντηση, Τ.Ο.Κ., πρόταση. Βοήθεια χρειάζονται οι περισσότεροι στην Τ.Ο.Κ. και στην αντιπρόταση, γιατί εκεί κρίνεται η δόση: εισόδημα, εύλογες δαπάνες διαβίωσης, άλλες οφειλές, περιουσία. Αυτό κάνουμε εμείς.
Δικηγόρο χρειάζεστε αμέσως όταν το έγγραφο είναι καταγγελία σύμβασης ή διαταγή πληρωμής, όταν αμφισβητείτε το ποσό ή τη νομιμοποίηση του fund, και όταν κινδυνεύει η κύρια κατοικία. Εκεί οι προθεσμίες είναι δικονομικές και δεν συγχωρούν. Συνεργαζόμαστε με δικηγόρο ώστε η οικονομική πρόταση και η νομική άμυνα να λένε το ίδιο πράγμα.
Συχνές ερωτήσεις
Είναι το εξώδικο δικαστική απόφαση;
Όχι. Το εξώδικο είναι ιδιωτικό έγγραφο του δανειστή που επιδίδεται με δικαστικό επιμελητή για να αποδεικνύεται η παραλαβή. Δεν το έχει εκδώσει δικαστήριο, δεν διατάζει πληρωμή και δεν επιτρέπει κατάσχεση. Το πρώτο εκτελεστό έγγραφο σε κόκκινο δάνειο είναι συνήθως η διαταγή πληρωμής, που έρχεται μετά το εξώδικο και την καταγγελία.
Τι γίνεται αν δεν απαντήσω σε εξώδικο;
Χάνετε την ιδιότητα του συνεργάσιμου δανειολήπτη και τις προστασίες του Κώδικα Δεοντολογίας. Ο δανειστής μπορεί να καταγγείλει τη σύμβαση, να ζητήσει διαταγή πληρωμής χωρίς να κληθείτε και, μετά την επίδοσή της, να κατάσχει λογαριασμούς, μισθό ή ακίνητα. Κάθε στάδιο προσθέτει έξοδα στην οφειλή.
Πόσο χρόνο έχω να απαντήσω σε εξώδικο;
Ο νόμος δεν ορίζει προθεσμία για το ίδιο το εξώδικο. Ο Κώδικας Δεοντολογίας όμως απαιτεί απάντηση σε γραπτές επικοινωνίες μέσα σε 15 εργάσιμες ημέρες, και αυτή η προθεσμία κρίνει αν είστε συνεργάσιμος. Μετρά από την επομένη της επίδοσης, χωρίς Σαββατοκύριακα και αργίες. Η ημερομηνία που γράφει το εξώδικο είναι επιλογή του δανειστή.
Πρέπει να πληρώσω αμέσως μετά το εξώδικο;
Όχι πριν ελέγξετε το ποσό και πριν υπάρξει έγγραφη συμφωνία. Μια καταβολή χωρίς ρύθμιση δεν σταματά την καταγγελία ούτε τη διαταγή πληρωμής. Συνεργασία δείχνετε με γραπτή απάντηση και υποβολή της Τυποποιημένης Οικονομικής Κατάστασης, όχι με χρήματα χωρίς όρους.
Μπορεί ο servicer να μου στείλει εξώδικο;
Ναι. Ο servicer ενεργεί για λογαριασμό του fund που αγόρασε το δάνειο και έχει δικαίωμα να στέλνει οχλήσεις και καταγγελίες. Οφείλει όμως να τηρεί τον Κώδικα Δεοντολογίας (Ν. 5072/2023, άρθρο 3 παρ. 3) και να σας δίνει ανάλυση της οφειλής μέσω της ψηφιακής του πλατφόρμας. Αν δεν αναφέρει ποιος είναι ο δανειστής, ζητήστε το αποδεικτικό της μεταβίβασης.
Σταματά το εξώδικο αν κάνω αίτηση στον εξωδικαστικό;
Η οριστική υποβολή αίτησης στον εξωδικαστικό αναστέλλει τα μέτρα αναγκαστικής εκτέλεσης για τις οφειλές που περιλαμβάνει (άρθρο 18 Ν. 4738/2020). Δεν σταματά πλειστηριασμό που έχει ήδη οριστεί μέσα στους επόμενους 3 μήνες, ούτε την κατάσχεση ως προπαρασκευαστική πράξη ενυπόθηκου δανειστή. Το εξώδικο δεν «ακυρώνεται», απλώς παύει να έχει συνέχεια όσο διαρκεί η διαδικασία.
Θέλετε να δούμε μαζί τον φάκελό σας;
Ετοιμάστε φωτογραφία του εξωδίκου και της έκθεσης επίδοσης, το τελευταίο ενημερωτικό του δανείου και το μηνιαίο εισόδημά σας. Με αυτά κάνουμε αρχική αξιολόγηση και μέσα στις 15 εργάσιμες θα ξέρετε αν σας συμφέρει η Δ.Ε.Κ., ο εξωδικαστικός ή ο δικηγόρος. Επικοινωνήστε μαζί μας ή καλέστε στο 210 220 5901.
Το άρθρο παρέχει γενική ενημέρωση. Η εφαρμογή εξαρτάται από τα στοιχεία κάθε υπόθεσης.
Πηγές
- Τράπεζα της Ελλάδος, απόφαση ΕΠΑΘ 392/1/31.5.2021 «Κώδικας Δεοντολογίας του Ν. 4224/2013» — https://www.bankofgreece.gr/RelatedDocuments/%CE%91%CF%80%CF%8C%CF%86%CE%B1%CF%83%CE%B7_%CE%95%CE%A0%CE%91%CE%98_392-%CE%98%CE%AD%CE%BC%CE%B11-site%CE%A4%CF%84%CE%95.pdf%20%CE%91%CE%9D%CE%91%CE%A1%CE%A4%CE%97%CE%A3%CE%97.pdf (πεδίο εφαρμογής και servicers, εξαιρέσεις 1.1.2015 / 1.000 € / 5.000 €, Στάδιο 1: 30 ημερολογιακές + 15 ημερολογιακές, αναστολή Δ.Ε.Κ. λόγω εξωδικαστικού, επιτροπή ενστάσεων 2 μήνες)
- Ελληνική Ένωση Τραπεζών, «Κώδικας Δεοντολογίας της Τράπεζας της Ελλάδος» — https://www.hba.gr/Info/bankcodeofgreece (ορισμός συνεργάσιμου δανειολήπτη, 15 εργάσιμες ημέρες, πλατφόρμα Ν. 4818/2021 και ΚΥΑ ΦΕΚ Β’ 5909/2023)
- Ν. 5072/2023, άρθρο 3 παρ. 3 — https://www.taxheaven.gr/law/5072/2023/arthro/3 (η υποχρέωση τήρησης του Κώδικα Δεοντολογίας δεν θίγεται για τους servicers)
- Ν. 5024/2023, άρθρο 41 (τροποποίηση άρθρου 18 Ν. 4738/2020) — https://www.taxheaven.gr/law/5024/2023/arthro/41 (αναστολή από την οριστική υποβολή, εξαίρεση πλειστηριασμού εντός 3 μηνών)
- Lawspot, ΑΠ 364/2025 — https://www.lawspot.gr/nomika-nea/akurose-diatages-pleromes-me-eggraphe-apodeixe-kataggelias-sumbases-daneiou-ap-3642025/ (έγγραφη απόδειξη καταγγελίας ως προϋπόθεση διαταγής πληρωμής)
- doValue Greece, Ενημερωτικό φυλλάδιο Κώδικα Δεοντολογίας — https://dovaluegreece.gr/sites/gr/files/2022-09/Enimerotiko-Fylladio.pdf (servicer που εφαρμόζει τον Κώδικα: πρόταση σε 2 μήνες, 15 εργάσιμες για απάντηση, 1 μήνας για αντιπρόταση, ένσταση σε 15 εργάσιμες, συνέπειες μη συνεργάσιμου)