Έλεγχος πηγών: 30 Σεπτεμβρίου 2026
Τα χρέη στον ΕΦΚΑ πριν τη σύνταξη χρειάζονται δύο παράλληλους ελέγχους: αν έχει θεμελιωθεί συνταξιοδοτικό δικαίωμα και αν η οφειλή μπορεί να παρακρατηθεί από τη σύνταξη. Το ότι κάποιος συμπλήρωσε την ηλικία του δεν σημαίνει ότι οποιοδήποτε χρέος μετατρέπεται αυτομάτως σε δόσεις. Αντίστοιχα, ένα υπόλοιπο πάνω από το συνηθισμένο όριο δεν σημαίνει πάντοτε ότι πρέπει να εξοφληθεί ολόκληρο πριν υποβληθεί αίτηση.
- Τα συνήθη όρια είναι 20.000 ευρώ και 6.000 ευρώ για οφειλές προς τον πρώην ΟΓΑ, με τους κανόνες της αντίστοιχης κατηγορίας.
- Η ειδική δυνατότητα έως 30.000 ή 10.000 ευρώ απαιτεί πρόσθετα κριτήρια ηλικίας, εξοφλημένου ασφαλιστικού χρόνου και καταθέσεων.
- Η ειδική παρακράτηση έχει δύο στάδια και μπορεί να περιορίσει σημαντικά το αρχικό διαθέσιμο εισόδημα.
- Το έγγραφο οφειλής και η ημερομηνία κοινοποίησής του καθορίζουν κρίσιμες προθεσμίες.
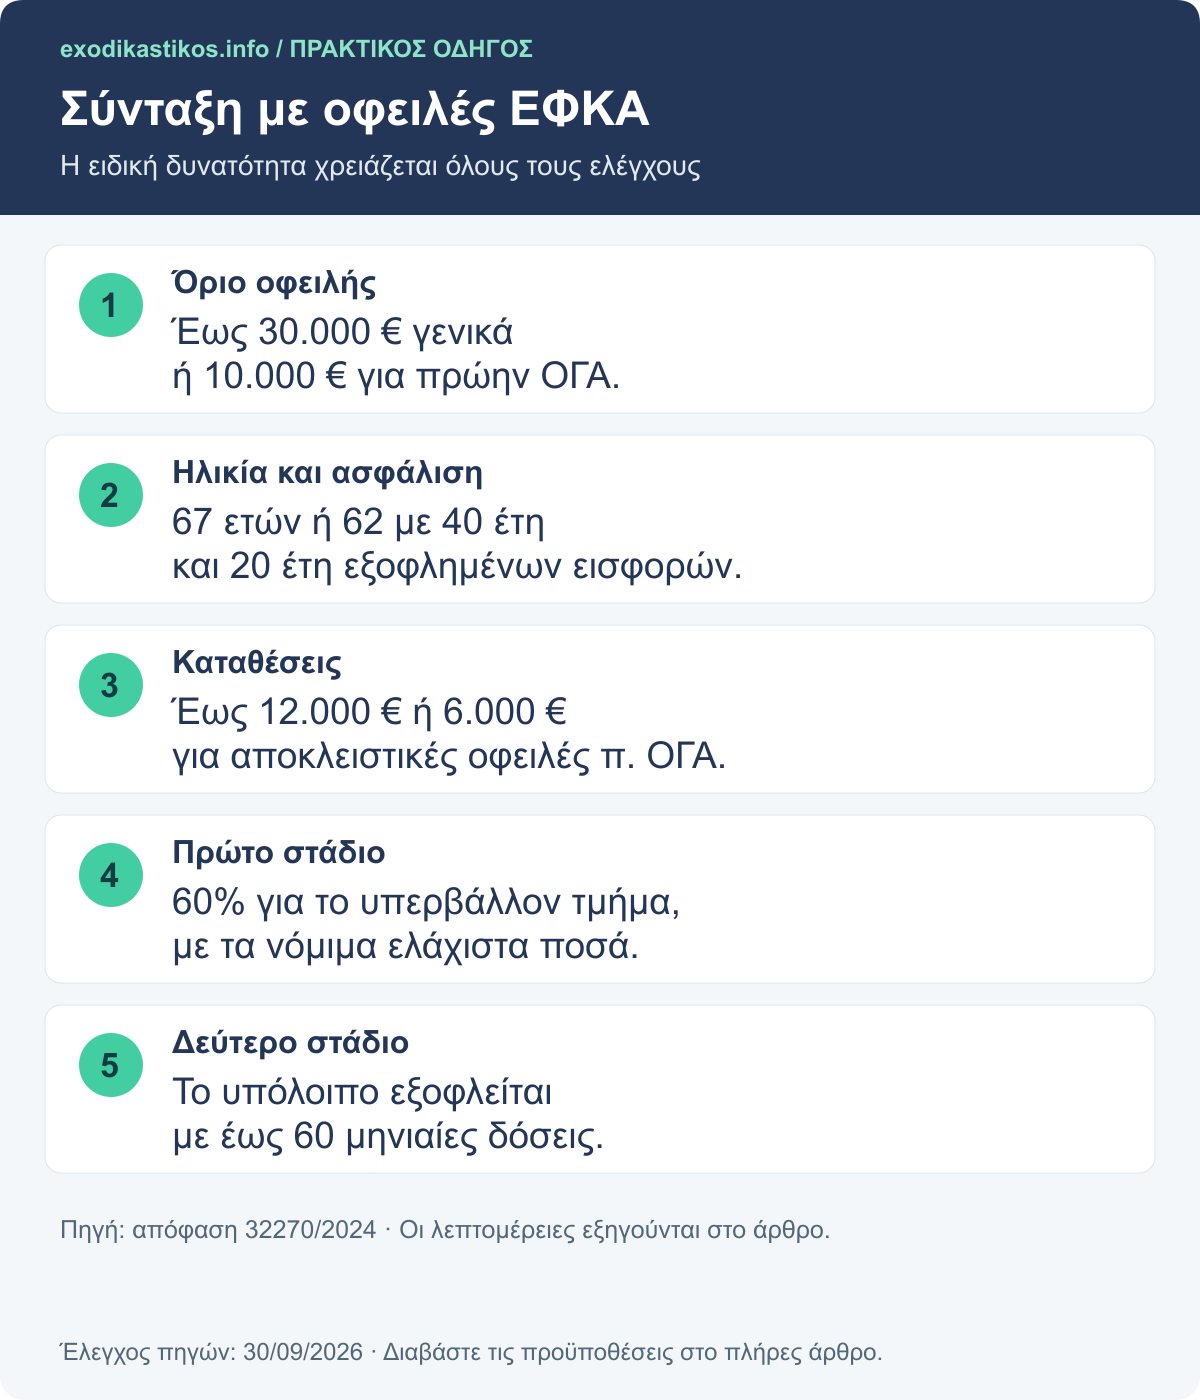
Ποια όρια οφειλών εξετάζονται πριν από τη σύνταξη
Για μη μισθωτούς με οφειλές προς τον e-ΕΦΚΑ, το γενικό πλαίσιο επιτρέπει, υπό τις νόμιμες προϋποθέσεις, συνταξιοδότηση με οφειλή μέχρι 20.000 ευρώ. Για οφειλές προς τον πρώην ΟΓΑ το αντίστοιχο βασικό όριο είναι 6.000 ευρώ. Η παρακράτηση της οφειλής από τη σύνταξη δεν αποτελεί διαγραφή: το ποσό εξακολουθεί να εξοφλείται, απλώς αλλάζει ο τρόπος καταβολής του.
Το άρθρο 115 του ν. 5078/2023 πρόσθεσε ειδική, προαιρετική δυνατότητα για υψηλότερα ποσά, μέχρι 30.000 ευρώ γενικά ή 10.000 ευρώ για τον πρώην ΟΓΑ. Οι προϋποθέσεις και οι διασταυρώσεις εξειδικεύονται στην απόφαση 32270, ΦΕΚ Β΄ 2915/23.05.2024. Το μεγαλύτερο όριο δεν εφαρμόζεται σε κάθε ασφαλισμένο μόνο επειδή το χρέος του βρίσκεται μέσα σε αυτό.
Αν υπάρχει ασφάλιση σε περισσότερους πρώην φορείς, χρειάζεται συνολική αποτύπωση. Μην υπολογίζετε μόνο το παλιό ειδοποιητήριο του τελευταίου ταμείου. Η υπηρεσία εξετάζει τη συγκεκριμένη ασφαλιστική διαδρομή, τις οφειλές που συμμετέχουν και τον τρόπο απονομής. Για τη γενικότερη διαχείριση ασφαλιστικών χρεών, δείτε και τον οδηγό για οφειλές ΕΦΚΑ στον εξωδικαστικό μηχανισμό.
Τα πρόσθετα κριτήρια για 30.000 και 10.000 ευρώ
Οι προϋποθέσεις της ειδικής δυνατότητας πρέπει να συντρέχουν σωρευτικά κατά την αίτηση υπαγωγής. Ο έλεγχος δεν σταματά στο συνολικό ποσό. Απαιτείται ηλικία 67 ετών ή ηλικία 62 ετών με τουλάχιστον 40 έτη ασφάλισης. Παράλληλα, πρέπει να έχουν εξοφληθεί εισφορές που αντιστοιχούν σε τουλάχιστον 20 έτη ή 6.000 ημέρες ασφάλισης.
Αυτοί είναι δύο διαφορετικοί έλεγχοι. Άλλο ο ασφαλιστικός χρόνος που χρησιμοποιείται για το δικαίωμα και άλλο ο χρόνος για τον οποίο οι εισφορές έχουν πράγματι πληρωθεί. Κάποιος μπορεί να έχει πολυετή επαγγελματική δραστηριότητα αλλά πολλά ανεξόφλητα διαστήματα. Η ημερομηνία πρώτης εγγραφής στο ταμείο, από μόνη της, δεν αποδεικνύει είκοσι εξοφλημένα χρόνια.
Υπάρχει επίσης καταθετικό κριτήριο: έως 12.000 ευρώ γενικά ή έως 6.000 ευρώ όταν ο ασφαλισμένος οφείλει αποκλειστικά προς τον πρώην ΟΓΑ. Ελέγχονται τόσο το συνολικό υπόλοιπο στο κλείσιμο του προηγούμενου μήνα όσο και ο μέσος όρος των καταθέσεων του τελευταίου δωδεκαμήνου πριν από την αίτηση. Επομένως, μια εικόνα μόνο της σημερινής ημέρας δεν αρκεί για συμπέρασμα.
Η σχετική αίτηση περιλαμβάνει δηλώσεις και συναίνεση για τις προβλεπόμενες διασταυρώσεις. Χρειάζεται πλήρης και ακριβής καταγραφή των λογαριασμών. Μια πρόχειρη εκτίμηση ή η παράλειψη λογαριασμού μπορεί να δημιουργήσει πρόβλημα στον έλεγχο. Η προετοιμασία αφορά την ορθή τεκμηρίωση των πραγματικών στοιχείων, όχι τεχνητές μετακινήσεις χρημάτων για την εμφάνιση διαφορετικής οικονομικής εικόνας.
Ποιο ποσό χρέους λαμβάνεται υπόψη
Για τον έλεγχο των ορίων δεν αρκεί να προσθέσετε τις αρχικές μηνιαίες εισφορές που θυμάστε ότι δεν πληρώθηκαν. Στην ειδική διαδικασία συνυπολογίζονται οι προβλεπόμενες οφειλές από εισφορές, αναγνωρίσεις πλασματικού χρόνου, προαιρετική συνέχιση ασφάλισης, πρόσθετα τέλη και λοιπές επιβαρύνσεις. Η αναλυτική καρτέλα και το επίσημο έγγραφο οφειλής έχουν επομένως μεγαλύτερη αξία από μια παλιά εκτύπωση.
Καταγράψτε ημερομηνία αναφοράς, φορέα, κύρια οφειλή, επιβαρύνσεις και πρόσφατες πληρωμές. Αν ένα ποσό εμφανίζεται διαφορετικό σε δύο υπηρεσίες, ελέγξτε πρώτα μήπως οι ημερομηνίες άντλησης διαφέρουν. Στη συνέχεια εξετάστε αν έχει ενημερωθεί η τελευταία καταβολή ή αν προστέθηκε νέα πράξη. Ο οδηγός για έλεγχο λανθασμένου ποσού οφειλής εξηγεί πώς οργανώνεται ένα τεκμηριωμένο αίτημα διόρθωσης.
Ιδιαίτερη προσοχή χρειάζεται όταν εξετάζεται αναγνώριση χρόνου. Ζητήστε να αποτυπωθούν μαζί το όφελος στον ασφαλιστικό χρόνο, το κόστος εξαγοράς και η επίδραση στην οφειλή. Μια αναγνώριση μπορεί να βοηθά σε έναν έλεγχο και ταυτόχρονα να επηρεάζει έναν άλλο. Η απόφαση χρειάζεται κοινό υπολογισμό, όχι δύο ανεξάρτητες εκτιμήσεις που δεν συνδέονται μεταξύ τους.
Πώς λειτουργούν τα δύο στάδια παρακράτησης
Στην ειδική δυνατότητα, το τμήμα πάνω από 20.000 ευρώ, ή πάνω από 6.000 ευρώ για τον πρώην ΟΓΑ, συμψηφίζεται αρχικά με το 60% του μηνιαίου ποσού των καταβαλλόμενων συντάξεων μέχρι να μηδενιστεί. Το μηνιαίο ποσό συμψηφισμού δεν μπορεί να είναι μικρότερο από 333,33 ευρώ γενικά ή 100 ευρώ για τον πρώην ΟΓΑ. Όταν χρειάζεται, το ποσοστό προσαρμόζεται ώστε να τηρείται αυτό το ελάχιστο.
Αφού εξοφληθεί το υπερβάλλον τμήμα, η υπόλοιπη οφειλή παρακρατείται από τις επόμενες συντάξεις σε ίσες μηνιαίες δόσεις, μέχρι 60. Δεν σημαίνει ότι όλο το χρέος μοιράζεται από την αρχή σε εξήντα ίσα ποσά. Η πρώτη περίοδος μπορεί να έχει αισθητά μεγαλύτερη παρακράτηση από τη δεύτερη. Αυτή η διαφορά είναι ουσιαστική για έναν οικογενειακό προϋπολογισμό που βασίζεται κυρίως στη σύνταξη.
Οι κανόνες περιγράφονται επίσης στην εγκύκλιο 29/2024 του e-ΕΦΚΑ. Για το πραγματικό διαθέσιμο ποσό πρέπει να ληφθούν υπόψη και οι λοιπές νόμιμες κρατήσεις. Ο αριθμητικός υπολογισμός της οφειλής δεν είναι βεβαίωση καθαρής σύνταξης και δεν αντικαθιστά την πράξη απονομής.
Δύο παραδείγματα για σωστό προγραμματισμό
Παράδειγμα οφειλής 24.000 ευρώ
Ας υποθέσουμε ότι ασφαλισμένος πληροί όλα τα κριτήρια της ειδικής δυνατότητας και το ποσό σύνταξης πάνω στο οποίο εφαρμόζεται ο συμψηφισμός είναι 1.000 ευρώ. Το τμήμα πάνω από τις 20.000 είναι 4.000 ευρώ. Με παρακράτηση 60%, αντιστοιχούν 600 ευρώ τον μήνα μέχρι την εξόφληση αυτού του τμήματος, με προσαρμογή στην τελευταία καταβολή όπου χρειάζεται.
Στη συνέχεια, αν η υπόλοιπη οφειλή των 20.000 ευρώ κατανεμηθεί σε 60 δόσεις, η αριθμητική αντιστοιχία είναι περίπου 333,33 ευρώ τον μήνα, με την αναγκαία τελική στρογγυλοποίηση. Το παράδειγμα δείχνει τη μετάβαση από τη μεγαλύτερη αρχική παρακράτηση στη μικρότερη επόμενη. Δεν αποτελεί πρόβλεψη του ποσού που θα πιστωθεί σε τραπεζικό λογαριασμό ούτε εγγύηση χρόνου έκδοσης της σύνταξης.
Παράδειγμα οφειλής 35.000 ευρώ
Αν η αναγνωρισμένη οφειλή είναι 35.000 ευρώ και πληρούνται οι υπόλοιπες ειδικές προϋποθέσεις, πρέπει να καλυφθεί το ποσό πάνω από τις 30.000, δηλαδή 5.000 ευρώ, μέσα στην προβλεπόμενη προθεσμία από την κοινοποίηση. Η πληρωμή αυτή δεν υποκαθιστά τους ελέγχους ηλικίας, εξοφλημένων εισφορών ή καταθέσεων. Εάν αποτύχει κάποιο από αυτά τα κριτήρια, ο σχεδιασμός χρειάζεται επανεξέταση με βάση το εφαρμοστέο πλαίσιο.
Πριν δεσμευθούν οικογενειακά χρήματα για την υπέρβαση, ζητήστε τεκμηριωμένο έλεγχο του συνολικού φακέλου. Διατηρήστε επίσης αποθεματικό για τις ανάγκες της περιόδου επεξεργασίας και για τους πρώτους μήνες αυξημένης παρακράτησης. Η εξασφάλιση της εφάπαξ πληρωμής είναι μόνο ένα μέρος του προγραμματισμού.
Τι σημαίνει η δίμηνη προθεσμία πληρωμής
Για υπέρβαση του εφαρμοστέου ορίου, η κρίσιμη προθεσμία συνδέεται με τη νόμιμη κοινοποίηση του εγγράφου οφειλής. Στην ειδική διαδικασία, όταν το χρέος υπερβαίνει τις 30.000 ή τις 10.000 ευρώ αντίστοιχα, το υπερβάλλον ποσό ζητείται εντός δύο μηνών από την κοινοποίηση. Η άπρακτη παρέλευση μπορεί να οδηγήσει σε απόρριψη της αίτησης συνταξιοδότησης λόγω οφειλών.
Κρατήστε το ίδιο το έγγραφο, το αποδεικτικό κοινοποίησης, την ημερομηνία παραλαβής και την ταυτότητα πληρωμής. Μην υπολογίζετε τη λήξη από την ημέρα που τηλεφωνήσατε στην υπηρεσία ή από την ημερομηνία της αρχικής αίτησης. Αν θεωρείτε ότι το ποσό είναι εσφαλμένο, ζητήστε εγκαίρως διόρθωση και σαφή ενημέρωση για την προθεσμία. Η υποβολή ενός ερωτήματος δεν πρέπει να θεωρείται αυτόματη παράτασή της.
Ο φάκελος που αξίζει να ετοιμάσετε νωρίς
Η προετοιμασία γίνεται ευκολότερη αν χωρίσετε τα στοιχεία σε τέσσερις ενότητες. Στην πρώτη μπαίνει η ασφαλιστική διαδρομή: πρώην φορείς, περίοδοι απασχόλησης, διαστήματα παράλληλης ασφάλισης και αιτήματα αναγνώρισης. Στη δεύτερη μπαίνουν οι οφειλές και οι καταβολές. Στην τρίτη συγκεντρώνονται τα τραπεζικά δεδομένα που απαιτούνται για τον ειδικό έλεγχο. Στην τέταρτη αποθηκεύονται οι αιτήσεις και η αλληλογραφία με την υπηρεσία.
- Αναλυτική εικόνα ασφαλιστικού χρόνου και τυχόν κενά που χρειάζονται τεκμηρίωση.
- Πρόσφατη καρτέλα οφειλής, στοιχεία ΚΕΑΟ και αποδείξεις πληρωμών.
- Αποφάσεις αναγνώρισης χρόνου και κατάσταση εξόφλησής τους.
- Στοιχεία καταθέσεων για τις περιόδους που ελέγχονται, όπου απαιτούνται.
- Αριθμοί πρωτοκόλλου, κοινοποιήσεις και στοιχεία της αρμόδιας υπηρεσίας.
- Πρόχειρος προϋπολογισμός για το διάστημα αναμονής και τα δύο στάδια παρακράτησης.
Ένας σύντομος πίνακας εκκρεμοτήτων βοηθά περισσότερο από έναν μεγάλο φάκελο χωρίς σειρά. Δίπλα σε κάθε θέμα γράψτε τι λείπει, ποιος φορέας το εκδίδει και ποια ενέργεια έχει ήδη γίνει. Έτσι αποφεύγεται η επανάληψη αιτημάτων και φαίνεται γρήγορα αν το εμπόδιο αφορά χρήματα, ασφαλιστικό χρόνο ή λανθασμένη καταχώριση.
Πώς συνδέεται μια υπάρχουσα ρύθμιση με τη σύνταξη
Μια ενεργή ρύθμιση οφειλών δεν σημαίνει αυτομάτως ότι ολόκληρο το υπόλοιπο επιτρέπεται να περάσει στη σύνταξη. Χρειάζεται έλεγχος του συγκεκριμένου νόμου, του υπολοίπου και των ορίων παρακράτησης. Ορισμένα παλαιότερα καθεστώτα έχουν ειδικούς κανόνες· δεν είναι ασφαλές να μεταφέρεται ο αριθμός δόσεών τους σε κάθε νέα περίπτωση.
Αν υπάρχει εξωδικαστική ρύθμιση, ζητήστε συντονισμό ανάμεσα στην παρακολούθησή της και στον συνταξιοδοτικό φάκελο. Καταγράψτε τι οφείλεται σήμερα, ποια πληρωμή εκκρεμεί και πώς θα αντιμετωπιστεί το χρέος κατά την απονομή. Μην διακόπτετε δόσεις με βάση μια γενική πληροφορία για διαφορετικό καθεστώς. Οι συνέπειες μιας χαμένης ρύθμισης μπορεί να επηρεάσουν τον συνολικό σχεδιασμό.
Η σύγκριση εξωδικαστικού και επιμέρους ρυθμίσεων είναι χρήσιμη όταν υπάρχουν και χρέη προς εφορία ή τράπεζες. Το συνταξιοδοτικό όριο δεν αυξάνεται επειδή ο οφειλέτης έχει επιλέξει μεγαλύτερη διάρκεια αποπληρωμής αλλού. Πρόκειται για διαφορετικά ερωτήματα που πρέπει να απαντηθούν μαζί πριν ληφθεί απόφαση.
Πώς ελέγχετε αν αντέχει ο οικογενειακός προϋπολογισμός
Φτιάξτε δύο ξεχωριστές μηνιαίες εικόνες: μία για την αρχική αυξημένη παρακράτηση και μία για το επόμενο στάδιο. Καταγράψτε ενοίκιο ή στεγαστική δόση, τρόφιμα, ενέργεια, φάρμακα, μετακινήσεις και άλλες ενεργές ρυθμίσεις. Χρησιμοποιήστε τεκμηριωμένες εκτιμήσεις εισοδήματος και αφήστε περιθώριο για απρόβλεπτες δαπάνες. Ένας υπολογισμός που ισορροπεί μόνο αν δεν συμβεί τίποτε έκτακτο είναι εύθραυστος.
Αν προβλέπεται βοήθεια από συγγενή, συζητήστε συγκεκριμένα ποσό και διάρκεια. Μια γενική υπόσχεση ότι «θα βοηθήσουμε μέχρι να βγει η σύνταξη» δεν δείχνει αν μπορούν να καλυφθούν αρκετοί μήνες. Παράλληλα, μην θεωρείτε βέβαιη μια συγκεκριμένη ημερομηνία αναδρομικών ή το ύψος τους χωρίς επίσημη ενημέρωση. Η προσεκτική οργάνωση μειώνει την ανάγκη για βιαστικές οικονομικές αποφάσεις όταν φτάσει μια κοινοποίηση.
Τέσσερις απαντήσεις πριν οριστικοποιηθεί η αίτηση
Πριν από την υποβολή, ζητήστε να απαντηθούν γραπτώς τέσσερα πρακτικά ερωτήματα: με ποια συνταξιοδοτική διάταξη εξετάζεται η περίπτωσή σας, ποιος ασφαλιστικός χρόνος έχει επιβεβαιωθεί, ποιο ποσό οφειλής χρησιμοποιείται στον έλεγχο και ποια πρόσθετα κριτήρια χρειάζονται. Οι απαντήσεις πρέπει να αναφέρονται στα ίδια δεδομένα και στην ίδια χρονική εικόνα. Διαφορετικά, μπορεί ένας υπολογισμός να αφορά χρέος πριν από πληρωμή και ένας άλλος χρόνο μετά από αναγνώριση.
Ελέγξτε ακόμη ότι τα στοιχεία επικοινωνίας που δηλώθηκαν παραμένουν ενεργά. Αν σας βοηθά συγγενής ή σύμβουλος, συμφωνήστε ποιος παρακολουθεί τις ειδοποιήσεις και πού αποθηκεύονται. Η εξουσιοδότηση και η υποστήριξη δεν πρέπει να δημιουργούν κενό ενημέρωσης του ασφαλισμένου. Κάθε νέα κοινοποίηση χρειάζεται συγκεκριμένο υπεύθυνο παρακολούθησης και καταγραφή της επόμενης ενέργειας.
Μετά την έκδοση της συνταξιοδοτικής πράξης, συγκρίνετε την παρακράτηση με το εγκεκριμένο υπόλοιπο και κρατήστε το πρώτο ενημερωτικό πληρωμής. Αν εμφανίζεται απόκλιση, διατυπώστε συγκεκριμένο ερώτημα με τα δύο έγγραφα, αντί να βασιστείτε μόνο στην τραπεζική πίστωση. Η πίστωση μπορεί να περιλαμβάνει συμψηφισμούς ή αναδρομικά και δεν εξηγεί από μόνη της τον υπολογισμό.
Αυτή η τελική αντιστοίχιση βοηθά και στον προγραμματισμό των επόμενων μηνών. Σημειώστε πότε αναμένεται να ολοκληρωθεί το πρώτο στάδιο, εφόσον εφαρμόζεται, και επιβεβαιώστε την αλλαγή όταν αποτυπωθεί στο ενημερωτικό. Έτσι ο οικογενειακός προϋπολογισμός στηρίζεται σε πραγματικά στοιχεία πληρωμών και όχι μόνο σε μια αρχική εκτίμηση.
Η παρακράτηση οφειλής από τη σύνταξη διαφέρει από ενδεχόμενη κατάσχεση της τραπεζικής κατάθεσης. Για τη δεύτερη περίπτωση, ελέγξτε χωριστά τη δήλωση ακατάσχετου λογαριασμού και τα όρια προστασίας, χωρίς να θεωρείτε ότι η συνταξιοδοτική ρύθμιση υποκαθιστά τη δήλωση.
Συχνές ερωτήσεις για χρέη ΕΦΚΑ πριν τη σύνταξη
Αν χρωστάω κάτω από 30.000 ευρώ, δικαιούμαι οπωσδήποτε σύνταξη;
Όχι. Χρειάζονται οι γενικές συνταξιοδοτικές προϋποθέσεις και, όταν χρησιμοποιείται το αυξημένο όριο, όλα τα πρόσθετα κριτήρια της ειδικής διαδικασίας. Το ύψος της οφειλής είναι ένας μόνο έλεγχος. Η ηλικία, ο ασφαλιστικός χρόνος, οι εξοφλημένες εισφορές και οι καταθέσεις δεν παραλείπονται.
Τα είκοσι χρόνια δραστηριότητας αρκούν για το ειδικό κριτήριο;
Το κριτήριο αφορά εξοφλημένες εισφορές που αντιστοιχούν σε είκοσι χρόνια ή 6.000 ημέρες. Η διάρκεια λειτουργίας μιας επιχείρησης δεν αποδεικνύει από μόνη της την εξόφληση. Χρειάζεται αντιστοίχιση με τον ασφαλιστικό φάκελο και τις πραγματικές καταβολές.
Ελέγχεται μόνο ο λογαριασμός στον οποίο θα μπει η σύνταξη;
Όχι. Ο ειδικός καταθετικός έλεγχος αφορά τα προβλεπόμενα συνολικά στοιχεία τραπεζικών λογαριασμών και τις συγκεκριμένες χρονικές περιόδους. Η επιλογή ενός λογαριασμού πληρωμής σύνταξης δεν περιορίζει από μόνη της το πεδίο των διασταυρώσεων.
Η παρακράτηση είναι πάντοτε 60% μέχρι να εξοφληθούν όλα;
Όχι. Το πρώτο στάδιο αφορά το υπερβάλλον τμήμα και περιλαμβάνει ελάχιστο ποσό παρακράτησης. Μετά εφαρμόζεται η εξόφληση της υπόλοιπης οφειλής σε έως 60 μηνιαίες δόσεις. Για τον προσωπικό υπολογισμό χρειάζονται η πράξη απονομής και τα πραγματικά ποσά.
Τι κάνω αν έχει ήδη απορριφθεί η αίτησή μου;
Ξεκινήστε από τον συγκεκριμένο λόγο απόρριψης και την ημερομηνία κοινοποίησης. Ζητήστε ενημέρωση για το αν απαιτείται νέα αίτηση, συμπλήρωση στοιχείων ή άλλη προβλεπόμενη ενέργεια. Μια παλιά απόρριψη δεν διορθώνεται απλώς επειδή διαβάσατε ότι υπάρχει μεγαλύτερο όριο οφειλής.
Οργανώστε τον δικό σας φάκελο
Συζητήστε τα πραγματικά στοιχεία των οφειλών σας και τις εκκρεμότητες που χρειάζονται έλεγχο πριν από την επόμενη ενέργεια.
Επικοινωνήστε μαζί μας210 220 5901Σύνταξη: ομάδα exodikastikos.info. Το άρθρο παρέχει γενική ενημέρωση βάσει των πηγών που ελέγχθηκαν στις 30/09/2026. Η εφαρμογή εξαρτάται από τα στοιχεία κάθε υπόθεσης και το ισχύον πλαίσιο. Η κεντρική εικόνα είναι παραγόμενη συντακτική εικονογράφηση.