Η κυβέρνηση ανακοίνωσε διεύρυνση της ρύθμισης σε έως 120 δόσεις, για οφειλές που έγιναν ληξιπρόθεσμες έως 31/12/2024 και δεν βρίσκονται σε ρύθμιση στις 30/09/2026, με προθεσμία αίτησης έως 30/06/2027. Ανακοινώθηκε επίσης δυνατότητα μετάβασης όσων έχουν ήδη ενταχθεί στις 72 δόσεις, κατόπιν αίτησης. Πρόκειται για νεότερη εξαγγελία: η ενεργοποίηση, οι τελικοί όροι και η διαδικασία πρέπει να επιβεβαιωθούν από τη νομοθεσία και τις οδηγίες ΑΑΔΕ/ΕΦΚΑ.
Ο παρακάτω οδηγός περιγράφει το ήδη δημοσιευμένο πλαίσιο των 72 δόσεων βάσει της Α.1141/2026. Τα αντίστοιχα όρια και οι προθεσμίες του δεν πρέπει να συγχέονται με όσα ανακοινώθηκαν για τις 120 δόσεις. Μην διακόπτετε ενεργή ρύθμιση αναμένοντας μια αλλαγή χωρίς επίσημη οδηγία. Διαβάστε την επίσημη ανακοίνωση για τις 120 δόσεις.
Έλεγχος πηγών: 30 Σεπτεμβρίου 2026
Η ρύθμιση των 72 δόσεων του 2026 δίνει τη δυνατότητα τμηματικής εξόφλησης συγκεκριμένων παλαιών οφειλών προς τη Φορολογική Διοίκηση. Για να αξιολογήσετε αν σας αφορά, χρειάζεται να ελέγξετε πότε έγινε ληξιπρόθεσμο κάθε χρέος, αν υπήρχε ενεργή ρύθμιση και ποιες άλλες φορολογικές υποχρεώσεις παραμένουν ανοικτές. Ο αριθμός των δόσεων είναι μόνο ένα μέρος της απόφασης.
Στον οδηγό θα βρείτε τα βασικά κριτήρια, τη διαδικασία αίτησης στο myAADE, τις προθεσμίες πληρωμής και πρακτικά παραδείγματα προετοιμασίας. Η ανάλυση βασίζεται στο άρθρο 19 του ν. 5313/2026 και στην απόφαση Α.1141/2026. Αφορά τη συγκεκριμένη ρύθμιση της ΑΑΔΕ και διακρίνεται από τον εξωδικαστικό μηχανισμό.
- Αίτηση έως 31 Δεκεμβρίου 2026.
- Έως 72 μηνιαίες δόσεις, με ελάχιστη δόση 30€.
- Εξετάζονται οφειλές που έγιναν ληξιπρόθεσμες έως 31/12/2023, με πρόσθετους όρους.
- Η πρώτη δόση καταβάλλεται μέσα σε τρεις εργάσιμες ημέρες από την αίτηση.
- Απαιτείται έλεγχος και των υπολοίπων οφειλών που δεν εντάσσονται.
Πηγές: ανακοίνωση ΥΠΕΘΟΟ–ΑΑΔΕ και Α.1141/2026, άρθρα 1–5.
Ποιες οφειλές μπορούν να μπουν στις 72 δόσεις το 2026;
Η ημερομηνία που μας ενδιαφέρει πρώτα είναι αυτή κατά την οποία η οφειλή έγινε ληξιπρόθεσμη. Το ότι ένας φόρος αφορά παλιό φορολογικό έτος δεν αρκεί από μόνο του. Χρειάζεται να ελεγχθεί η πραγματική λήξη της προθεσμίας καταβολής του και η καταχώρισή του στα βιβλία εισπρακτέων εσόδων της αρμόδιας υπηρεσίας μέχρι την αίτηση.
Σύμφωνα με το άρθρο 2 της απόφασης, στο υποχρεωτικό πεδίο εντάσσονται οι επιλέξιμες οφειλές που έγιναν ληξιπρόθεσμες έως 31/12/2023, δεν βρίσκονταν σε ρύθμιση στις 21/04/2026 και δεν έχουν τακτοποιηθεί με ρύθμιση ή αναστολή πληρωμής έως την υποβολή. Για οφειλές σε αναστολή προβλέπεται δυνατότητα προαιρετικής ένταξης, εφόσον συντρέχουν οι ειδικοί όροι της ίδιας διάταξης. Δεν αντιμετωπίζονται, επομένως, όλες οι εγγραφές της καρτέλας με τον ίδιο τρόπο.
Η απόφαση θέτει και σωρευτικές προϋποθέσεις για τον αιτούντα. Πρέπει να έχουν υποβληθεί οι δηλώσεις φορολογίας εισοδήματος της τελευταίας πενταετίας των οποίων η προθεσμία είχε λήξει μέχρι 31/12/2025. Δεν πρέπει να υπάρχει αμετάκλητη καταδίκη για φοροδιαφυγή ή λαθρεμπορία. Παράλληλα, απαιτείται νόμιμη τακτοποίηση των λοιπών ληξιπρόθεσμων οφειλών, σύμφωνα με τις προθεσμίες που αναλύονται παρακάτω.
Υπάρχουν εξαιρέσεις, όπως οφειλές ανάκτησης κρατικών ενισχύσεων βάσει σχετικής απόφασης ευρωπαϊκών οργάνων και οφειλές που δεν επιτρέπεται να ρυθμιστούν από άλλες διατάξεις. Η εμφάνιση ενός ποσού στο myAADE δεν σημαίνει αυτόματα ότι εντάσσεται. Ο έλεγχος γίνεται ανά οφειλή και με βάση το ισχύον νομικό πλαίσιο. Πηγή: Α.1141/2026, άρθρο 2.
Τι ισχύει αν είχα ή έχω ήδη άλλη ρύθμιση;
Η κατάσταση μιας παλιάς ρύθμισης είναι καθοριστική. Αν είχε χαθεί, ελέγχεται πότε ακριβώς συνέβη αυτό. Η επίσημη συνοπτική ανακοίνωση αναφέρεται σε απώλεια έως 20/04/2026, ενώ η απόφαση ορίζει ότι οι σχετικές οφειλές δεν πρέπει να τελούσαν σε ρύθμιση κατά την 21/04/2026. Κρατήστε το ιστορικό της ρύθμισης και μην βασιστείτε μόνο στη σημερινή ένδειξη υπολοίπου.
Μην αφήσετε σκόπιμα μια ενεργή ρύθμιση να χαθεί για να δοκιμάσετε τις 72 δόσεις. Η απώλειά της σήμερα δεν αλλάζει την κατάστασή της στην ημερομηνία αναφοράς και μπορεί να επιβαρύνει τη θέση σας. Επίσης, μια παλιά οφειλή που έχει ήδη τακτοποιηθεί εκ νέου πριν από την αίτηση δεν αντιμετωπίζεται ως αρρύθμιστη μόνο επειδή κάποτε ήταν σε καθυστέρηση.
Στην προετοιμασία σημειώστε για κάθε παλιά ρύθμιση την ημερομηνία ένταξης, την ημερομηνία απώλειας εφόσον υπάρχει, το ανεξόφλητο ποσό και τη σημερινή κατάσταση. Αυτή η μικρή χρονολογική καταγραφή βοηθά να εντοπιστούν εγκαίρως περιπτώσεις που χρειάζονται διευκρίνιση από την αρμόδια υπηρεσία. Πηγή κανόνων ένταξης: άρθρο 2.
Πώς γίνεται η αίτηση για τις 72 δόσεις στο myAADE;
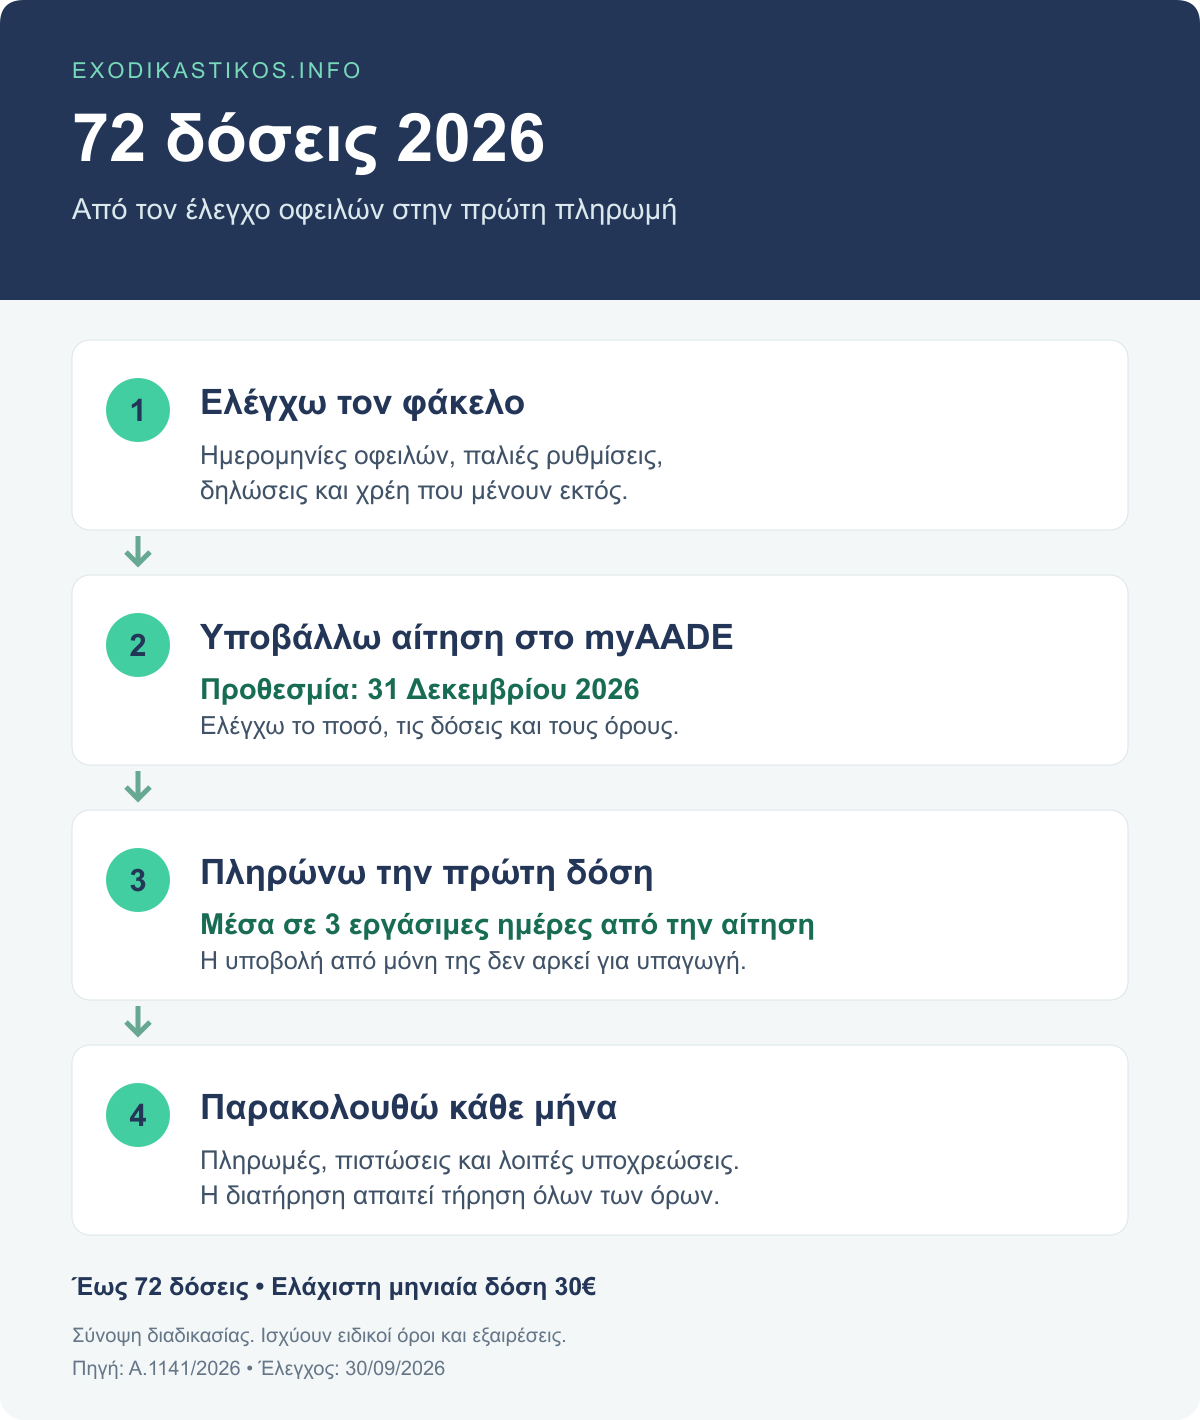
1. Ελέγξτε τον φάκελο πριν ανοίξετε την αίτηση
Συγκεντρώστε την πρόσφατη εικόνα οφειλών, τις ημερομηνίες λήξης και το ιστορικό προηγούμενων ρυθμίσεων. Ελέγξτε αν εκκρεμούν δηλώσεις και χωρίστε τα ποσά σε εκείνα που φαίνεται να καλύπτονται από το μέτρο και σε όσα χρειάζονται διαφορετική αντιμετώπιση. Καταγράψτε και πληρωμές που έχουν γίνει πρόσφατα, ώστε να διασταυρώσετε ότι έχουν πιστωθεί σωστά.
Για κάθε αμφισβητούμενη εγγραφή, κρατήστε ένα συγκεκριμένο ερώτημα. Για παράδειγμα: «Η καταβολή της τάδε ημερομηνίας έχει μειώσει αυτό το υπόλοιπο;» ή «Ποια ημερομηνία εμφανίζεται ως απώλεια της προηγούμενης ρύθμισης;». Η αναφορά στον κωδικό και στην ημερομηνία της οφειλής βοηθά περισσότερο από μια γενική περιγραφή ότι το συνολικό ποσό φαίνεται λάθος. Αποθηκεύστε μαζί την απάντηση της υπηρεσίας και το σχετικό αποδεικτικό, ώστε ο επόμενος έλεγχος να ξεκινά από τα ίδια στοιχεία.
Αν υπάρχουν χρέη από διαφορετικές αιτίες, δημιουργήστε έναν απλό πίνακα με την αρμόδια υπηρεσία, την αρχική οφειλή, το σημερινό υπόλοιπο, την προθεσμία πληρωμής και τυχόν αναστολή. Αυτή είναι προτεινόμενη οργάνωση του προσωπικού σας φακέλου, όχι πρόσθετη υποχρεωτική φόρμα της ΑΑΔΕ. Σκοπός είναι να μη συγχέεται το ποσό που φαίνεται συνολικά στην οθόνη με το μέρος που τελικά μπορεί να ενταχθεί στο συγκεκριμένο μέτρο.
Πριν από την υποβολή, είναι επίσης χρήσιμο να γνωρίζετε ποιος θα παρακολουθεί τις επόμενες πληρωμές. Αν συνεργάζεστε με σύμβουλο ή λογιστή, συμφωνήστε ποια ενημέρωση θα λαμβάνει και ποια ενέργεια παραμένει δική σας. Η ανάθεση προετοιμασίας μιας αίτησης δεν σημαίνει αυτομάτως ότι έχει ανατεθεί και η μηνιαία παρακολούθησή της.
2. Μεταβείτε στην επίσημη εφαρμογή
Η ανακοίνωση της ΑΑΔΕ δίνει τη διαδρομή myAADE → Ο Λογαριασμός μου → Ρυθμίσεις Οφειλών → Αίτηση Ρύθμισης Οφειλών ν.5313/2026. Η είσοδος και η αίτηση γίνονται στην επίσημη ψηφιακή πύλη myAADE. Το exodikastikos.info παρέχει ενημέρωση και δυνατότητα συμβουλευτικής υποστήριξης· δεν είναι η κρατική εφαρμογή υποβολής.
3. Διασταυρώστε ποσά, δόσεις και όρους
Πριν οριστικοποιήσετε, ελέγξτε ποιες οφειλές εμφανίζονται, το συνολικό ρυθμιζόμενο ποσό, τον αριθμό δόσεων και το ποσό καταβολής. Αν κάποιο στοιχείο διαφέρει από τα αποδεικτικά σας, ζητήστε διευκρίνιση αντί να προχωρήσετε με την υπόθεση ότι θα διορθωθεί αργότερα. Η αίτηση επέχει θέση υπεύθυνης δήλωσης, σύμφωνα με την απόφαση.
4. Προγραμματίστε και επιβεβαιώστε την πρώτη πληρωμή
Η υπαγωγή ολοκληρώνεται με την πρώτη δόση μέσα σε τρεις εργάσιμες ημέρες από την αίτηση. Κρατήστε το αποδεικτικό και επανελέγξτε την εικόνα στην εφαρμογή. Η απλή αποθήκευση ή υποβολή δεν αρκεί. Ειδικές περιπτώσεις κάλυψης μέσω συμψηφισμών ή παρακρατήσεων προβλέπονται στο άρθρο 3, αλλά δεν πρέπει να θεωρείτε μια αναμενόμενη επιστροφή φόρου ως ήδη πραγματοποιημένη πληρωμή.
Όταν δεν υποστηρίζεται ψηφιακά μια περίπτωση, η απόφαση προβλέπει υποβολή μέσω «Τα Αιτήματά μου». Η ίδια διαδρομή προβλέπεται όταν ο αιτών έχει ευθύνη πληρωμής για οφειλές βεβαιωμένες σε διαφορετικό ΑΦΜ. Χρειάζεται επιλογή της αρμόδιας υπηρεσίας και των στοιχείων που αφορούν τη συγκεκριμένη υπόθεση. Πηγή: άρθρα 1 και 3.
Πώς επιλέγω αριθμό δόσεων και τι γίνεται με τους τόκους;
Οι 72 δόσεις αποτελούν ανώτατο αριθμό, με ελάχιστη μηνιαία καταβολή 30€. Δεν σημαίνει ότι κάθε οφειλή θα μοιραστεί οπωσδήποτε σε 72 ίσα μέρη. Η απλή πράξη «χρέος διά 72» δεν είναι επίσημος υπολογισμός ρύθμισης: δεν αποτυπώνει από μόνη της τόκους, ειδικούς κανόνες και το ελάχιστο ποσό δόσης.
Το άρθρο 6 προβλέπει τόκο επί της βασικής οφειλής, με παραπομπή στο επιτόκιο της σχετικής διάταξης του ν. 4152/2013 και ειδική πρόβλεψη για δασμούς. Το επιτόκιο της γενικής ρύθμισης υπολογίζεται σε ετήσια βάση και παραμένει σταθερό στη διάρκειά της. Ελέγξτε το εφαρμοζόμενο ποσοστό και το τελικό πρόγραμμα στην αίτηση· δεν θεωρούμε ότι η ρύθμιση είναι άτοκη.
Για την πρακτική επιλογή, καταγράψτε τι μένει κάθε μήνα μετά το ενοίκιο ή τη δόση κατοικίας, τις βασικές οικογενειακές δαπάνες, τους τρέχοντες φόρους, τις εισφορές και τις υπόλοιπες ρυθμίσεις. Αν έχετε εποχικό εισόδημα, εξετάστε και έναν χαμηλό μήνα. Μια δόση που καλύπτεται μόνο στους καλούς μήνες μπορεί να δημιουργήσει νέα καθυστέρηση.
Ζητήστε να συγκρίνετε διαθέσιμα προγράμματα ως προς μηνιαία επιβάρυνση, διάρκεια και συνολικό κόστος. Για πρόωρη εφάπαξ εξόφληση, η απόφαση περιγράφει διαδικασία μέσω «Τα Αιτήματά μου», ώστε να ληφθεί υπόψη ο αριθμός δόσεων που τελικά διαμορφώνεται στον υπολογισμό τόκου. Πηγή: άρθρα 5 και 6.
Τρία παραδείγματα που βοηθούν στον αρχικό έλεγχο
Τα παραδείγματα είναι υποθετικά και εκπαιδευτικά. Δεν περιγράφουν πραγματικούς πελάτες, επίσημη προσφορά δόσης ή απόφαση αποδοχής.
Παράδειγμα Α: παλιές οφειλές και πρόσφατο χρέος
Η Μαρία έχει 8.000€ που έγιναν ληξιπρόθεσμα το 2023 και 1.200€ από μεταγενέστερη φορολογική υποχρέωση. Η σωστή αρχή είναι να ελεγχθεί χωριστά κάθε ποσό. Οι παλιές οφειλές εξετάζονται με τους όρους των 72 δόσεων, ενώ το νεότερο ποσό δεν εντάσσεται απλώς επειδή ανήκει στον ίδιο φορολογούμενο. Απαιτείται ξεχωριστό σχέδιο για τη νόμιμη τακτοποίησή του και για τη συνολική μηνιαία επιβάρυνση.
Παράδειγμα Β: ρύθμιση που χάθηκε μετά την ημερομηνία αναφοράς
Ο Γιάννης είχε ρύθμιση ενεργή στις 21/04/2026, την οποία έχασε τον Ιούνιο. Δεν αρκεί ότι σήμερα οι οφειλές του εμφανίζονται αρρύθμιστες. Η κατάσταση στην ημερομηνία αναφοράς είναι κρίσιμο κριτήριο. Πριν υπολογίσει πιθανές 72 δόσεις, χρειάζεται να ελεγχθούν οι διαθέσιμες άλλες επιλογές. Δεν προκύπτει αυτόματη ένταξη από τη μεταγενέστερη απώλεια.
Παράδειγμα Γ: η δόση χωρά στα χαρτιά, αλλά πιέζει τον προϋπολογισμό
Η Ελένη υπολογίζει ότι διαθέτει 320€ τον μήνα, αλλά δεν έχει αφαιρέσει 90€ για άλλη ρύθμιση και 70€ για τρέχουσα υποχρέωση. Το πραγματικό περιθώριο γίνεται 160€, πριν από απρόβλεπτα έξοδα. Μια υποθετική μηνιαία καταβολή 150€ θα άφηνε ελάχιστη ευελιξία. Το παράδειγμα δεν υπολογίζει νόμιμη δόση· δείχνει γιατί ελέγχουμε όλες τις υποχρεώσεις πριν επιλέξουμε πρόγραμμα.
Πότε κινδυνεύει να χαθεί η ρύθμιση;
Το άρθρο 7 προβλέπει απώλεια όταν δεν καταβληθούν δύο συνεχόμενες μηνιαίες δόσεις ή όταν καθυστερήσουν οι δύο τελευταίες για περισσότερο από δύο μήνες. Προβλέπει επίσης υποχρεώσεις για τα χρέη εκτός ρύθμισης: τα ήδη ληξιπρόθεσμα κατά την αίτηση πρέπει να έχουν τακτοποιηθεί μέχρι να περάσει ένας μήνας από την υπαγωγή, ενώ για οφειλές εκτός του μέτρου που λήγουν στη διάρκεια της ρύθμισης ισχύει η προθεσμία τριμήνου της διάταξης.
Η καθυστέρηση δόσης επιφέρει και την προσαύξηση που προβλέπει το άρθρο 6. Συνεπώς, οι κανόνες απώλειας δεν είναι περιθώριο για συστηματικές καθυστερήσεις. Οι επόμενες δόσεις καταβάλλονται μέχρι την τελευταία εργάσιμη ημέρα των επόμενων μηνών από την αίτηση, όπως ορίζει το άρθρο 3. Πηγή: άρθρα 3, 6 και 7.
Ένα πρακτικό αρχείο παρακολούθησης μπορεί να περιέχει τέσσερις στήλες: ημερομηνία, ποσό, κωδικό πληρωμής και επιβεβαίωση πίστωσης. Προσθέστε ξεχωριστά τις νέες φορολογικές υποχρεώσεις. Έτσι αποφεύγετε το συνηθισμένο λάθος να παρακολουθείτε μόνο τη δόση του παλιού χρέους, ενώ δημιουργούνται άλλες εκκρεμότητες.
Η ένταξη αίρει αυτόματα τις κατασχέσεις;
Η απόφαση συνδέει την υπαγωγή και τη συμμόρφωση με συγκεκριμένα ευεργετήματα. Ωστόσο, χρειάζεται ιδιαίτερη προσοχή στις ήδη επιβληθείσες κατασχέσεις εις χείρας τρίτων, όπως σε τραπεζικό λογαριασμό. Για την αποδέσμευση μελλοντικών απαιτήσεων προβλέπονται ειδικές προϋποθέσεις: η κατάσχεση πρέπει να αφορά αποκλειστικά χρέη ενταγμένα στη συγκεκριμένη ρύθμιση και να γνωστοποιηθεί η απόφαση αποδέσμευσης στον τρίτο.
Η αίτηση αποδέσμευσης γίνεται μέσω «Τα Αιτήματά μου» στην αρμόδια υπηρεσία, με στοιχεία του αιτούντος και της κατάσχεσης. Η υπηρεσία εξετάζει τις προϋποθέσεις και μπορεί να ζητήσει συμπληρωματικά στοιχεία. Οι απαιτήσεις που γεννώνται πριν από τη σχετική γνωστοποίηση δεν αντιμετωπίζονται όπως οι μεταγενέστερες. Δεν είναι σωστό να θεωρήσετε ότι η πρώτη πληρωμή επιστρέφει αυτόματα παλαιότερα κατασχεμένα χρήματα.
Αντίστοιχα, η δυνατότητα φορολογικής ενημερότητας παραμένει συνδεδεμένη με τους εφαρμοζόμενους όρους και τον σκοπό έκδοσης. Υπάρχουν δικαιώματα του Δημοσίου που διατηρούνται, όπως συμψηφισμοί και ειδικοί περιορισμοί σε μεταβιβάσεις ακινήτων. Για εκκρεμή κατάσχεση ή προγραμματισμένη μεταβίβαση χρειάζεται έλεγχος του συγκεκριμένου φακέλου. Πηγή: άρθρα 8–11.
Πότε εξετάζουμε τις 72 δόσεις και πότε τον εξωδικαστικό;
Η συγκεκριμένη ρύθμιση αφορά επιλέξιμα χρέη προς τη Φορολογική Διοίκηση. Αν η οικονομική πίεση προέρχεται και από δάνεια, servicers ή ασφαλιστικές οφειλές, η ένταξη ενός μόνο μέρους δεν απαντά στο συνολικό πρόβλημα. Χρειάζεται καταγραφή όλων των πιστωτών και των πληρωμών που θα παραμείνουν μετά την αίτηση.
Ο εξωδικαστικός είναι διαφορετική διαδικασία, με δικά του κριτήρια και αξιολόγηση. Δεν επιλέγουμε μεταξύ των δύο μόνο συγκρίνοντας τον μέγιστο αριθμό δόσεων. Εξετάζουμε ποιες οφειλές καλύπτονται, τη συνολική δυνατότητα πληρωμής, το κόστος και τις επιπτώσεις σε ήδη υφιστάμενες ρυθμίσεις. Για αναλυτική σύγκριση δείτε τον οδηγό Εξωδικαστικός ή ρύθμιση εφορίας, ΕΦΚΑ και τράπεζας. Η επίσημη περιγραφή του μηχανισμού διατίθεται στο gov.gr.
Συχνές ερωτήσεις για τις 72 δόσεις
Μπορώ να βάλω όλα τα χρέη μου στην ίδια αίτηση;
Μόνο όσα καλύπτονται από το συγκεκριμένο πλαίσιο και τις προϋποθέσεις του. Η ίδια φορολογική καρτέλα μπορεί να περιλαμβάνει επιλέξιμες και μη επιλέξιμες οφειλές. Τα υπόλοιπα ποσά χρειάζονται ξεχωριστό έλεγχο και νόμιμη τακτοποίηση.
Αρκεί να κάνω αίτηση μέχρι την προθεσμία;
Χρειάζεται και εμπρόθεσμη πρώτη καταβολή. Η ημερομηνία υποβολής και η προθεσμία πληρωμής εξυπηρετούν διαφορετικό σκοπό. Κρατήστε την επιβεβαίωση της αίτησης και σημειώστε αμέσως την προθεσμία που αφορά την πρώτη δόση.
Θα πληρώνω οπωσδήποτε 30€ τον μήνα;
Τα 30€ είναι κατώτατο όριο, όχι ενιαίο ποσό για όλους. Η τελική δόση εξαρτάται από το ρυθμιζόμενο ποσό, τον αριθμό δόσεων και την επιβάρυνση που εφαρμόζεται. Ελέγξτε το πραγματικό πρόγραμμα πριν αποδεχθείτε ότι σας εξυπηρετεί.
Πού απευθύνομαι αν δεν εμφανίζεται σωστά η αίτηση;
Για τεχνική ή διαδικαστική διευκρίνιση χρησιμοποιήστε τα επίσημα κανάλια εξυπηρέτησης της ΑΑΔΕ. Η ανακοίνωση παραπέμπει στο my1521 και στο 1521. Για αδυναμία ψηφιακής υποστήριξης και ειδικές περιπτώσεις, εξετάζεται η διαδρομή «Τα Αιτήματά μου» που προβλέπει η απόφαση.
Τι να έχετε έτοιμο πριν ζητήσετε αξιολόγηση
- Αναλυτική εικόνα οφειλών με ημερομηνίες λήξης.
- Στοιχεία ενεργών και απολεσθεισών ρυθμίσεων.
- Έλεγχο υποβολής των απαιτούμενων δηλώσεων.
- Κατάλογο άλλων χρεών και τρεχουσών μηνιαίων υποχρεώσεων.
- Στοιχεία τυχόν κατασχέσεων ή επείγουσας συναλλαγής.
- Ρεαλιστικό ποσό που μπορεί να καταβάλλεται σταθερά.
Για να οργανώσετε την εικόνα σας, μπορείτε να ξεκινήσετε και από τον οδηγό μας για οφειλές προς την εφορία. Όταν συνυπάρχουν πολλοί πιστωτές, η συγκέντρωση των βασικών δικαιολογητικών βοηθά να γίνει μια ουσιαστική πρώτη συζήτηση, αντί να αξιολογείται μόνο ένας αριθμός χρέους.
Ο οδηγός παρέχει γενική ενημέρωση με βάση τις πηγές που ελέγχθηκαν στις 30/09/2026. Η υπαγωγή και οι συνέπειες μιας ρύθμισης εξετάζονται με τα πραγματικά δεδομένα κάθε υπόθεσης.