
Ο Εξωδικαστικός Μηχανισμός Ρύθμισης Οφειλών είναι μια διαδικασία που διεξάγεται ηλεκτρονικά χωρίς την ανάγκη προσφυγής στα δικαστήρια. Μέσω αυτού του μηχανισμού, οφειλές προς θεσμικούς πιστωτές όπως χρηματοδοτικούς φορείς (δηλαδή τράπεζες και διαχειριστές δανείων), το Δημόσιο (όπως η ΑΑΔΕ) και φορείς κοινωνικής ασφάλισης (όπως το ΕΦΚΑ / ΚΕΑΟ) μπορούν να ρυθμιστούν. Επιπλέον, μέσω του εξωδικαστικού μηχανισμού, υπάρχει η δυνατότητα ρύθμισης δανείων με εγγύηση του Ελληνικού Δημοσίου.
Βασικά σημεία:
Α. Μερική διαγραφή οφειλών, με τις παρακάτω ποσοστώσεις:
Προς το Δημόσιο:
Έως 75% επί της βασικής οφειλής
Έως 85% επί των προσαυξήσεων των ληξιπρόθεσμων οφειλών προς την ΑΑΔΕ και το e-ΕΦΚΑ
Έως 95% επί των προστίμων της ΑΑΔΕ
Προς τις τράπεζες και τους διαχειριστές δανείων:
Έως 80% επί της βασικής οφειλής
Έως 100% επί των τόκων
Τα παραπάνω ποσοστά είναι ανώτατα όρια και δεν εφαρμόζονται αυτόματα. Η πρόταση υπολογίζεται με βάση τη δυνατότητα αποπληρωμής, τα εισοδήματα, τις εύλογες δαπάνες και την αξία της περιουσίας, λαμβάνοντας υπόψη τις εξασφαλίσεις των πιστωτών και, όπου απαιτείται, στοιχεία συνοφειλετών και εγγυητών. Αξιολογείται η πραγματική οικονομική αδυναμία και το ποσό που θα ανακτούσαν οι πιστωτές από τη ρευστοποίηση. Ισχύουν ειδικοί περιορισμοί διαγραφής για συγκεκριμένες δημόσιες οφειλές.
Β. Κατόπιν της ενδεχόμενης μερικής διαγραφής οφειλής, το υπόλοιπο χρέος μπορεί να ρυθμιστεί σε ένα μακροχρόνιο πλάνο αποπληρωμής, όπως εξηγείται παρακάτω:
Οι ληξιπρόθεσμες οφειλές προς το Δημόσιο και τους Φορείς Κοινωνικής Ασφάλισης μπορούν να ρυθμιστούν σε έως διακόσιες σαράντα (240) δόσεις.
Τα μη εξυπηρετούμενα δάνεια προς τις τράπεζες και τους διαχειριστές δανείων μπορούν να ρυθμιστούν σε έως:
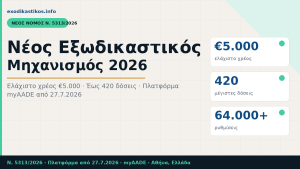
420 δόσεις για οφειλές φυσικών προσώπων που καλύπτονται ολικώς ή μερικώς από ειδικά προνόμια,
240 δόσεις για οφειλές φυσικών προσώπων που δεν καλύπτονται από ειδικά προνόμια και για οφειλές νομικών προσώπων που καλύπτονται ολικώς ή μερικώς από ειδικά προνόμια,
180 δόσεις για οφειλές νομικών προσώπων που δεν καλύπτονται από ειδικά προνόμια.
Γ. Το άρθρο 28 του Ν. 4738/2020 προβλέπει επιδότηση δόσεων δανείων με εξασφάλιση στην κύρια κατοικία για πέντε έτη, εφόσον πληρούνται σωρευτικά τα ειδικά κριτήριά του. Ελέγχονται, μεταξύ άλλων, η οικονομική κατάσταση, τα χαρακτηριστικά του νοικοκυριού, το δάνειο και η συνέπεια πληρωμών. Η δυνατότητα λήψης της επιδότησης εξετάζεται χωριστά από την αίτηση ρύθμισης.
Αίτηση μπορεί να εξεταστεί για συνολικές οφειλές άνω των 5.000 ευρώ προς τους φορείς που καλύπτει ο μηχανισμός, εφόσον πληρούνται και οι υπόλοιπες προϋποθέσεις. Επιτρέπεται να υπάρχουν ένας ή περισσότεροι πιστωτές· ο παλιός περιορισμός του 90% σε έναν χρηματοδοτικό φορέα έχει καταργηθεί. Για οφειλές που δεν εντάσσονται, εξετάζονται οι διαθέσιμες απευθείας ρυθμίσεις.
1. Η βιώσιμη ρύθμιση των οφειλών και ο περιορισμός του κινδύνου αναγκαστικής εκτέλεσης, σύμφωνα με τους όρους της συμφωνίας. Η διατήρηση ολόκληρης της περιουσίας δεν εξασφαλίζεται σε κάθε περίπτωση.
2. Η αναδιάρθρωση στοχεύει στη βιώσιμη λειτουργία των επιχειρήσεων και το αξιόχρεο των φυσικών προσώπων.
Δυνατότητα έκδοσης φορολογικής και ασφαλιστικής ενημερότητας, εφόσον τηρείται η ρύθμιση και πληρούνται οι λοιπές προϋποθέσεις. Ανάλογα με τη συναλλαγή μπορεί να απαιτείται παρακράτηση ποσού.
Έως 240 δόσεις για οφειλές προς το Δημόσιο και τους Φορείς Κοινωνικής Ασφάλισης.
Αναστολή μέτρων αναγκαστικής εκτέλεσης για τις οφειλές που καλύπτει η σύμβαση και τους πιστωτές που δεσμεύονται από αυτήν, όσο τηρείται η ρύθμιση. Η υποβολή αίτησης από μόνη της δεν αναστέλλει κάθε πλειστηριασμό.
Δυνατότητα επιδότησης δόσης δανείου κύριας κατοικίας βάσει του άρθρου 28, έως 210 ευρώ μηνιαίως για πέντε έτη, μετά από έλεγχο των ειδικών κριτηρίων, των ορίων ως προς τη δόση και των υποχρεώσεων του δικαιούχου. Το ποσό δεν είναι ίδιο για όλα τα νοικοκυριά.
Δυνατότητα διαγραφής βασικής οφειλής, τόκων, προστίμων & προσαυξήσεων
Αίτηση μπορούν να υποβάλουν φυσικά και νομικά πρόσωπα που πληρούν τις προϋποθέσεις του μηχανισμού. Περιλαμβάνονται και ιδιώτες χωρίς επιχειρηματική δραστηριότητα. Η ιδιότητα του οφειλέτη εξετάζεται μαζί με το ύψος, το είδος και την κατάσταση των οφειλών του.
Ενδεικτικά:
Ελεύθεροι επαγγελματίες
Ατομικές επιχειρήσεις
Μισθωτοί
Δημόσιοι υπάλληλοι
Αγρότες
Προσωπικές ή κεφαλαιουχικές εταιρείες
Οι προϋποθέσεις για την εφαρμογή του εξωδικαστικού μηχανισμού περιλαμβάνουν:
Οι συνολικές οφειλές προς Δημόσιο, ασφαλιστικούς φορείς, τράπεζες ή servicers πρέπει να υπερβαίνουν τα 5.000 ευρώ. Η συγκέντρωση του χρέους σε έναν χρηματοδοτικό φορέα δεν αποτελεί από μόνη της λόγο αποκλεισμού.
Ελέγχεται αν υπάρχει ασυμβίβαστη εκκρεμής αίτηση ή απόφαση εξυγίανσης, πτώχευσης ή άλλης διαδικασίας ρύθμισης οφειλών. Όπου επιτρέπεται παραίτηση από προηγούμενη αίτηση, πρέπει να είναι έγκυρη και να έχει ολοκληρωθεί πριν από τη νέα υποβολή.
Ελέγχεται επίσης τυχόν υπαγωγή σε ειδική διαχείριση και οι εφαρμοστέοι χρόνοι αναμονής. Κατά κανόνα απαιτούνται 12 μήνες από την ολοκλήρωση προηγούμενης διαδικασίας εξωδικαστικού, ενώ για συγκεκριμένες δικαστικές διαδικασίες προβλέπεται έλεγχος παρέλευσης 15 μηνών από την απόφαση υπαγωγής. Χρειάζεται εξατομικευμένος έλεγχος του σταδίου και της απόφασης.
Μπορούν να εξεταστούν ληξιπρόθεσμες αλλά και ενήμερες οφειλές. Όταν όλες οι οφειλές εξυπηρετούνται κανονικά, απαιτείται τεκμηρίωση επιδείνωσης της οικονομικής κατάστασης κατά τουλάχιστον 20%, λόγω μείωσης εισοδήματος ή αύξησης δαπανών.
Εξετάζονται οι αμετάκλητες καταδίκες για τα αδικήματα που ορίζει ο νόμος, όπως φοροδιαφυγή ή νομιμοποίηση εσόδων από παράνομες δραστηριότητες. Για νομικά πρόσωπα ελέγχονται και τα πρόσωπα διοίκησης που προβλέπει ο νόμος, με τους αντίστοιχους χρονικούς και ποινικούς περιορισμούς.
Για αιτούντα που είναι νομικό πρόσωπο ελέγχεται αν έχει τεθεί σε λύση ή εκκαθάριση. Οφειλές τέτοιας επιχείρησης προς Δημόσιο ή ασφαλιστικούς φορείς μπορούν, υπό προϋποθέσεις, να εξεταστούν μέσω αίτησης προσώπου που ευθύνεται για αυτές από κοινού.
Μπορούν να ρυθμιστούν οι παρακάτω οφειλές προς τους εξής πιστωτές:
· Οφειλές προς χρηματοδοτικούς φορείς (Πιστωτικά Ιδρύματα κλπ)
· Οφειλές προς το Δημόσιο
· Οφειλές προς τους Φορείς Κοινωνικής Ασφάλισης
Μπορούν επίσης να εξεταστούν οφειλές υπέρ τρίτων που εισπράττονται από τη Φορολογική Διοίκηση. Για οφειλές προς δήμους, περιφέρειες και τα νομικά τους πρόσωπα άνω των 5.000 ευρώ εφαρμόζεται ειδική διαδικασία, με βεβαίωση στη Φορολογική Διοίκηση, σύμφωνα με το άρθρο 514 του Ν. 5314/2026.
Δεν ρυθμίζονται οι εξής βεβαιωμένες οφειλές προς το Δημόσιο:
Απαιτήσεις από ανακτήσεις κρατικών ενισχύσεων κλπ.
Οφειλές από τελωνειακούς δασμούς της Ευρωπαϊκής Ένωσης που αποτελούν έσοδό της και αποδίδονται στον ευρωπαϊκό προϋπολογισμό, καθώς και οφειλές προς αλλοδαπό Δημόσιο.
Κατά κανόνα εξαιρούνται οφειλές που έχουν ήδη υπαχθεί σε εξωδικαστική ρύθμιση. Τυχόν δυνατότητα επανυποβολής εξετάζεται μόνο με βάση τις ειδικές εξαιρέσεις και τις προϋποθέσεις του ισχύοντος νόμου· η απώλεια προηγούμενης ρύθμισης δεν εξασφαλίζει από μόνη της νέα ένταξη.
Επίσης, δεν προβλέπεται η ρύθμιση οφειλών προς άλλους πιστωτές, όπως προμηθευτές.
Με την επίτευξη σύμβασης αναδιάρθρωσης, διασφαλίζονται τα ακόλουθα:
Η προστασία της σύμβασης αφορά τις ρυθμισμένες απαιτήσεις και τους πιστωτές που δεσμεύονται από αυτήν, με την προϋπόθεση ότι τηρούνται οι όροι της. Η καταχώριση ενός πιστωτή στην αίτηση δεν αρκεί. Στο στάδιο υποβολής ισχύουν εξαιρέσεις, όπως πλειστηριασμός προγραμματισμένος μέσα σε τρεις μήνες από την αίτηση. Η αναστολή δεν ταυτίζεται με την άρση ήδη επιβλημένων κατασχέσεων, η οποία εξετάζεται με βάση το ειδικό πλαίσιο κάθε οφειλής.
Σε σχέση με το Δημόσιο και τους Φορείς Κοινωνικής Ασφάλισης:
μπορεί να εκδοθεί φορολογική και ασφαλιστική ενημερότητα, εφόσον πληρούνται οι νόμιμες προϋποθέσεις και τηρείται η ρύθμιση
αναστέλλεται η ποινική δίωξη για το αδίκημα μη καταβολής χρεών προς το Δημόσιο και τρίτους
επιβάλλεται η αυτοδίκαιη κατάργηση προηγούμενων ρυθμίσεων για τις οφειλές που υπάγονται στη σύμβαση αναδιάρθρωσης
αναστέλλεται η παραγραφή των ρυθμιζόμενων οφειλών κατά τη διάρκεια ισχύος της ρύθμισης.
Ο εξωδικαστικός μηχανισμός λειτουργεί με βάση τον Ν. 4738/2020, όπως έχει τροποποιηθεί, μεταξύ άλλων, με τον Ν. 5072/2023 και νεότερες διατάξεις. Όταν έχει κοινοποιηθεί πρόγραμμα πλειστηριασμού, η πρόταση μπορεί να προβλέπει προκαταβολή έως 10% επί της οφειλής όπως αναδιαρθρώνεται από τον αλγόριθμο. Δεν πρόκειται για γενική προϋπόθεση κάθε αίτησης και η συγκεκριμένη πρόβλεψη δεν αφορά τους πιστοποιημένους ευάλωτους οφειλέτες. Η αναστολή πλειστηριασμού ελέγχεται χωριστά, σύμφωνα με το στάδιο και τους όρους της διαδικασίας.
Οι βελτιώσεις του 2024 στον αλγόριθμο αύξησαν έως και κατά 28% τη δυνατότητα περιορισμού οφειλών με εμπράγματη εξασφάλιση σε σχέση με το προηγούμενο πλαίσιο. Το αποτέλεσμα δεν είναι ενιαίο για όλους. Για τις προσαυξήσεις ΑΑΔΕ και e-ΕΦΚΑ προβλέπεται διαγραφή έως 85% και για τα πρόστιμα ΑΑΔΕ έως 95%, υπό προϋποθέσεις. Στις ρυθμίσεις προς Δημόσιο και ασφαλιστικούς φορείς προβλέπεται σταθερό επιτόκιο 3%. Στην πρόταση του αλγορίθμου για χρηματοδοτικούς φορείς, η αρχική τριετία διακρίνεται σε 3% για εξασφαλισμένες οφειλές ή οφειλές με ειδικό προνόμιο και 4% για ανεξασφάλιστες. Οι όροι μετά την τριετία ελέγχονται στη σύμβαση. Τα ανώτατα όρια δόσεων παραμένουν 240 προς Δημόσιο και ασφαλιστικούς φορείς και έως 420 στις προβλεπόμενες κατηγορίες δανείων.
Για ευάλωτους οφειλέτες με την απαιτούμενη βεβαίωση προβλέπονται ειδικοί κανόνες υποχρεωτικής αποδοχής της πρότασης από τους πιστωτές. Ο ίδιος ο οφειλέτης μπορεί να την απορρίψει. Τα κριτήρια ελέγχονται σωρευτικά και εξαρτώνται από τη σύνθεση του νοικοκυριού, το εισόδημα, την περιουσία και τις καταθέσεις· δεν υπάρχει ενιαίο εισοδηματικό όριο 24.000 ευρώ για όλους. Από το 2025 ισχύει και διευρυμένη κατηγορία επιλέξιμων οφειλετών, με έως διπλάσια οικονομικά κριτήρια και οφειλές προς χρηματοδοτικούς φορείς έως 300.000 ευρώ, σε καθυστέρηση τουλάχιστον 90 ημερών. Η επιλεξιμότητα αυτή δεν ταυτίζεται με τη βεβαίωση ευάλωτου.
Από τις 21 Σεπτεμβρίου 2026 λειτουργεί επίσης η επιλογή ρύθμισης με διάσωση της κύριας κατοικίας και εκούσια ρευστοποίηση των λοιπών ακινήτων. Για ευάλωτους και επιλέξιμους οφειλέτες προβλέπεται υποχρεωτική υποβολή της συγκεκριμένης εναλλακτικής πρότασης από τους πιστωτές. Ο οφειλέτης επιλέγει αν θα τη δεχθεί· διαφορετικά λαμβάνει την πρόταση του συνήθους εξωδικαστικού. Η προστασία της κύριας κατοικίας συνδέεται με την οριστική υπογραφή της σύμβασης και την τήρησή της.
Έλεγχος βασικών προϋποθέσεων: 2 Οκτωβρίου 2026. Ελέγχθηκαν το όριο οφειλών, η επιλεξιμότητα, οι βασικοί όροι ρύθμισης και οι αναφορές στην προστασία της κύριας κατοικίας. Η δυνατότητα ένταξης και οι όροι κάθε πρότασης εξετάζονται ανά υπόθεση.
Επίσημες πηγές: gov.gr — υπηρεσία εξωδικαστικού, ενημέρωση 27/07/2026 · ΥΠΕΘΟΟ — όροι, δόσεις και διαδικασία · ΥΠΕΣ — άρθρο 514 Ν. 5314/2026 · ΥΠΕΘΟΟ — οδηγός, ενότητα Γ: επιδότηση δόσεων · ΥΠΕΘΟΟ — εφαρμογή βελτιώσεων 2024, επιτόκια και προκαταβολή · ΥΠΕΘΟΟ — διευρυμένα κριτήρια, 30/04/2025 · ΑΑΔΕ Ε.2065/2022 — ρύθμιση, αναστολή μέτρων και ενημερότητα · ΥΠΕΘΟΟ — νέο πλαίσιο κύριας κατοικίας, 21/09/2026.